STO(セキュリティトークン・オファリング)は、セキュリティトークン(ST)という有価証券を発行して、投資家からお金を集めることです。STは、ブロックチェーンなどの技術で記録し、移転できるようにした有価証券です。個人がSTOに投資するときは、証券会社の口座から申し込むのが基本です。この記事では、STOで誰が何をするのか、個人がどこで買いどこで売るのかを、不動産クラウドファンディングと並べて説明します。
STOとSTの言葉の違い
STOは「発行してお金を集めること」を指します。STは、そのとき発行される有価証券そのものを指します。STそのものの性質と、暗号資産との違いは「セキュリティトークン(デジタル証券)とは」にまとめています。この記事では、お金を集める側と買う側の動きに絞って説明します。
STOで登場する人と役割
| 登場する人 | すること | 必要な登録など |
|---|---|---|
| 発行体 | STを発行してお金を集める。不動産の場合は信託や合同会社などの器を使う | 器の形によって違う |
| 証券会社など | 募集を取り扱い、投資家の申し込みを受ける | 金融商品取引業の登録(STの区分で第一種か第二種) |
| 取引の場 | 発行された後のSTを売り買いする場を用意する | 私設取引システム(PTS)の認可など |
| 投資家 | 証券口座を開いて申し込み、分配や償還を受け取る | 口座を開くときの本人確認 |
投資家が直接やりとりするのは、主に証券会社です。不動産クラファンのように、運用する事業者のサイトで会員登録をして申し込む形とは、入口が違います。
法律ではどう分けられているか
2020年に施行された金融商品取引法の改正で、「電子記録移転権利」という区分ができました。信託の受益権やファンドの持分は、もとは第二項有価証券です。これをトークンにしたものは原則として電子記録移転権利になり、株式などと同じ第一項有価証券として扱われます。
一方で、買える相手を適格機関投資家などに限る技術的な措置をとったものは「適用除外電子記録移転権利」とされ、第二項有価証券のままです。株式や社債をトークンにしたものは、もともと第一項有価証券です。
| 電子記録移転権利 | 適用除外電子記録移転権利 | トークンにした株式・社債 | |
|---|---|---|---|
| もとの権利 | 信託の受益権・ファンドの持分 | 信託の受益権・ファンドの持分 | 株式・社債 |
| 有価証券の区分 | 第一項有価証券 | 第二項有価証券 | 第一項有価証券 |
| 募集を取り扱う会社の登録 | 第一種金融商品取引業 | 第二種金融商品取引業 | 第一種金融商品取引業 |
| 主な買い手 | 個人も買える | 適格機関投資家などに限る | 個人も買える |
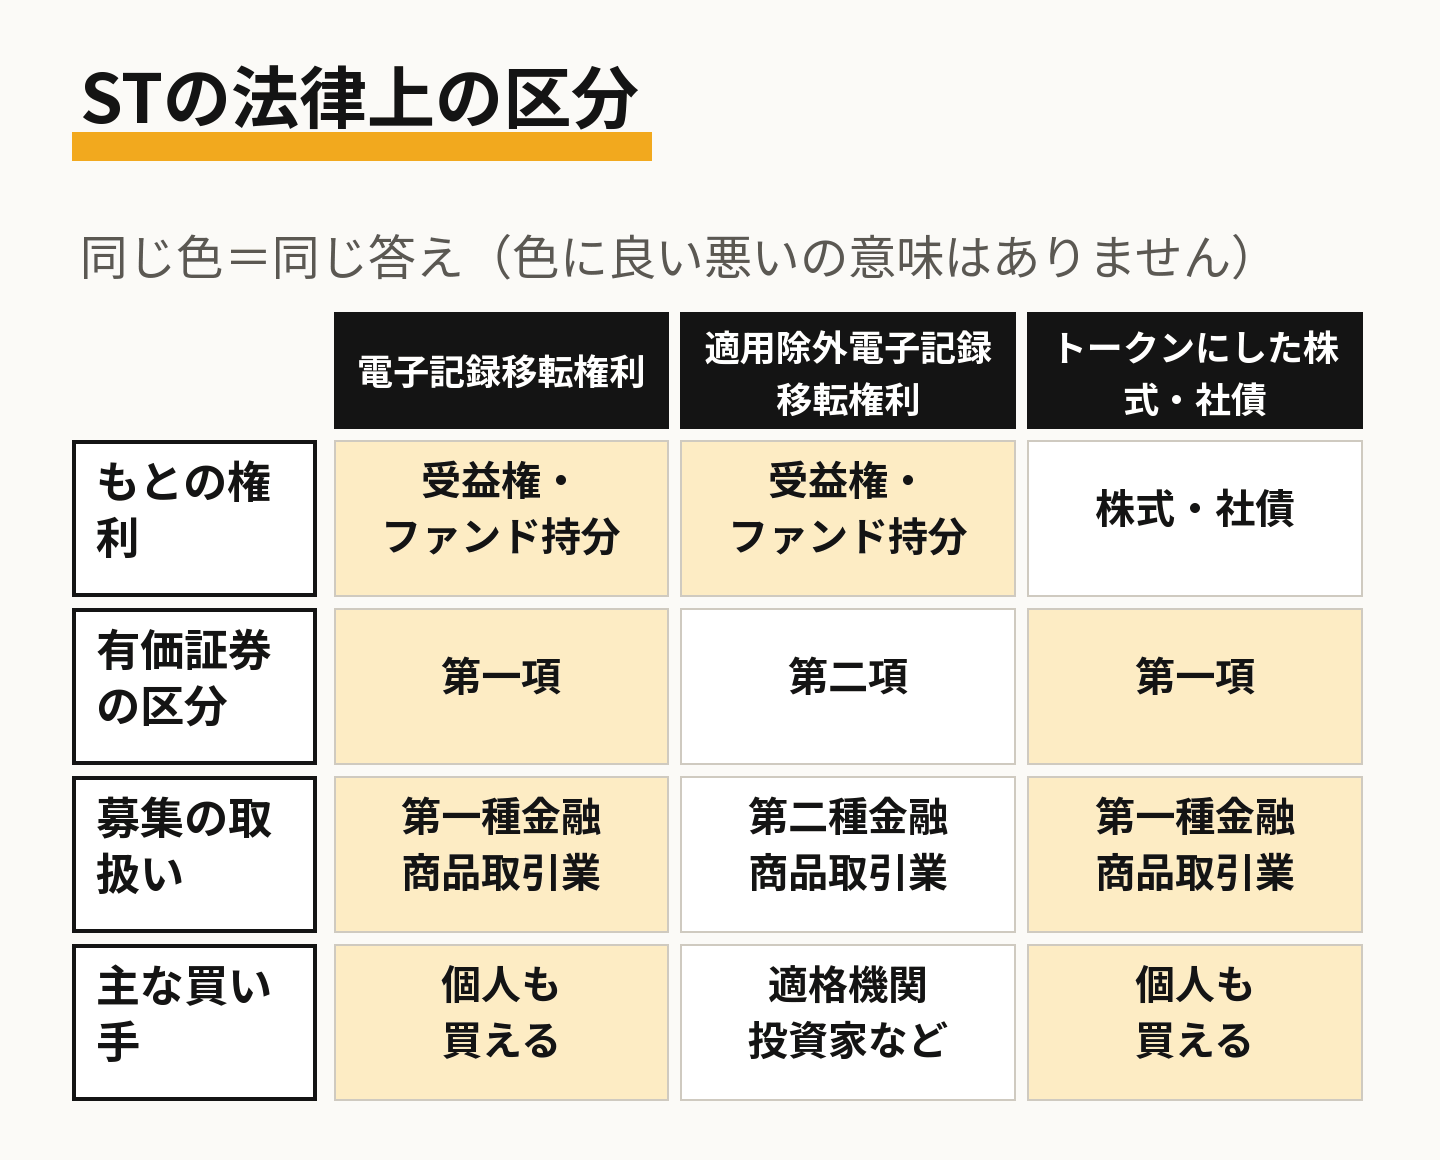
STは金融商品取引法の有価証券で、資金決済法の暗号資産からは除かれています。名前に「トークン」と付いても、暗号資産の取引所で売り買いするものではありません。業界の自主規制の団体として、日本STO協会もあります。
個人がSTを買う・売る流れ
- 取り扱う証券会社で口座を開く。本人確認があります
- 募集期間に申し込む。申し込みが多いと抽選になる銘柄もあります
- 払い込むと、STは証券会社の口座で管理されます
- 運用中は分配を受け取り、運用が終わると償還を受けます
- 途中で売るときは、銘柄によって取引の場で売ります
途中で売る場として、大阪デジタルエクスチェンジのPTS「START」で2023年にSTの売買が始まりました。ただし、すべての銘柄がそこで売り買いできるわけではありません。売りたいときに買い手がいるか、どの値段で取引が成立するかは、その時の売買しだいです。
不動産クラファンと比べると
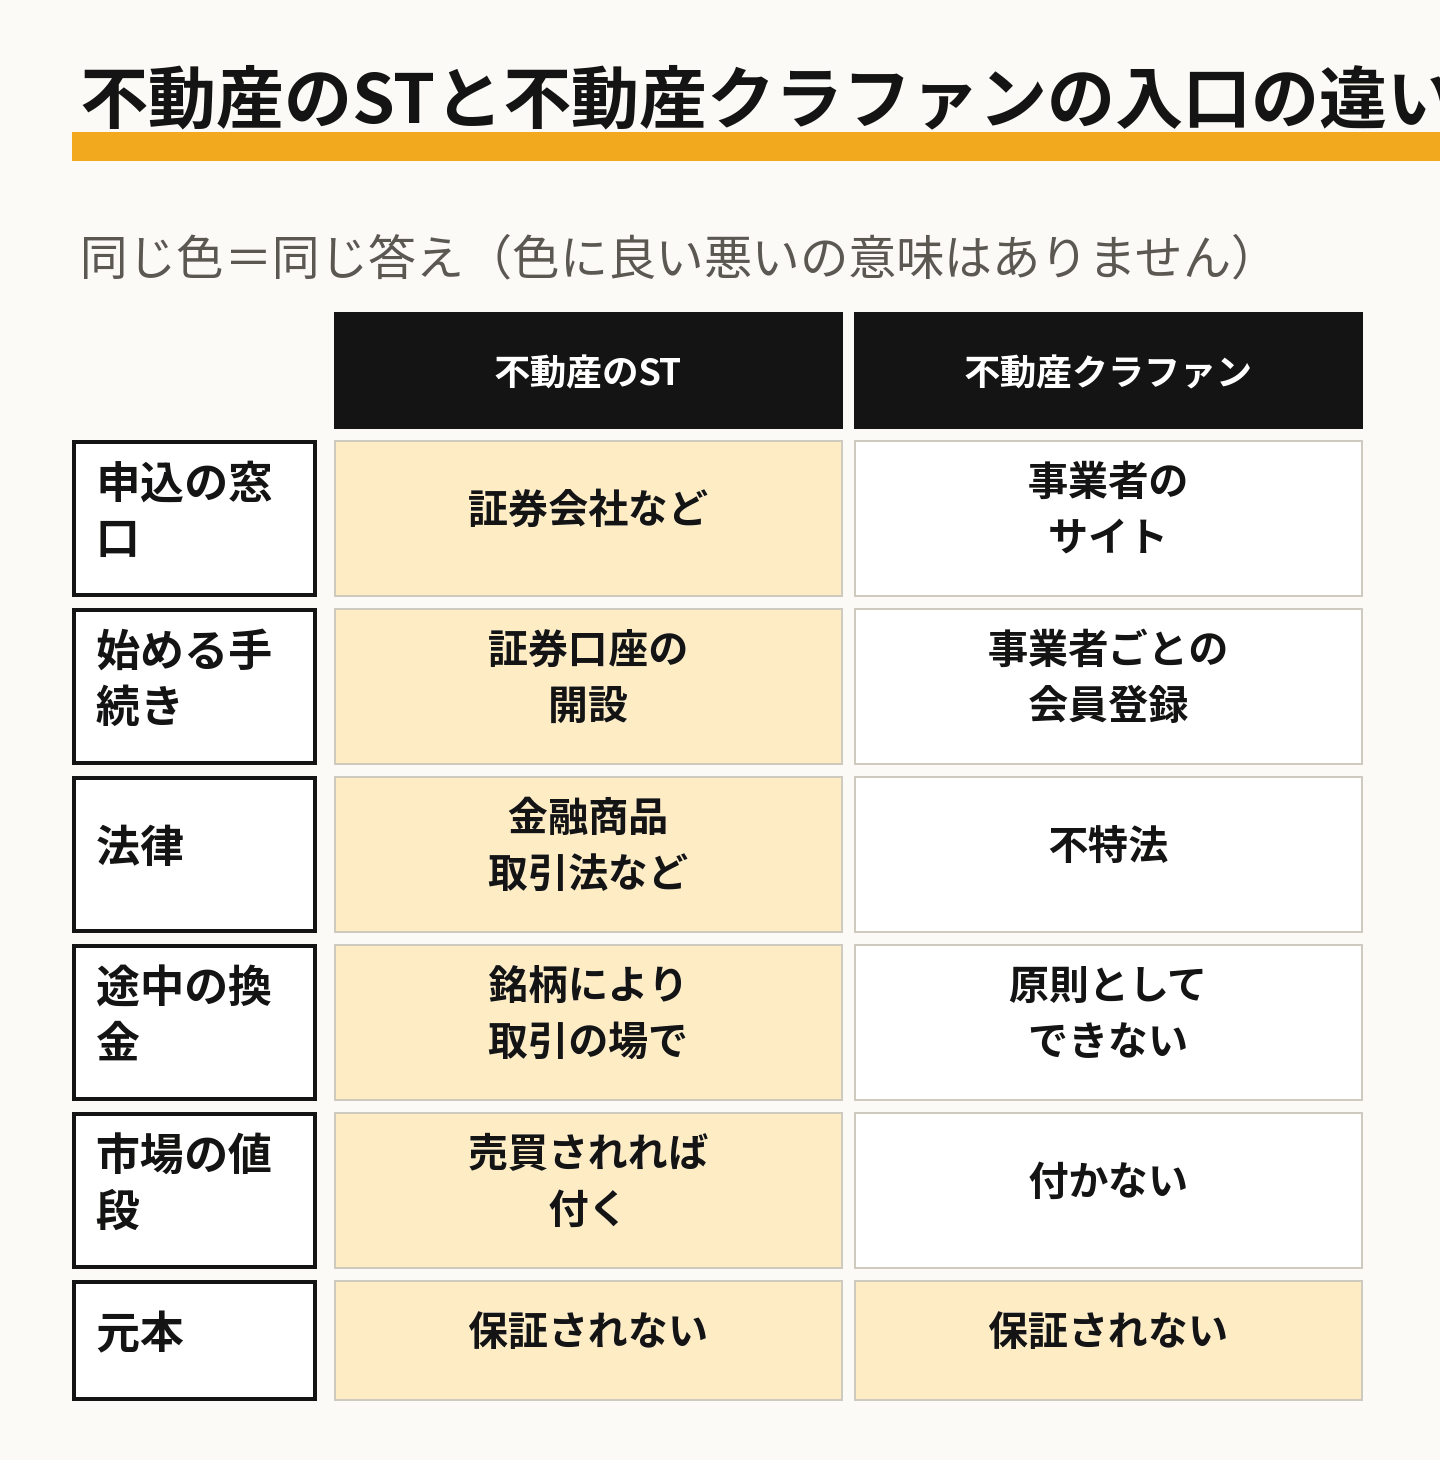
日本では、不動産を裏付けにしたSTが多く発行されています。同じく不動産にお金を出す不動産クラファンと比べると、次のように違います。
| 不動産を裏付けにしたST | 不動産クラファン(不特法の匿名組合型) | |
|---|---|---|
| 申込の窓口 | 証券会社など | 事業者のサイト |
| 始める手続き | 証券口座の開設 | 事業者ごとの会員登録 |
| よりどころの法律 | 金融商品取引法(不特STは不特法も) | 不特法 |
| 途中の換金 | 銘柄によって取引の場で売れる | 原則としてできない(契約の定めによる) |
| 値段 | 取引の場で売買されれば値段が付く | 市場の値段は付かない |
| 分配の税 | 型による(受益証券発行信託型は要件にあたれば配当所得、匿名組合型は原則として雑所得) | 原則として雑所得 |
| 元本 | 保証されない | 保証されない |
不動産STの中でも、受益証券発行信託型・匿名組合型・不特STで、持つ権利と税の扱いが違います。型ごとの違いは「不動産STOとは」で詳しく扱います。REITや不動産クラファンを含めた位置づけは「不動産の証券化とは」にまとめています。
比べるときは、運用期間も見ておきましょう。不動産クラファンの運用期間は、クラカレの記録では次のように分かれています。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
2026年9月1日以降の記録では、運用期間が7〜12か月の募集が58%でした。STの運用期間は銘柄ごとに決まりますので、目論見書などで確かめてください。
申し込む前に確かめること
- どの型か。型によって、持つ権利と分配の税が変わります
- 途中で売れるか。取引の場で扱われる銘柄かどうか、買い手がいるかを見ます
- 手数料と費用。買うとき・売るときの手数料と、運用中にかかる費用を見ます
- 書面。目論見書や契約締結前交付書面で、物件・分配の方針・償還の条件を読みます
- 元本は保証されていないこと。物件の価格や賃料が下がれば、分配や償還が減ることがあります
クラカレで見られること・見られないこと
クラカレには、STの銘柄は載せていません。STの条件は、取り扱う証券会社の目論見書などで確かめてください。比べる相手として不動産クラファンの条件を見たいときは、事業者の一覧から事業者ページを開き、そのファンドの一覧からファンドページを開きます。
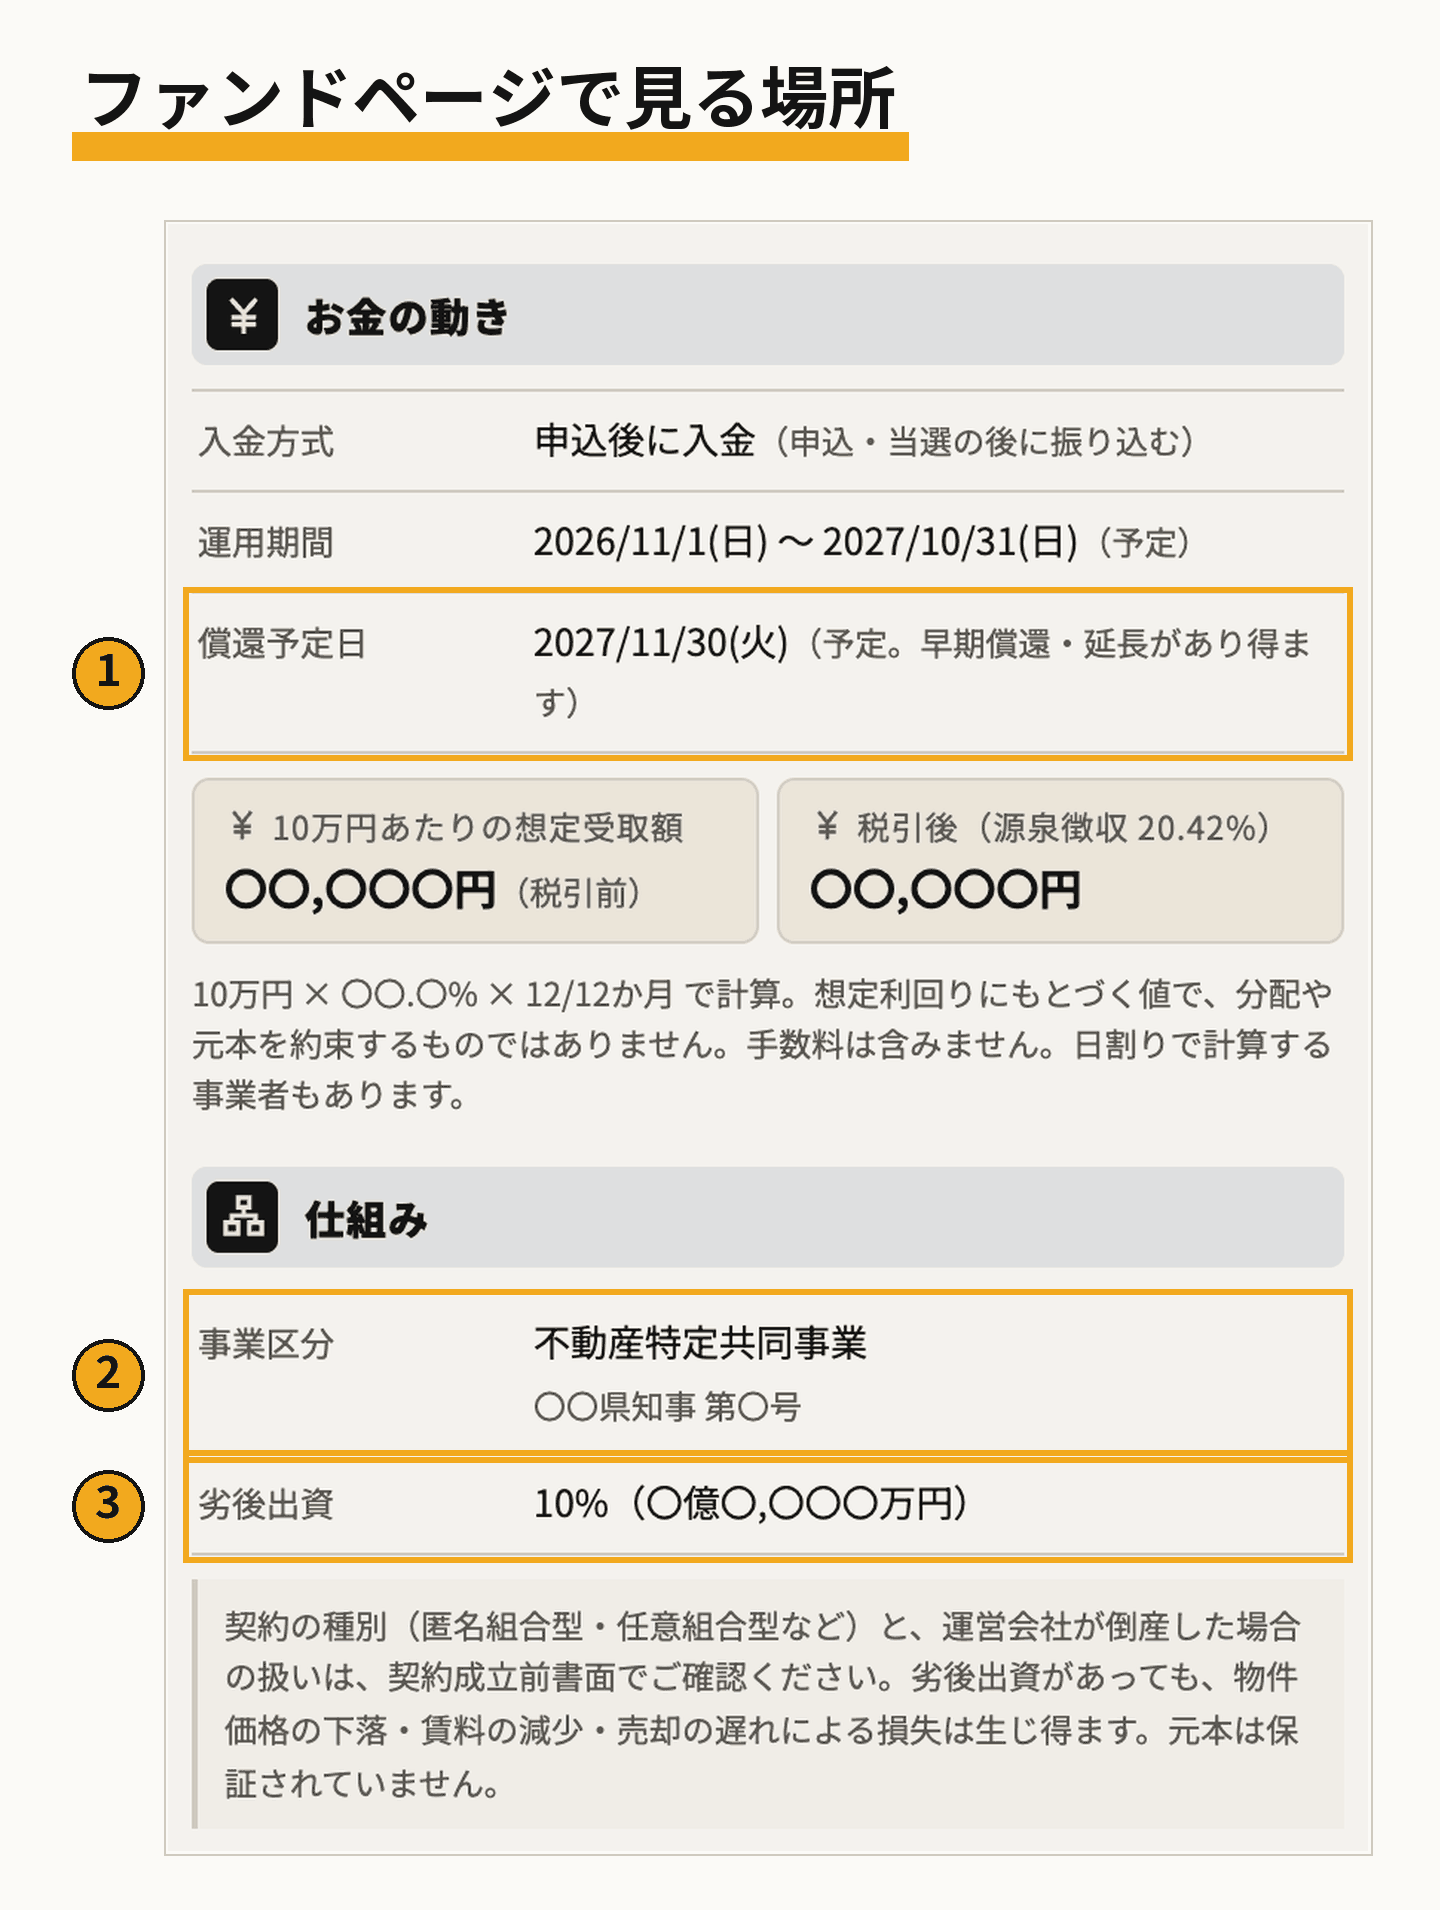
ファンドページの上のほうには、想定利回り・運用期間・最低投資額・方式(先着/抽選)・募集総額が並んでいます。不特法の許可で募集しているか、金融商品取引業の登録で募集しているかは、「仕組み」欄の事業区分に、許可や登録の種類と番号として載せています。お金が戻る予定の日は、「お金の動き」欄の償還予定日で見られます。契約の形や途中の解除の条件は、契約成立前書面で確かめてください。
次に読む記事
- セキュリティトークン(デジタル証券)とは:STそのものの性質と不動産クラファンとの違い
- 不動産STOとは:受益証券発行信託型・匿名組合型・不特STの違い
- 投資型クラウドファンディングの種類:不動産・貸付・ファンド型・株式型・ST
- オンラインでできる投資の種類:ネット証券・投資型クラファン・STの違い
- 不動産クラウドファンディングとは:仕組みと、実際の募集の数字