不動産の証券化は、不動産が生む賃料や売却益を受け取る権利を小口に分けて、投資家が買える形にする仕組みです。代表的なものに、REIT(不動産投資信託)や特別目的会社(SPC)を使う私募ファンド、不動産STO(デジタル証券)があります。不動産クラウドファンディングも小口で出資を集める点は似ています。ただし、よりどころの法律と投資家が持つ権利が違います。この記事では証券化の仕組みと主な形を整理し、不動産クラファンの位置づけをクラカレの記録の表とあわせて示します。
不動産の証券化の仕組み
証券化では、まず不動産を持つための器をつくります。器には特別目的会社(SPC)や信託、投資法人が使われます。お金は次のように動きます。
- 器が投資家から集めたお金や借入れで不動産を買う
- 器が不動産を貸したり売ったりして、賃料や売却益を得る
- 器がその収益から投資家に配当する
器を使う理由のひとつは、もとの持ち主の財産と不動産を切り離すことです。これを「倒産隔離」と呼びます。もとの持ち主が倒産しても、不動産の収益が投資家に届くようにする考え方です。投資家から見ると、会社全体ではなく特定の不動産の収益に投資する形になります。
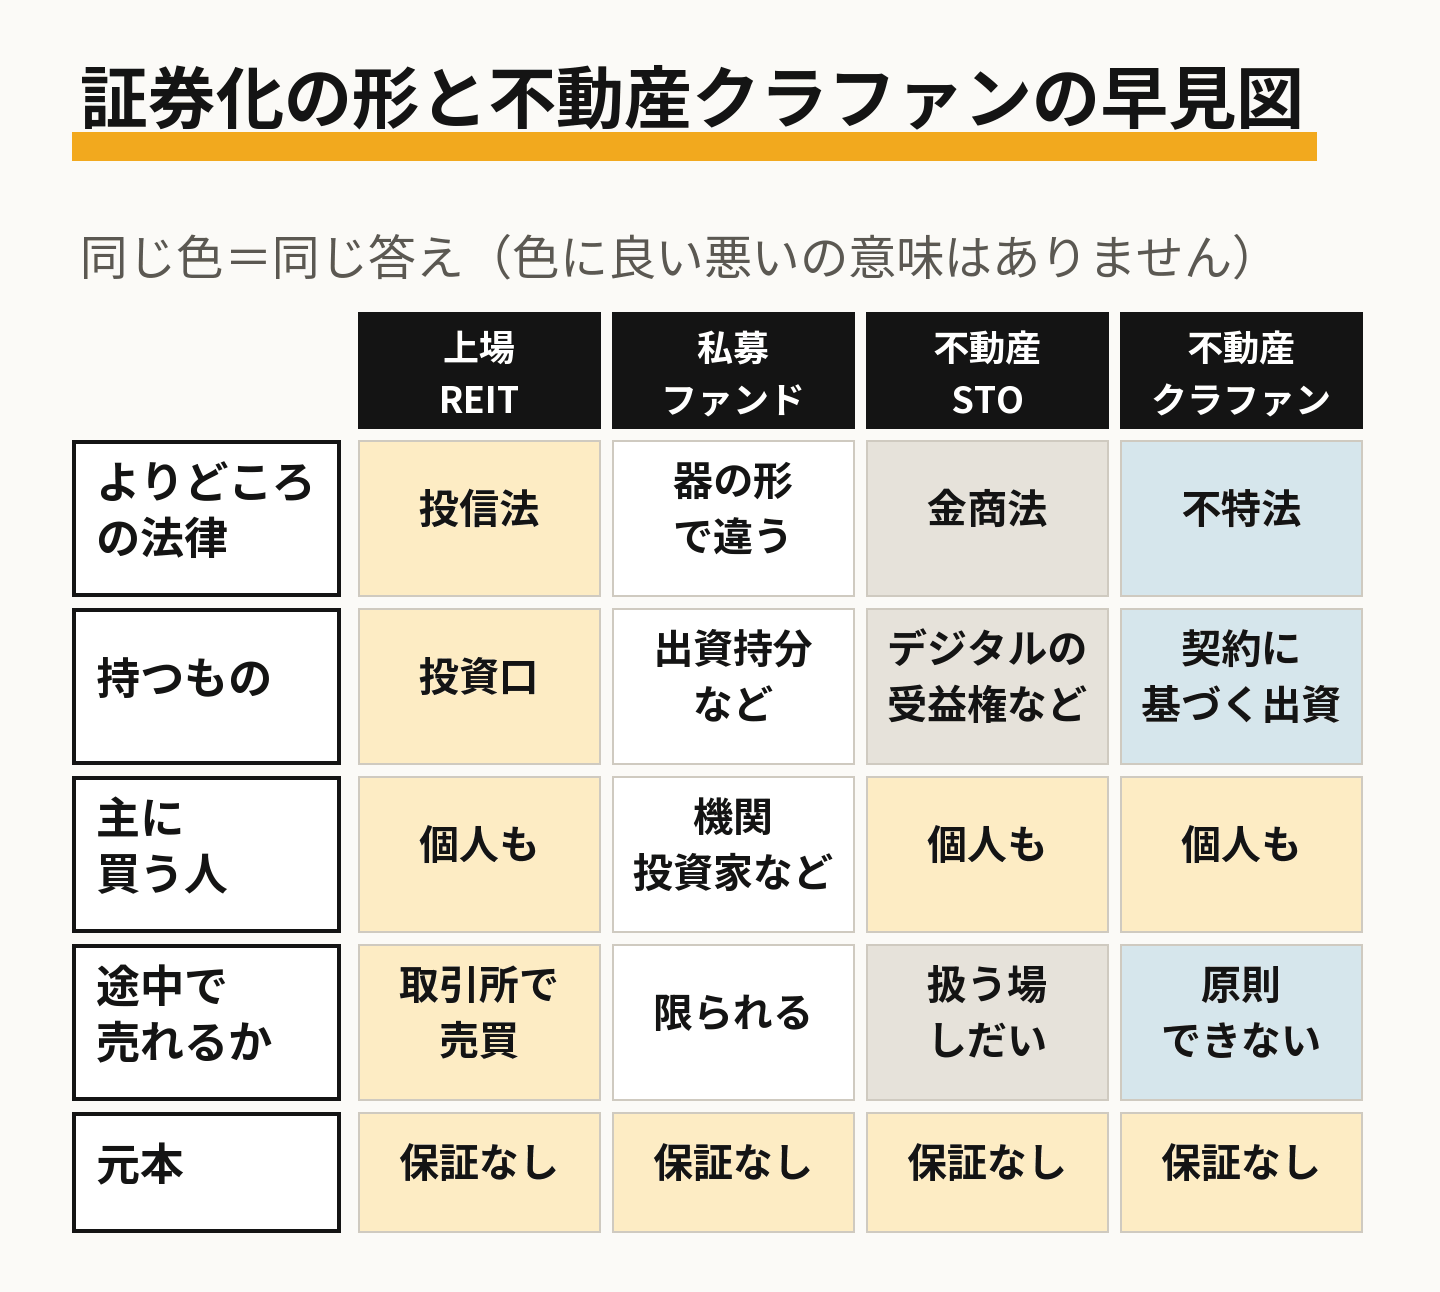
証券化の主な形
| よりどころの法律 | 投資家が持つもの | 主に買う人 | 途中で売れるか | |
|---|---|---|---|---|
| 上場REIT | 投資信託及び投資法人に関する法律 | 投資法人の投資口 | 証券会社を通じて個人も | 取引所で売買できる |
| 特定目的会社(TMK)を使う形 | 資産の流動化に関する法律 | 優先出資証券・特定社債など | 主に機関投資家など | 限られる |
| 合同会社と匿名組合を使う形 | 会社法・商法・金融商品取引法 | 匿名組合の出資持分 | 主に機関投資家など | 限られる |
| 不動産STO | 金融商品取引法 | デジタル化された受益権など | 証券会社を通じて個人も | 扱う場によっては売買できる |
上場REITは、証券取引所で値段が付いて上下します。私募ファンドは主に機関投資家などが対象で、個人が直接買う機会は多くありません。不動産STOは、不動産の受益権などをブロックチェーンの技術で記録した証券です。不動産STOと不動産クラファンの違いは「セキュリティトークン(デジタル証券)とは」で扱います。
不動産クラファンは「証券化」なのか
不動産クラファンは、多くの人から小口のお金を集めて不動産で運用します。この点では証券化と似た働きをします。ただし不特法のファンドで投資家が持つのは、不動産特定共同事業契約にもとづく出資の持分です。この権利は金融商品取引法の有価証券としてではなく、不特法で規律されます。募集する事業者には不特法の許可が必要です。
一方で貸付型(ソーシャルレンディング)の匿名組合の出資持分は、金融商品取引法の有価証券にあたります。そのため事業者は金融商品取引業の登録で募集します。貸付型との違いは「ソーシャルレンディング(貸付型)とは」にまとめています。
不特法には、運営会社とは別の会社(特例事業者)が物件を持ち、投資家と契約する仕組みもあります。器を分けて運営会社の倒産の影響を受けにくくする点で、SPCを使う証券化に近い形です。許可の種類は「不動産特定共同事業法(不特法)とは」で説明しています。
クラカレの記録で見る許可・登録の分かれ方
クラカレが記録している23社は、不特法の許可で募集する事業者と、金融商品取引業の登録で募集する事業者に分かれます。表の数字は各社の公開情報をもとにしたクラカレの記録です。
| 事業者 | 許可・登録 | 募集件数 | 募集総額 | 入金方式 | 募集中 |
|---|---|---|---|---|---|
 AGクラウドファンディング | 金融商品取引業の登録 | 26件 | 36億7,535万円 | — | 1件 |
 ASSECLI | 不特法の許可 | 0件 | 0円 | 申込後に入金 | 0件 |
| CCAMEL | 不特法の許可 | 8件 | 24億円 | 申込後に入金 | 1件 |
 CAPIMA | 金融商品取引業の登録 | 4件 | 3億6,000万円 | 事前入金 | 0件 |
 COMMOSUS | 金融商品取引業の登録 | 7件 | 22億7,000万円 | 事前入金・申込後入金のどちらも | 0件 |
 COZUCHI | 不特法の許可 | 3件 | 24億2,228万円 | 申込後に入金 | 1件 |
 CREAL | 不特法の許可 | 3件 | 33億3,400万円 | 事前入金 | 1件 |
 FUNDROP | 不特法の許可 | 0件 | 0円 | 申込後に入金 | 0件 |
 Funds | 金融商品取引業の登録 | 32件 | 126億5,000万円 | 事前入金 | 4件 |
 Funvest | 金融商品取引業の登録 | 16件 | 13億6,000万円 | 申込後に入金 | 1件 |
 J.LENDING | 金融商品取引業の登録 | 4件 | 9億9,000万円 | 申込後に入金 | 1件 |
 LENDEX | 金融商品取引業の登録 | 25件 | 10億4,822万円 | 事前入金 | 0件 |
 LSEED | 不特法の許可 | 5件 | 3億4,459万円 | 申込後に入金 | 0件 |
 Maritime Bank | 金融商品取引業の登録 | 1件 | 1億円 | — | 0件 |
 OwnersBook | 金融商品取引業の登録 | 12件 | 37億3,300万円 | 事前入金 | 2件 |
| RRimple | 不特法の許可 | 4件 | 1億4,224万円 | 申込後に入金 | 0件 |
 T's Funding | 不特法の許可 | 1件 | 1,500万円 | 申込後に入金 | 0件 |
 TAMBO | 不特法の許可 | 0件 | 0円 | 申込後に入金 | 0件 |
 TECROWD | 不特法の許可 | 4件 | 71億3,000万円 | 申込後に入金 | 0件 |
 TRINITY FUND | 不特法の許可 | 2件 | 3億9,500万円 | 申込後に入金 | 0件 |
 TSON FUNDING | 不特法の許可 | 20件 | 18億5,290万円 | 申込後に入金 | 1件 |
 えんPocket | 不特法の許可 | 0件 | 0円 | — | 0件 |
 大家どっとこむ | 不特法の許可 | 0件 | 0円 | 申込後に入金 | 0件 |
 クラウドバンク | 金融商品取引業の登録 | 30件 | 12億9,065万円 | 事前入金 | 0件 |
 ゴコウファンド | 不特法の許可 | 5件 | 6億2,000万円 | — | 5件 |
 トモタク | 不特法の許可 | 6件 | 7億7,967万円 | 申込後に入金 | 1件 |
 バンカーズ | 金融商品取引業の登録 | 51件 | 53億4,128万円 | 事前入金・申込後入金のどちらも | 5件 |
 プレファン | 不特法の許可 | 0件 | 0円 | 申込後に入金 | 0件 |
 みんなの年金 | 不特法の許可 | 3件 | 3億5,080万円 | 申込後に入金 | 0件 |
 利回りくん | 不特法の許可 | 8件 | 7億7,379万円 | 申込後に入金 | 1件 |
クラカレの事業者ページで見る
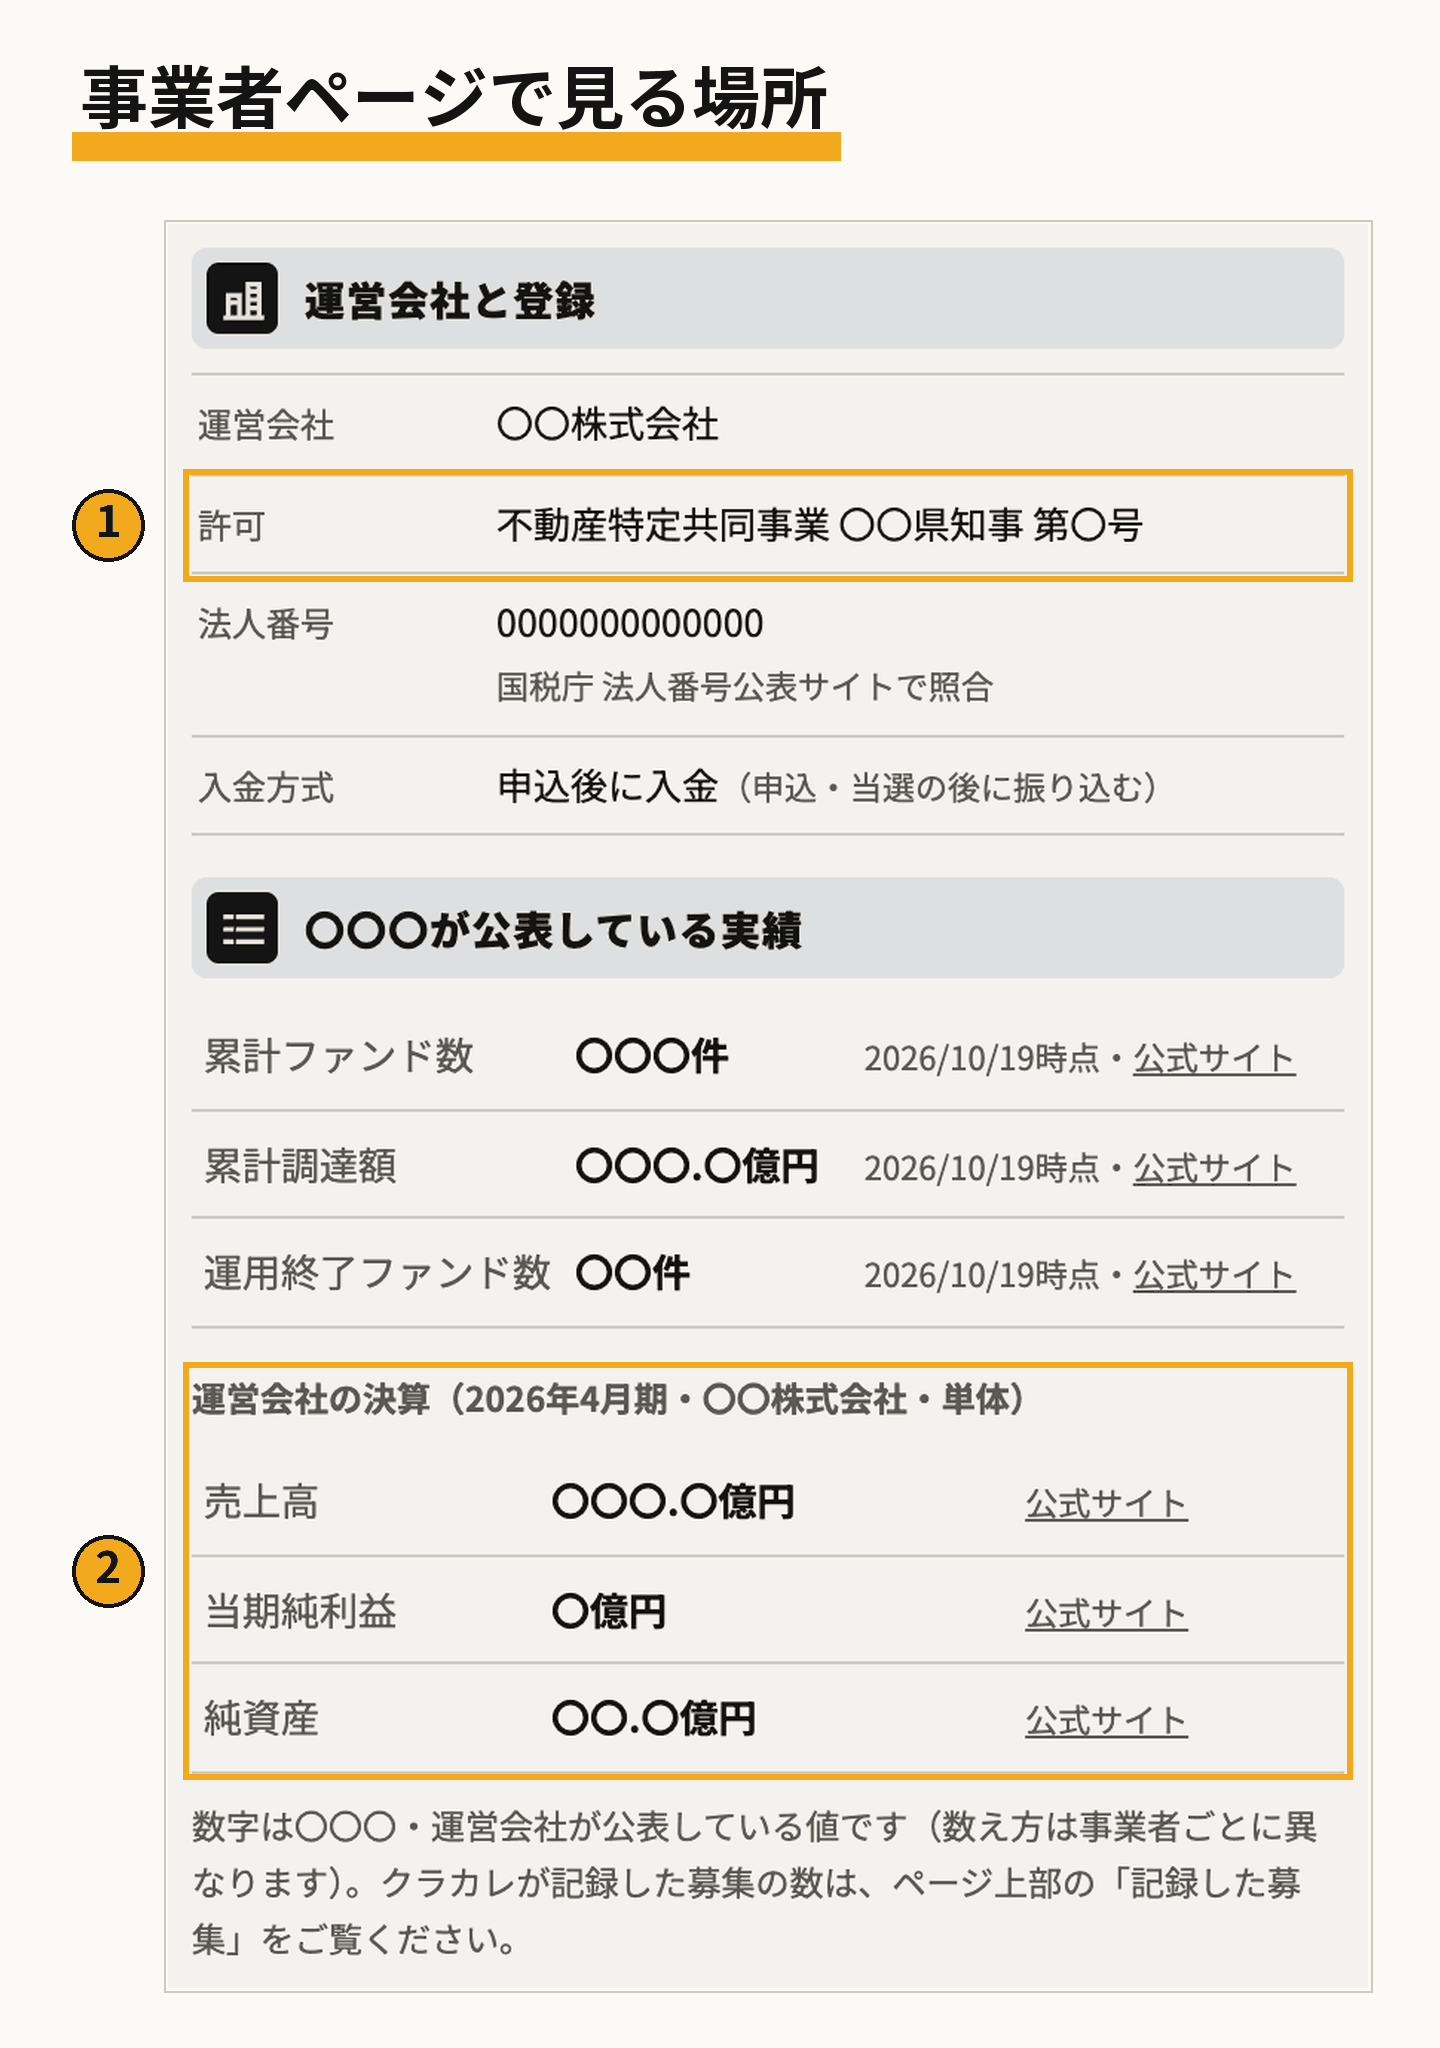
各社がどちらで募集しているかは、事業者ページ(掲載している事業者から各社を開く)の「運営会社と登録」で確かめられます(図の①)。不特法の事業者は「許可」に許可の種類と許可番号を、金融商品取引業の事業者は「登録」に登録番号を載せています。両方を持つ事業者もあります。投資家が持つ権利の細かな条件は画面に無いため、契約成立前書面で確かめてください。
ファンドの条件:想定利回りと運用期間
証券化の商品と比べるときは、ファンドごとの条件を見ておくと違いがつかめます。次の表は2026年9月1日以降に始まった募集です。
| 想定利回り(年率) | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 4%未満 | 47件(17%) | 4件(6%) | 43件(21%) |
| 4%台 | 28件(10%) | 15件(21%) | 13件(6%) |
| 5%台 | 41件(15%) | 11件(15%) | 30件(14%) |
| 6%台 | 57件(20%) | 21件(29%) | 36件(17%) |
| 7〜9%台 | 72件(26%) | 9件(12%) | 63件(30%) |
| 10%以上 | 35件(12%) | 12件(17%) | 23件(11%) |
この記事を書いた時点の記録では、想定利回りが分かる143件のうち、6%台が36件(25%)でした。7〜9%台は49件(34%)でした。想定利回りは事業者が示す予定の値で、約束された値ではありません。見方は「想定利回りの見方」にまとめています。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
運用期間は7〜12か月が91件(64%)で、25か月以上は4件(3%)でした。REITは運用の終わりが決まっていない商品です。これに対して不動産クラファンは、ファンドごとに運用期間が決まっています。期間で比べる見方は「運用期間で比べる」で扱います。
REIT・STOと比べるときの見方
- 途中で売れるか:上場REITは取引所で売買できます。不動産クラファンは、運用期間の間は原則として引き出せません
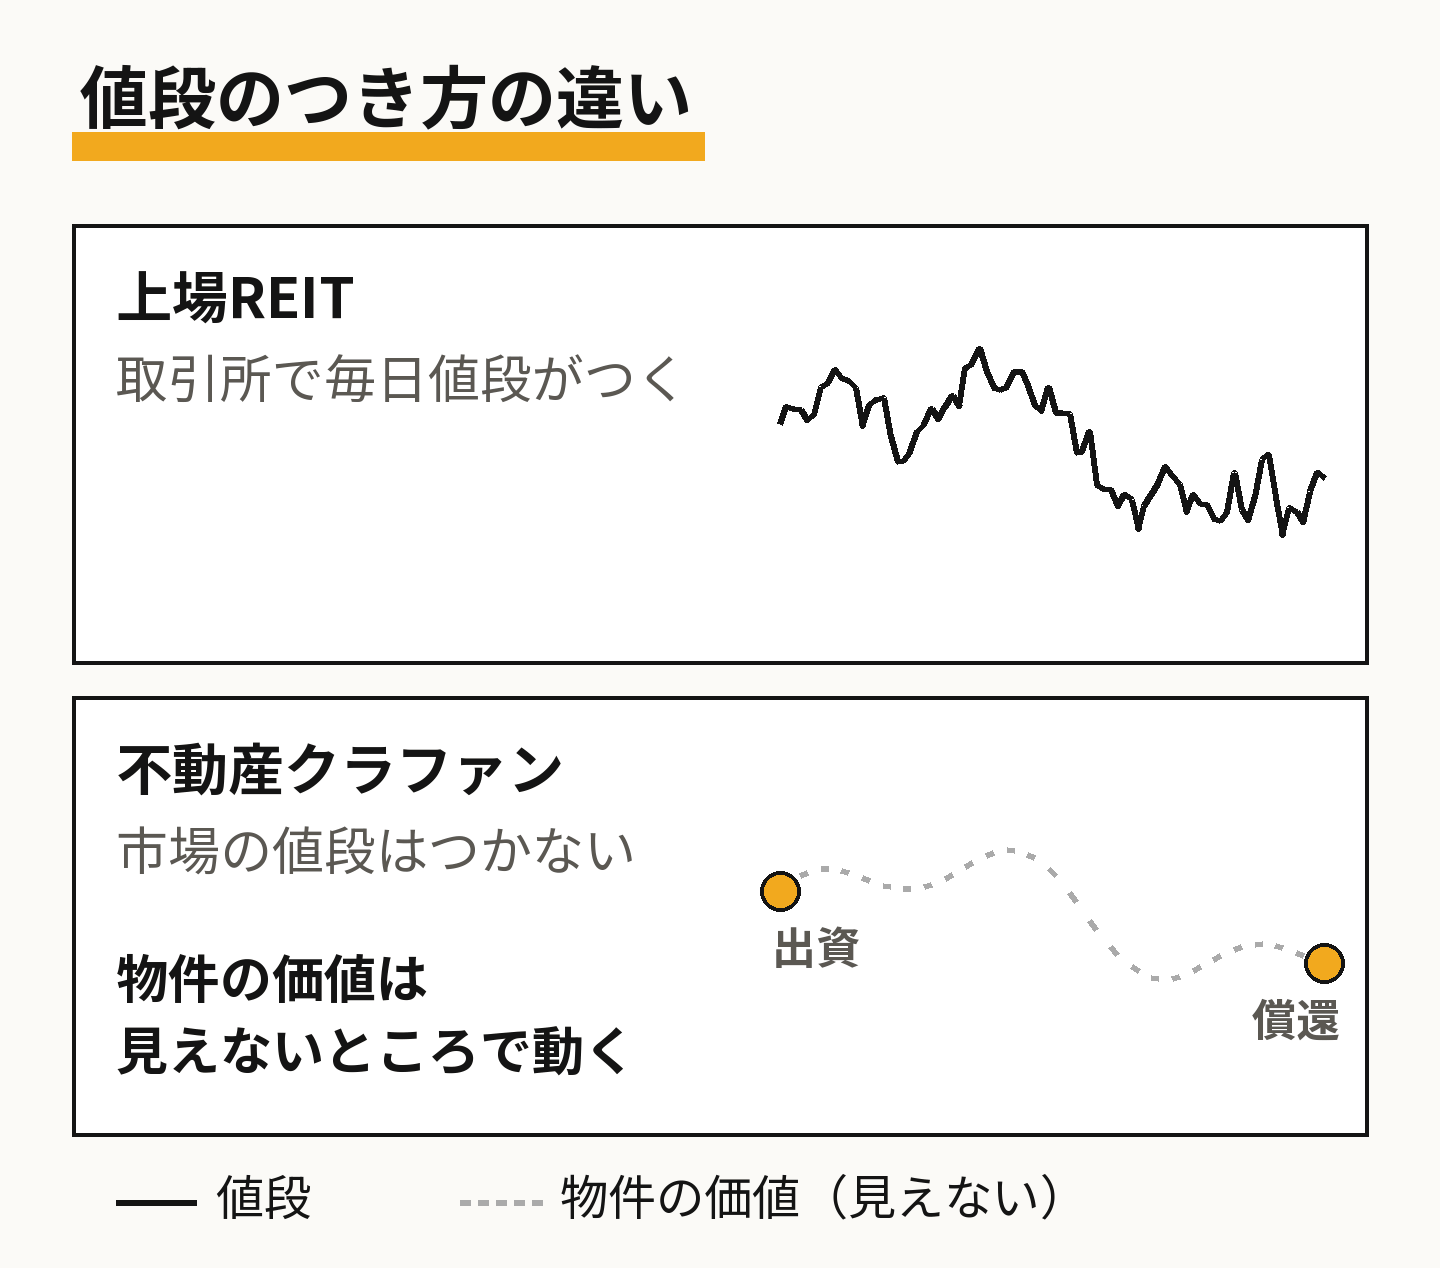
- 値動き:上場REITは市場の値段で上下します。不動産クラファンには市場の値段が付きませんが、損失が出ないわけではありません
- いくらから:不動産クラファンは事業者ごとに最低投資額が決まっています。違いは「少額で不動産に投資するには」にあります
- 税金:上場REITの分配金は配当として扱われ、NISAで買えるものもあります。匿名組合型の不動産クラファンの分配金は、原則として雑所得です。詳しくは「NISAは使えるか」と「分配金の税金」をご覧ください
- 元本:どの形も元本は保証されていません。不動産クラファンで損失が出る場面は「不動産クラウドファンディングのリスク」で扱います
上場REITと不動産クラファンの値段の付き方の違いを、下の図に並べました。
よくある質問
Q. 不動産の証券化と小口化は同じですか
A. どちらも不動産を小分けにして、多くの人が投資できるようにする点は同じです。証券化は有価証券の形にすることを指す場合が多い言葉です。小口化は任意組合型の商品なども含む広い呼び方として使われます。違いは「不動産小口化商品とは」で扱います。
Q. 個人が買える証券化の商品には何がありますか
A. 上場REITと不動産STOは、証券会社を通じて個人も買えます。不動産クラファンは法律上の扱いが証券化の商品と違いますが、事業者のサイトで個人も申し込めます。
Q. クラカレではどんなファンドを見られますか
A. 不特法の許可の事業者と、金融商品取引業の登録の事業者のファンドを記録しています。募集中のものは「ファンド一覧」に、これからの募集は「カレンダー」にあります。仕組みの全体は「不動産クラウドファンディングとは」をご覧ください。
この記事は一般的な説明です。各商品の条件は変わることがありますので、最新の内容は各事業者・証券会社のサイトと契約成立前書面などで確かめてください。