不動産STOは、不動産を裏付けにしたセキュリティトークン(不動産ST)を発行して、投資家からお金を集めることです。日本の不動産STには、受益証券発行信託型・匿名組合型・不特STの3つの型があります。型によって、発行する器と投資家が持つ権利が違い、売買の場と分配の税金の区分も変わります。
セキュリティトークンそのものの法律上の位置づけと、不動産STと不動産クラウドファンディングの大まかな違いは「セキュリティトークン(デジタル証券)とは」にまとめています。この記事は、不動産STの型の違いに絞って説明します。
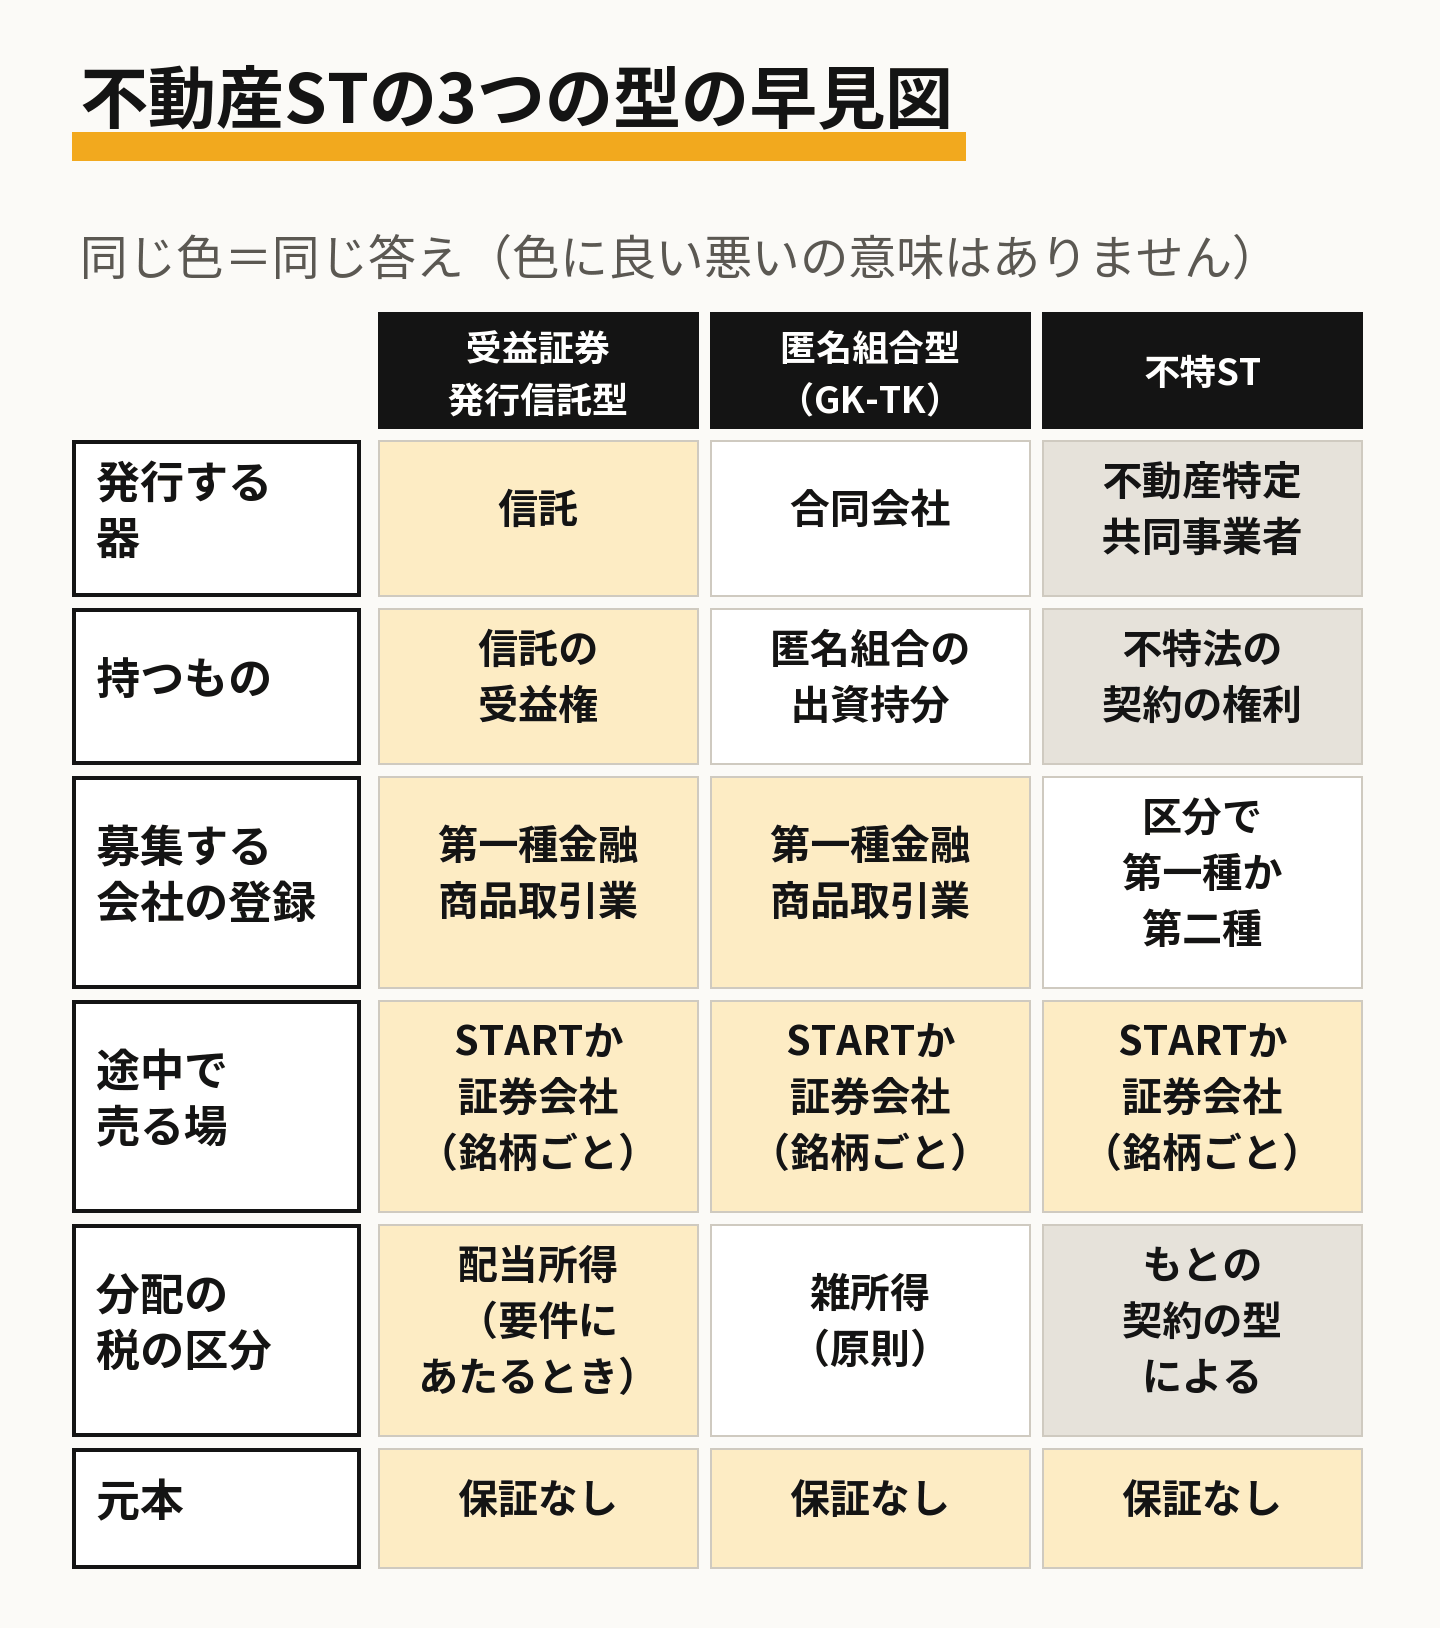
型ごとの比べ表
金融庁の会議に日本STO協会が出した資料は、不動産を裏付けにしたSTの発行事例を2つに分けて紹介しています。受益証券発行信託の受益証券のSTと、匿名組合出資持分のSTです(金融庁の2023年6月6日の会議資料)。2024年11月1日からは、不動産特定共同事業法(不特法)の契約をトークンにした不特STも金融商品取引法(金商法)の対象になりました。3つの型を、法令と公表資料で確かめた項目で並べました。
| 項目 | 受益証券発行信託型 | 匿名組合型(GK-TK) | 不特ST |
|---|---|---|---|
| 発行する器 | 信託(不動産の信託受益権などを信託銀行に預ける) | 合同会社(匿名組合の営業者) | 不動産特定共同事業者 |
| 投資家が持つもの | 受益証券発行信託の受益権 | 匿名組合の出資持分 | 不特法の契約に基づく権利 |
| 金商法での扱い | 受益証券に表示されるべき権利(第一項有価証券) | 電子記録移転権利(第一項有価証券) | 原則として電子記録移転権利。一定の場合は適用除外電子記録移転権利 |
| 募集を扱う会社に要る登録 | 第一種金融商品取引業 | 第一種金融商品取引業 | 事業の区分とSTの種類で第一種か第二種に分かれる |
| 売買の場 | ODXのSTARTで扱われる型に入る。扱いは銘柄ごと | ODXのSTARTで扱われる型に入る。扱いは銘柄ごと | 電子記録移転権利ならSTARTで扱われる型に入る |
| 分配の税金の区分 | 特定受益証券発行信託の収益の分配なら配当所得 | 匿名組合の利益の分配で、原則は雑所得 | もとの契約の型による(匿名組合型なら原則は雑所得) |
表の「ODXのSTART」は、大阪デジタルエクスチェンジが運営するSTの私設取引システム(PTS)です。どの型でも、元本は保証されていません。
受益証券発行信託型
信託法第185条は、信託の定めで受益権を表す証券(受益証券)を発行すると決めた信託を「受益証券発行信託」と呼んでいます(信託法)。受益証券発行信託の受益証券は、金商法第2条第1項第14号で有価証券に挙げられています。
日本STO協会の資料は、この型を次のように説明しています。不動産の受益権を信託銀行に預け、受益証券は発行せずに、その権利をSTにした不動産ファンドです。金商法の上では第一項有価証券に分かれます。日本証券業協会も、第一項有価証券のうちブロックチェーンなどで権利を移転・記録するものを「トークン化有価証券」と呼んでいます(日本証券業協会の用語の説明)。
第一項有価証券の売買や募集の取扱いは、金商法第28条第1項で第一種金融商品取引業にあたります。そのため、この型を投資家に販売するのは、証券会社と同じ種類の登録を受けた会社です。
匿名組合型(GK-TK)
匿名組合型は、合同会社(GK)が営業者になり、投資家と匿名組合(TK)の契約を結ぶ型です。日本STO協会の資料は、合同会社が不動産の受益権を資産として持ち、匿名組合の出資持分をSTで発行するものと説明しています。
匿名組合の出資持分は、もともと金商法第2条第2項第5号の集団投資スキーム持分で、第二項有価証券にあたります。これを電子的に移転できる形にすると、金商法第2条第3項の「電子記録移転権利」になり、第一項有価証券の扱いになります。電子記録移転権利の売買や募集の取扱いも、第28条第1項で第一種金融商品取引業にあたります。
同じ資料は、匿名組合の出資持分を移すには営業者の承諾が要るとも書いています。STの移転の仕組みは商品ごとに違うため、売り買いの手続きは目論見書と販売する会社の説明で確かめます。
不特ST:不特法の契約をトークンにしたもの
不特STは、不特法の契約に基づく権利をトークンにしたもので、不特法と金商法の両方の規制を受けます。不特法の型の中での位置づけは「不動産の投資型クラウドファンディングとは」にあります。
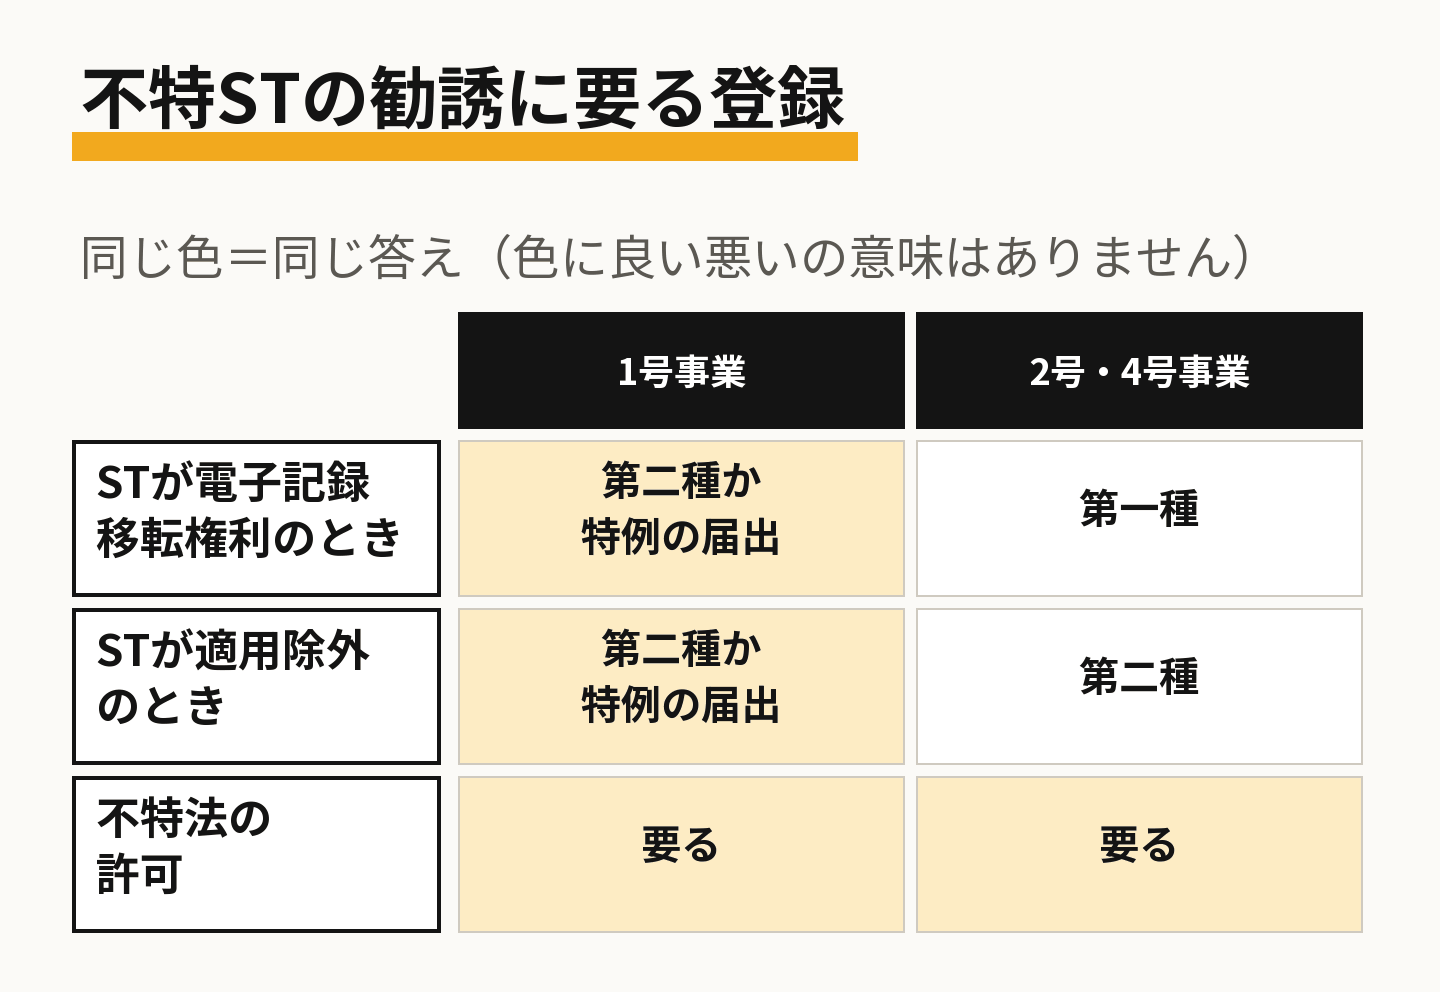
国土交通省と金融庁の資料は、不特STを扱う事業者に要る金商法の登録を、不特法の事業の区分ごとに示しています(国土交通省・金融庁「トークン化された不動産特定共同事業契約に基づく権利に係る情報提供資料」)。
| 不特法の事業の区分 | 不特STの勧誘に要る金商法の登録・届出 |
|---|---|
| 1号事業 | 第二種金融商品取引業の登録、または適格機関投資家等特例業務の届出 |
| 2号事業・4号事業(不特STが電子記録移転権利のとき) | 第一種金融商品取引業の登録 |
| 2号事業・4号事業(不特STが適用除外電子記録移転権利のとき) | 第二種金融商品取引業の登録 |
同じ資料によると、不特STの契約の締結を勧誘する業務は、不特法では「特定勧誘業務」になります。金融商品取引業者であっても、この業務には不特法の許可が要ります。区分ごとの登録を受けていない法人は、不特法の許可を受けられません。1号〜4号の区分の意味は「不動産特定共同事業法(不特法)とは」で説明しています。
不特STの勧誘に要る登録と許可を、事業の区分ごとに図にまとめました。
売買の場:PTSと証券会社
不動産STは上場株式と違い、証券取引所では売買されません。途中で売るときの場は、主にPTSと、STを扱う証券会社の2つです。
ODXのSTART
ODXのマーケットガイド(2026年3月25日改定)によると、STARTはODXが私設取引システムとして運営するSTの取引市場です。扱う範囲は「トークン表示型有価証券表示権利」と「電子記録移転権利」の2つで、ODXが審査して承認したSTだけが売買されます。受益証券発行信託型は前者に、匿名組合型と電子記録移転権利にあたる不特STは後者に入ります。
投資家は、STARTの取引参加者になっている証券会社を通じて注文します。売買は1日2回の板寄せで決まり、付け合わせの時刻は11時30分と15時です。同じガイドは、値幅の制限を不動産STと債券STで分けて定めています。
証券会社の中での売買
2023年の日本STO協会の資料は、その時点ではSTを扱う取引所が無かったと書いています。STを扱う証券会社が投資家から買い取り、ほかの投資家に売る形で取引していたとしています。STARTで扱われないSTを途中で売れるかどうかは、販売した証券会社の扱いで決まります。国土交通省・金融庁の資料も、投資家どうしの不特STの売買の媒介は金商法の対象で、多数の人の注文をシステムで付け合わせる形には登録に加えて認可が要るとしています。
分配の税金の区分
分配金の税金は、STにしたかどうかではなく、もとの権利が何かで分かれます。
受益証券発行信託型
所得税法第24条は、特定受益証券発行信託の収益の分配を配当所得に含めています。特定受益証券発行信託は、受益証券発行信託のうち法人税法で決まった要件にあたるものです。
租税特別措置法第8条の4第1項第4号は、募集が公募で行われた特定受益証券発行信託の収益の分配を「上場株式等の配当等」に含めています。同じ法律の第37条の11第2項第3号の2は、その受益権を上場株式等に含めています。国税庁は、上場株式等の配当等では所得税等15.315%と地方税5%が差し引かれ、確定申告では申告分離課税や申告不要も選べると説明しています(国税庁 No.1330 配当金を受け取ったとき)。自分の持つSTがこれにあたるかは、目論見書の税金の欄で確かめます。
匿名組合型・不特ST
国税庁の通達は、匿名組合契約に基づいて営業者から受ける利益の分配を、原則として雑所得としています(所得税基本通達36・37共-21)。匿名組合型の不特STも、もとの契約は不特法の匿名組合型です。雑所得の源泉徴収と確定申告の流れは「分配金の税金」で、任意組合型の扱いは「任意組合型の分配金は不動産所得」で扱っています。
2023年の日本STO協会の資料も、同じ不動産を裏付けにしていても、トークンにする方法で税の扱いが違うと課題に挙げています。途中で売ったときの扱いも型で違うと整理していますので、売る予定があるなら申し込む前に確かめておきます。個別の判断は税理士・税務署にご相談ください。
申し込む前に確かめること
- 型:目論見書で、受益証券発行信託型・匿名組合型・不特STのどれかを確かめる
- 販売する会社:金融庁の免許・許可・登録等を受けている業者一覧で、金融商品取引業の登録を確かめる
- 途中で売れるか:STARTで扱われる銘柄か、販売した証券会社の中で売買できるかを確かめる
- 税金:分配が配当所得か雑所得か、上場株式等の扱いになるかを確かめる
現物不動産・REIT・不動産クラファンなど、ほかの不動産投資との比べ方は「不動産投資の比較」に、商品ごとのお金の流れは「不動産投資の仕組み」にまとめています。証券化の全体の中でのSTOの位置は「不動産の証券化とは」で扱っています。
よくある質問
Q. 不動産STOと不動産STは違うものですか
A. 不動産STは、不動産を裏付けにしたトークンそのものを指します。不動産STOは、そのトークンを発行して投資家からお金を集めることを指す言葉です。この記事では、商品を指すときに不動産STと書いています。
Q. 不動産STはいつでも売れますか
A. いつでも売れるとは限りません。STARTで扱われる銘柄は、取引参加者の証券会社を通じて1日2回の板寄せで売買されます。STARTで扱われない銘柄は、販売した証券会社の扱いによります。買い手がいなければ売れないこともあります。
Q. 不動産STの分配金は、不動産クラファンと同じ税金ですか
A. 型によります。匿名組合型のSTの分配は、匿名組合型の不動産クラファンと同じく原則として雑所得です。公募の特定受益証券発行信託にあたるSTの分配は配当所得で、上場株式等の配当等として扱われます。
Q. クラカレで不動産STの募集は見られますか
A. 2026年10月時点で、クラカレが記録しているのは不動産クラウドファンディングのファンドです。募集中のファンドは「ファンド一覧」にあります。
制度の説明は、2026年10月20日時点で確かめた法令(e-Gov法令検索)・国土交通省と金融庁の公表資料・国税庁の通達とタックスアンサー・日本証券業協会の用語の説明・ODXのマーケットガイドによります。個別の商品の条件と税金の扱いは、目論見書・契約締結前交付書面などで確かめてください。