ソーシャルレンディングで大きく損をするのは、貸付先がお金を返せなくなり、担保や保証でも埋めきれなかったときです。損が出る形は、返済の遅れ・貸し倒れ・担保の不足・集めたお金の流用の4つに分けられます。どの形でも元本は保証されていません。この記事では、形ごとに何が起きるかと、申し込む前にどこを確かめるかをまとめます。
損はどこから生まれるか
ソーシャルレンディング(貸付型)では、投資家がファンドに出資し、ファンドの営業者が企業などにお金を貸し付けます。貸付先が払う利息と元本の返済が、投資家への分配と償還のもとになります。そのため、貸付先の返済が止まると、投資家に戻るお金も止まったり減ったりします。仕組みそのものと不動産クラウドファンディングとの違いは「ソーシャルレンディング(貸付型)とは」にまとめています。
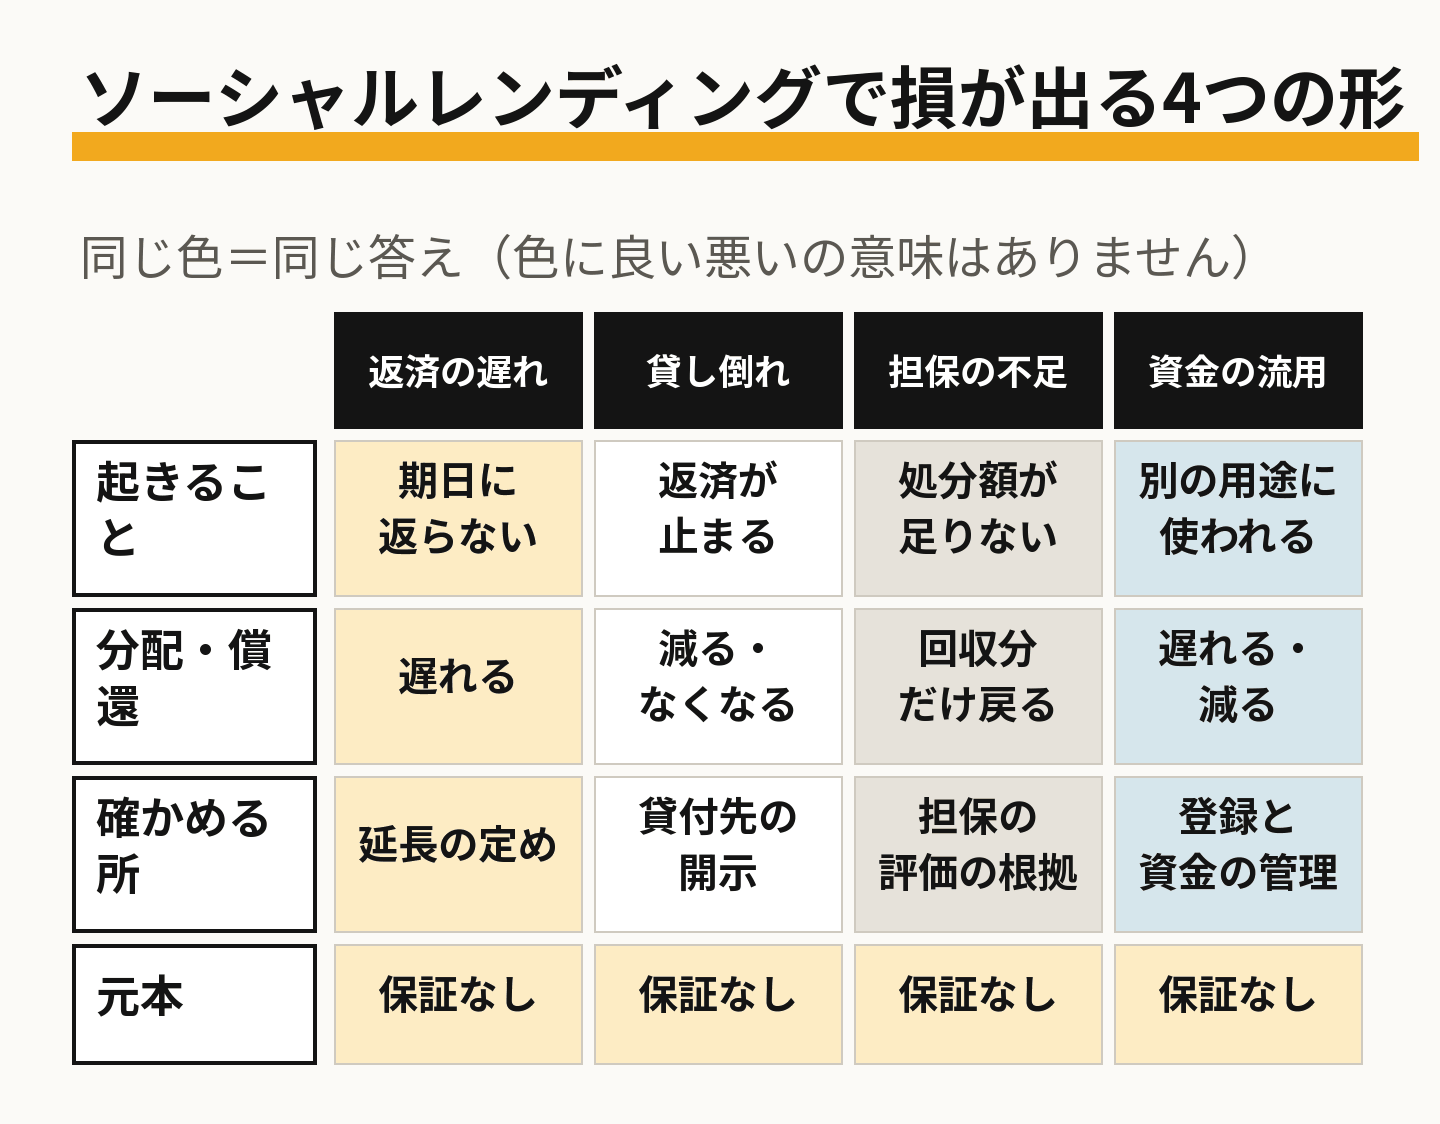
損が出る形を、表にまとめます。
| 損の形 | 何が起きるか | 投資家への影響 | 申し込む前に確かめること |
|---|---|---|---|
| 返済の遅れ | 貸付先の返済が期日に間に合わない | 分配と償還が遅れる | 延長の定め・遅れたときの扱い |
| 貸し倒れ | 貸付先が返済できなくなる | 分配と償還が減る・なくなる | 貸付先の開示の範囲 |
| 担保・保証の不足 | 担保を処分しても、保証人が払っても足りない | 回収できた分しか戻らない | 担保の評価の根拠・保証する人 |
| 資金の流用 | 集めたお金が説明と別の用途に使われる | 分配と償還が遅れる・減る | 登録の有無・資金の管理の体制 |
返済の遅れ
貸付先の事業が予定どおり進まないと、返済が期日に間に合わないことがあります。このとき運用期間が延び、お金が戻る日が予定より後になります。延びた間の分配がどう扱われるかは、契約の定めしだいです。
貸し倒れ
貸付先が返済できなくなると、戻るお金そのものが減ります。分配が止まるだけでなく、出資した元本の一部または全部が戻らないことがあります。大損と呼ばれる場面の多くは、この形です。
担保・保証で埋めきれない
担保が付いたファンドでも、元本が守られるわけではありません。担保を処分して回収できる額は、処分したときの値段で決まります。保証が付いていても、保証する人に支払う力がなければ回収できません。担保の評価が高く見積もられていれば、埋められる幅は見かけより小さくなります。
集めたお金が別の用途に使われる
金融庁は「ソーシャルレンディングへの投資にあたってご注意ください」というページで、過去の行政処分の事例を挙げています。担保が無いのに保全されているように見せた表示や、集めたお金をほかのファンドの償還に回した例などです。
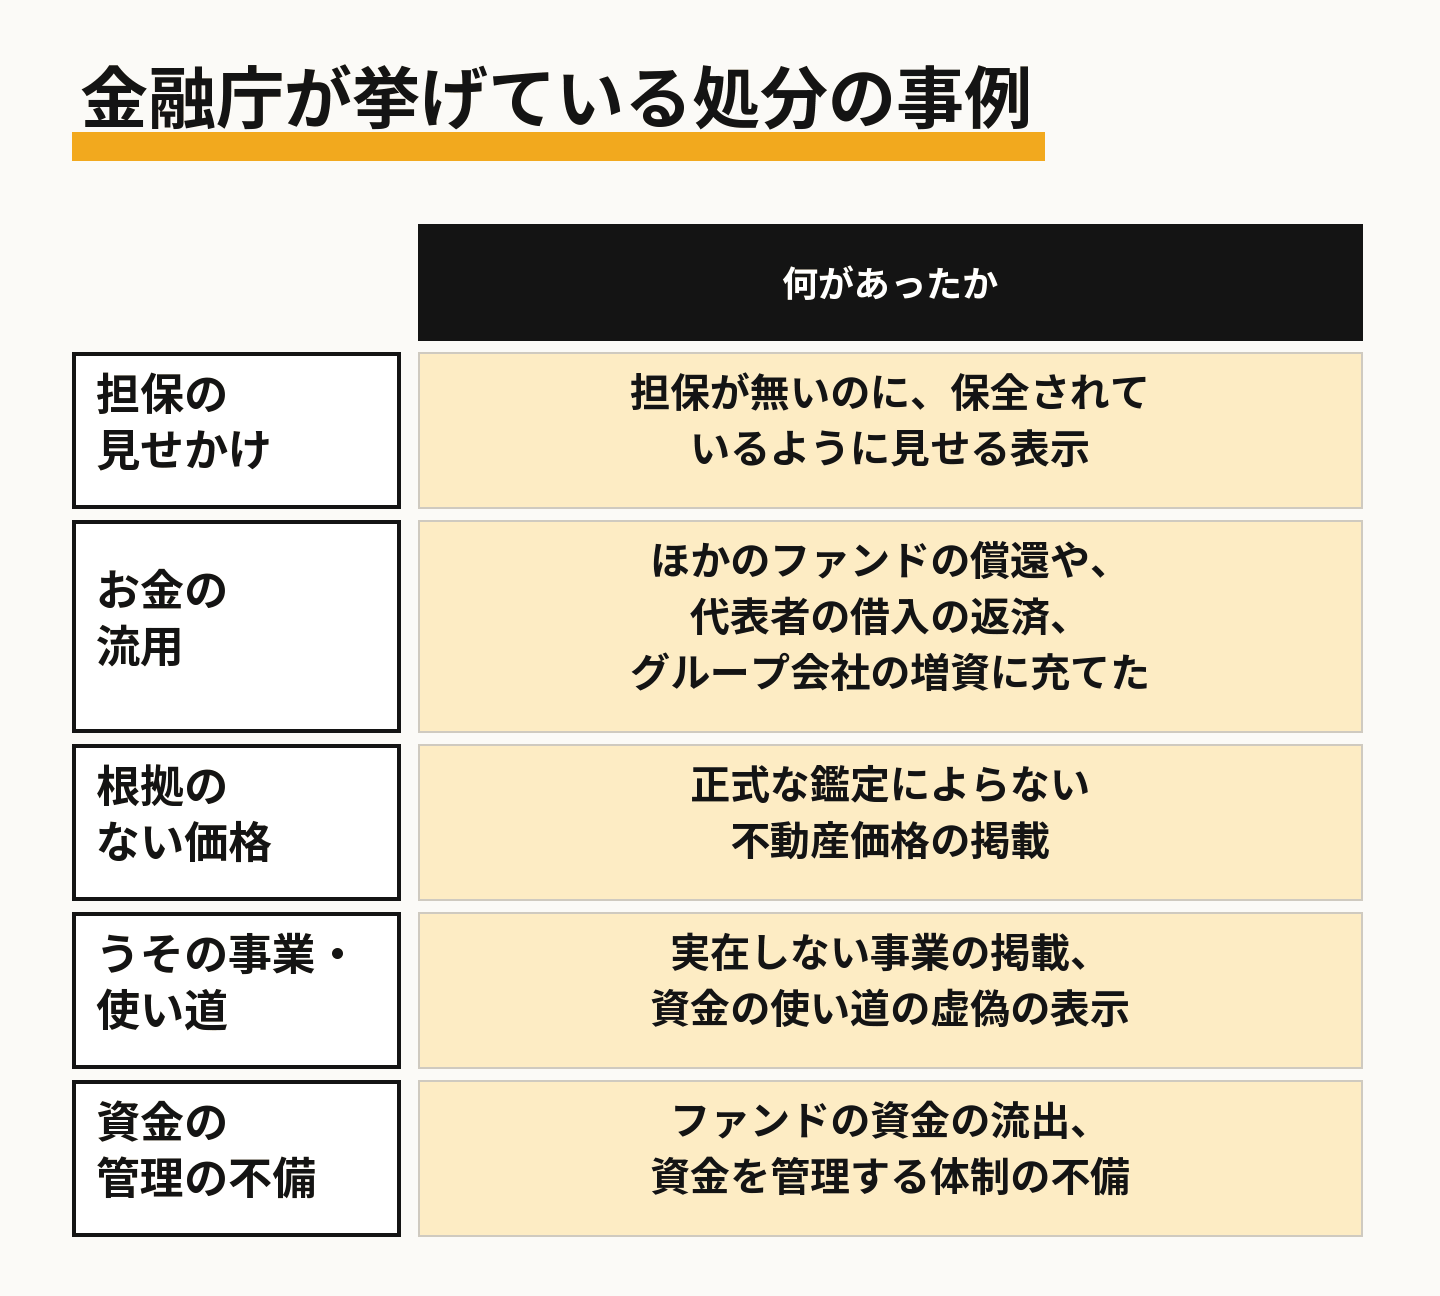
この形の損は、貸付先の事業がうまくいっていても起こり得ます。業者が金融庁の登録を受けているかと、資金をどう管理しているかを、申し込む前に確かめておきましょう。
「おすすめしない」と言われるのはなぜか
ソーシャルレンディングを「おすすめしない」という声には、仕組みから来る理由があります。
- 投資家は貸付先と直接やりとりできず、返済の様子を自分で見られない
- 貸付先の名前や財務がどこまで開示されるかは、事業者とファンドで違う
- 運用期間の間は、原則として途中で解約できない
- 損が出たとき、その損を給与などの所得と差し引けない
どれも、損が出ないかどうかとは別に、損が出たときに投資家が打てる手が少ないことを表しています。比べる項目と確かめる場所は「ソーシャルレンディングの比較」にまとめています。
想定利回りと運用期間:クラカレの記録
クラカレが記録している事業者のうち、不動産特定共同事業の許可を持たず、金融商品取引業の登録で募集する事業者の数字を見ます。この区分には貸付型のほかの商品も含まれますので、ソーシャルレンディングだけの数字ではありません。
| 想定利回り(年率) | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 4%未満 | 47件(17%) | 4件(6%) | 43件(21%) |
| 4%台 | 28件(10%) | 15件(21%) | 13件(6%) |
| 5%台 | 41件(15%) | 11件(15%) | 30件(14%) |
| 6%台 | 57件(20%) | 21件(29%) | 36件(17%) |
| 7〜9%台 | 72件(26%) | 9件(12%) | 63件(30%) |
| 10%以上 | 35件(12%) | 12件(17%) | 23件(11%) |
金融商品取引業の登録の事業者197件では、7〜9%台が61件(31%)でいちばん多く、10%以上も22件(11%)あります。一方で、4%未満も39件(20%)あります。想定利回りは予定の値で、貸付先が返せなければ実際の分配は下がります。利回りが高いことが、そのまま返済の確かさを表すわけではありません。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
運用期間は、金融商品取引業の登録の事業者では7〜12か月が118件(60%)です。13〜24か月も48件(24%)あります。返済が遅れると、この期間よりさらに延びることがあります。お金を使う予定の時期と重ならないかを、先に確かめておきましょう。
損が出たときの税金
ソーシャルレンディングの分配金は、原則として雑所得です。雑所得の赤字は、給与所得など他の区分の所得と差し引けません。損益通算の対象になるのは、不動産所得・事業所得・山林所得・譲渡所得の赤字だけです。分配金の申告の仕方は「ソーシャルレンディングの確定申告」に、元本割れしたときの扱いは「源泉徴収された税金が戻る場合と、元本割れしたときの扱い」にまとめています。個別の判断は、税理士・税務署へご相談ください。
クラカレの画面で確かめる
クラカレのソーシャルレンディング(貸付型)のランキングでは、貸付型の事業者だけを募集件数・募集総額・想定利回り・運用期間で並べて見られます。ページ上部の「すべて/貸付型だけ」の切替で、不動産を運用する型と並べることもできます。
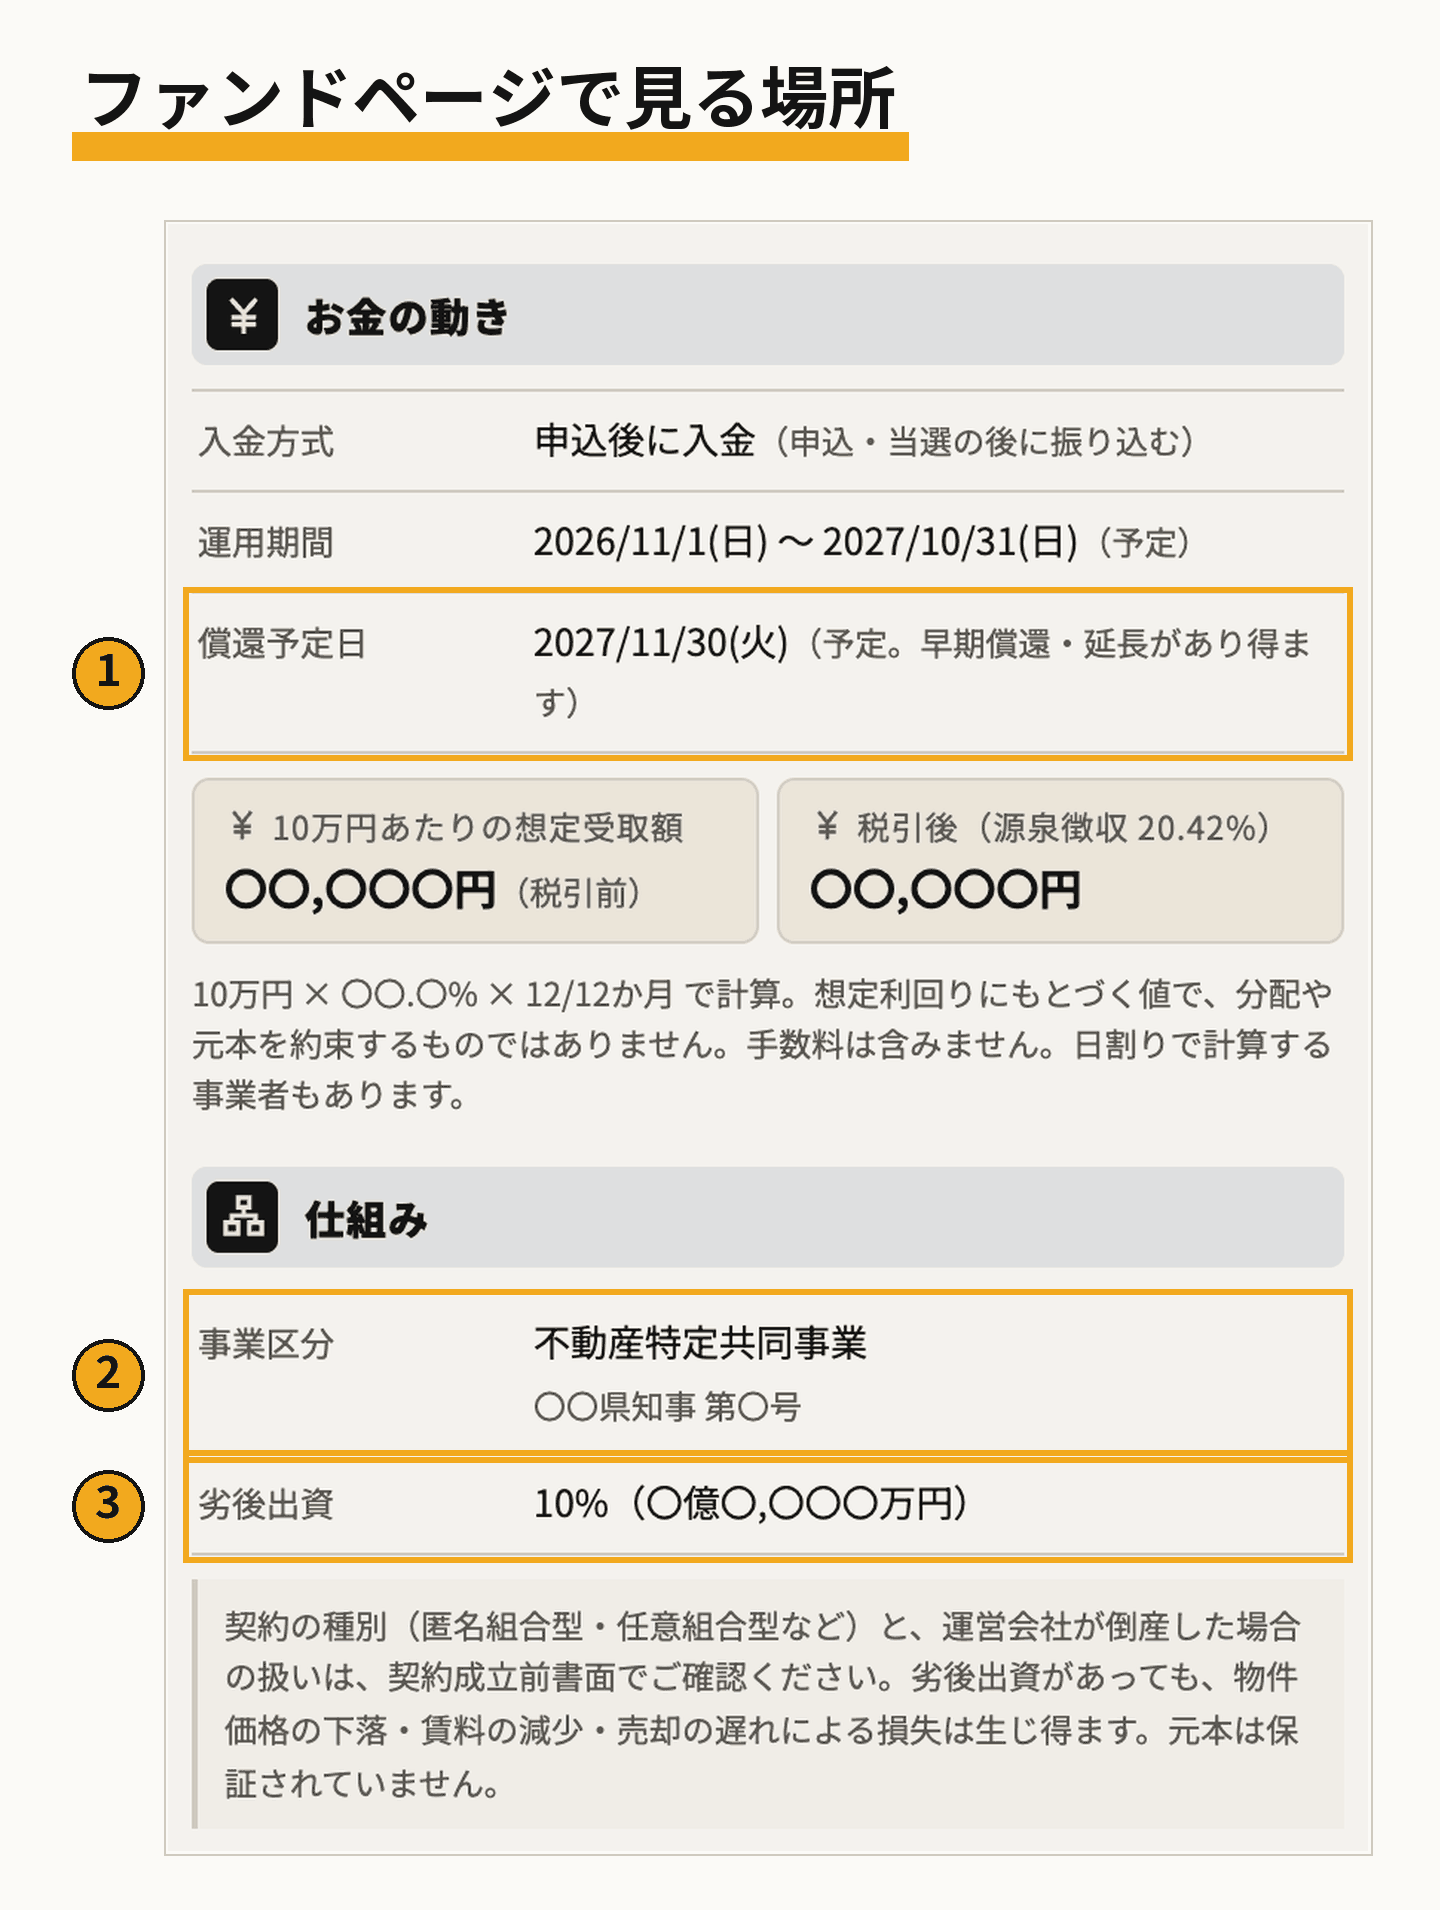
1つ1つのファンドは、事業者の一覧から事業者ページを開き、ファンド一覧からファンドページを開くと見られます。ファンドページの「仕組み」欄の事業区分で、登録の種類と番号が分かります。「お金の動き」欄の償還予定日は予定で、返済が遅れれば後ろにずれます。事業者ページの「運営会社と登録」欄では、登録と法人番号が見られます。貸付先の返済の状況や担保の評価の根拠はクラカレには載せていませんので、契約前に渡される書面(契約締結前交付書面)で確かめてください。
関連する記事
- ソーシャルレンディング(貸付型)とは:仕組みと不動産クラウドファンディングとの違い
- ソーシャルレンディングの比較:事業者とファンドを事実の項目で比べる
- 不動産クラウドファンディングのリスク:元本割れ・遅延・事業者の倒産はどう起きるか
- 不動産クラウドファンディングの失敗パターン:申し込む前に確かめること
- 投資型クラウドファンディングの種類:不動産・貸付・ファンド型・株式型・ST