ソーシャルレンディング(貸付型ファンド)の分配金は、匿名組合契約に基づく利益の分配として原則は雑所得になり、受け取るときに20.42%の所得税等が差し引かれたうえで、確定申告で給与などと合わせて精算します。貸し倒れで元本が減っても、雑所得の損失は給与所得などほかの所得と相殺(損益通算)できません。
税金の仕組みは、匿名組合型の不動産クラウドファンディングとほぼ同じです。この記事では、貸付型ならではの迷いどころ(利息のような分配の所得区分・預金の利子との違い・貸し倒れの扱い)を中心に、国税庁の公表資料で確かめた内容をまとめます。令和8年分(2026年に受け取った分配金を2027年に申告する分)を前提にしています。
分配金の所得区分は「雑所得」
匿名組合の利益の分配は雑所得
ソーシャルレンディングの多くは、投資家が事業者と匿名組合契約を結び、事業者(営業者)が集めたお金を企業などに貸し付ける形をとります。金融庁も、借り手の情報を開示しても投資家が貸金業の登録を求められない条件の一つに、商法上の匿名組合契約による仕組みであることを挙げています(金融庁「ソーシャルレンディングへの投資にあたってご注意ください」)。
国税庁の所得税基本通達は、匿名組合員が営業者から受ける利益の分配を雑所得としています(所得税基本通達36・37共-21)。投資家が事業の重要な業務の決定に加わるなど、営業者と共に経営していると認められる場合は別ですが、申し込んで分配を待つだけの投資家なら雑所得が原則です。
利息のような分配でも、多くは雑所得
貸付型の分配は、借り手が払う利息がもとになります。同じ通達の注には、利益の有無にかかわらず一定額や出資額に対する一定割合で分配される場合は、その分配は金銭の貸付けから生じる所得になると書かれています(36・37共-21の注2)。
この場合も、事業として貸金業を営んでいる人でなければ、多くは雑所得になると考えられます。国税庁は、事業でない貸付けの利子(非営業用貸金の利子)を雑所得の例に挙げているからです(国税庁 タックスアンサー No.1500「雑所得」)。契約の分配の決め方によって区分に迷うときは、税務署に確かめてください。
預金の利子とは扱いが違う
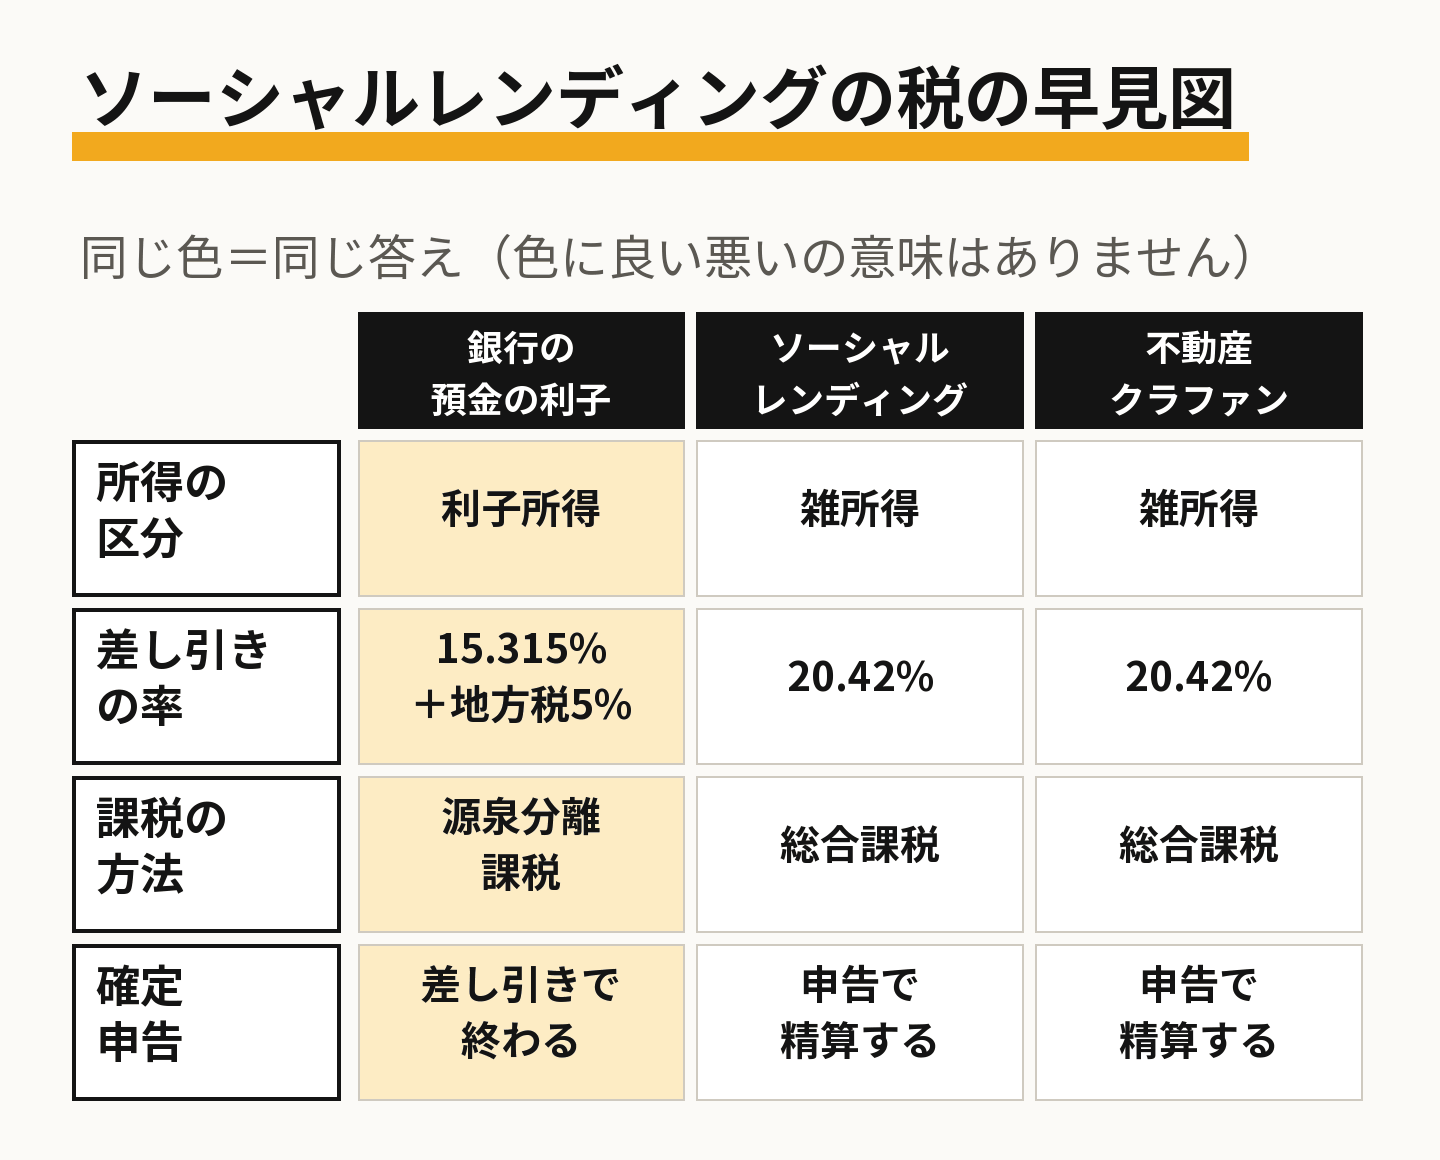
分配金の出どころは利息でも、銀行の預金の利子とは税金の扱いが違います。利子所得は預貯金や公社債の利子などで、原則として15.315%の所得税等と地方税5%が差し引かれて納税が終わります(源泉分離課税・国税庁 タックスアンサー No.1310「利子所得」)。
ソーシャルレンディングの分配金は利子所得ではなく、差し引かれる率は20.42%で、住民税は差し引かれません(国税庁「源泉徴収のあらまし(令和8年版)」第8章 Ⅳ)。差し引かれた後も、確定申告でほかの所得と合わせて計算し直します。
| 項目 | 銀行の預金の利子 | ソーシャルレンディングの分配金 |
|---|---|---|
| 所得の区分 | 利子所得 | 雑所得(匿名組合の利益の分配) |
| 受け取るときに差し引かれる率 | 15.315%(ほかに地方税5%) | 20.42%(住民税は差し引かれない) |
| 課税の方法 | 源泉分離課税(差し引きで終わる) | 総合課税(確定申告で精算する) |
| 出典 | タックスアンサー No.1310 | 所得税基本通達36・37共-21・源泉徴収のあらまし 第8章 |
源泉徴収と、申告が要る・要らない場合
差し引かれる20.42%は前払い
国内で匿名組合契約に基づく利益の分配を支払う事業者は、支払いの際に20.42%の所得税及び復興特別所得税を源泉徴収します(源泉徴収のあらまし 第8章)。これはその年の税金の前払いで、確定申告で過不足を精算します。率の内訳と住民税の扱いは分配金の税金にまとめています。
申告が要る人・要らない人
毎月のように分配を受けていても、申告で見るのは1年分の合計です。会社員で給与以外の所得が20万円以下の人などは所得税の確定申告をしなくてもよい場合がありますが、住民税の申告は別に必要です。判定の仕方は会社員の「20万円」と住民税の申告を参考にしてください。
所得税率が低く、差し引かれた20.42%が多すぎる人は、申告すると戻ることがあります。計算の例は源泉徴収された税金が戻る場合に載せました。申告書の欄と入力の順番は確定申告のやり方で扱っています。
貸し倒れで損をしたときの扱い
給与などとは相殺できない
国税庁は、損益通算の対象になる所得を不動産所得・事業所得・譲渡所得・山林所得としています。雑所得で損失が出ても、その損失をほかの所得から差し引くことはできません(国税庁 タックスアンサー No.2250「損益通算」)。借り手の返済が止まりファンドで損失が出ても、給与所得の税金を減らすことはできないということです。
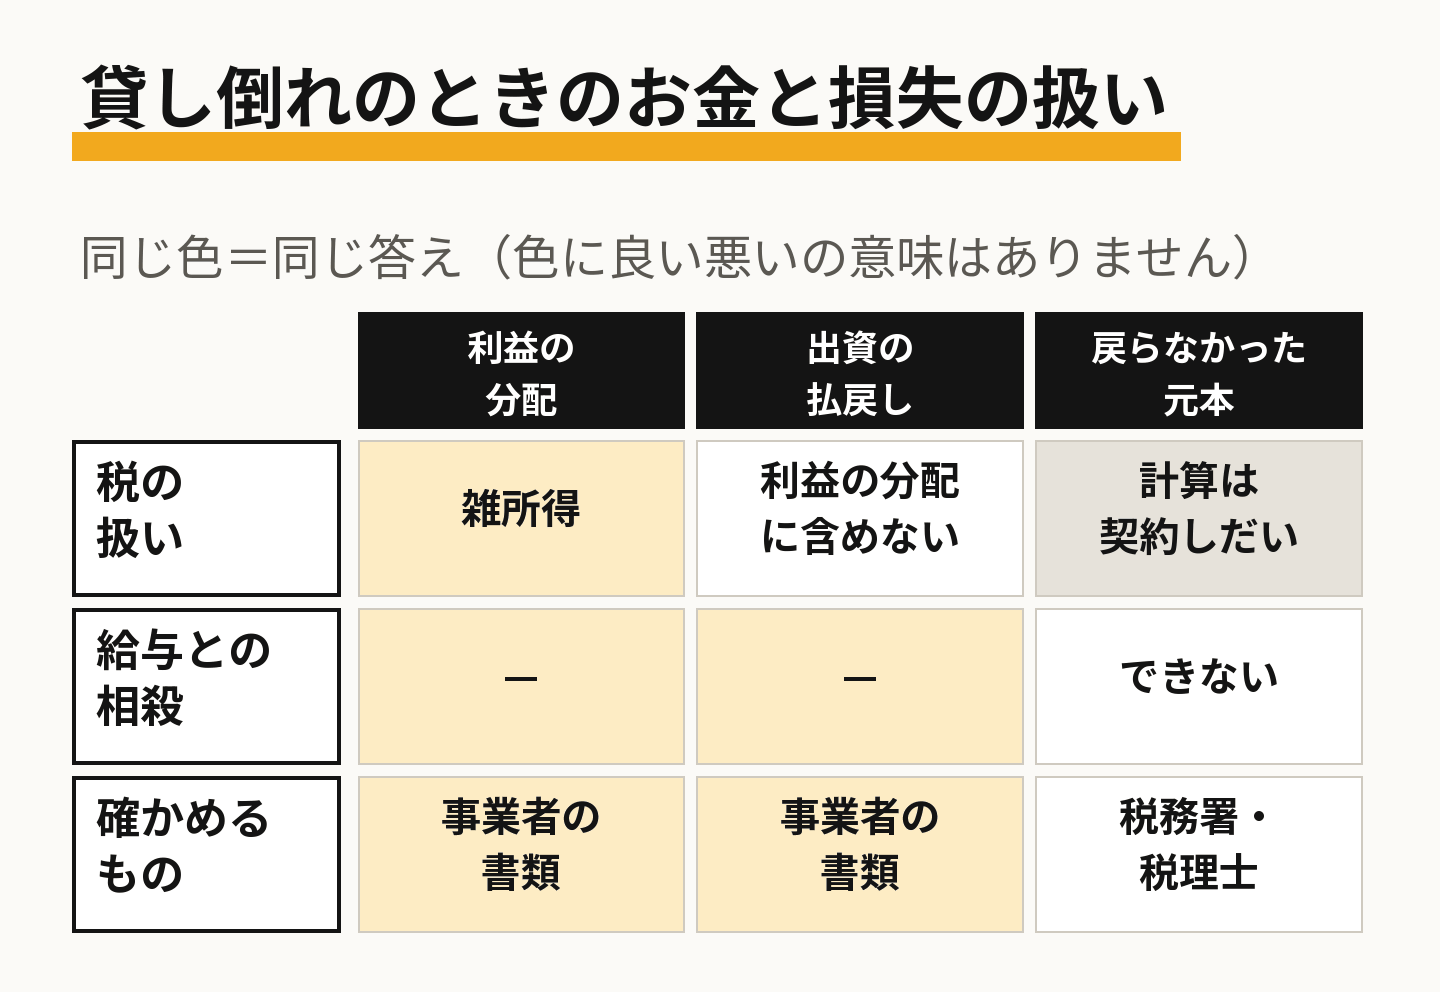
戻らなかった元本の計算は契約しだい
通達は、出資の払戻しとして受け取るお金を利益の分配に含めていません(36・37共-21の注1)。元本が全部戻らなかった場合に、その差を雑所得の計算にどう入れるかは、契約の内容と事業者の計算の示し方によって変わります。自分で判断せず、事業者の書類を持って税務署や税理士に確かめてください。
貸し倒れは1年で決着せず、担保の処分や回収が何年も続くことがあります。回収の途中で受け取ったお金が利益の分配なのか、出資の払戻しなのかは、事業者の書類で分けて確かめましょう。雑所得の中での損失の計算と、上場株式の損失との違いは元本割れしたときの扱いにまとめています。受け取るお金と損失の扱いを並べると、次のとおりです。
申告に使う書類
申告に使う数字は、1年間に受け取った分配金の額(源泉徴収される前の額)と、差し引かれた源泉徴収税額の2つです。事業者がマイページなどで年間の取引報告書を出している場合は、その2つを確かめます。書類の名前や出し方は事業者ごとに違います。
事業者は「匿名組合契約等の利益の分配の支払調書」を作り、翌年1月31日までに税務署に出します(所得税法第225条第1項第3号・第8号・国税庁「匿名組合契約等の利益の分配の支払調書(同合計表)」)。支払調書の支払金額は、その年中に支払が確定した利益の分配の額です(記載要領(PDF))。複数の事業者に出資している人は、全社の分を集めて合計します。
不動産クラファン(匿名組合型)と同じ点・違う点
税金の扱いは、匿名組合型の不動産クラファンとほとんど同じです。違うのは、損失が出る場面と、選べる契約の形です。
| 項目 | ソーシャルレンディング(貸付型) | 不動産クラファン(匿名組合型) | 同じか |
|---|---|---|---|
| 分配金の所得区分 | 雑所得(36・37共-21) | 雑所得(36・37共-21) | 同じ |
| 受け取るときの源泉徴収 | 20.42%(住民税は差し引かれない) | 20.42%(住民税は差し引かれない) | 同じ |
| 課税の方法 | 総合課税(確定申告で精算) | 総合課税(確定申告で精算) | 同じ |
| 事業者が税務署に出す書類 | 匿名組合契約等の利益の分配の支払調書 | 匿名組合契約等の利益の分配の支払調書 | 同じ |
| 損失と給与などとの損益通算 | できない | できない | 同じ |
| 分配のもと | 借り手が払う利息 | 賃料と売却益 | 違う |
| 損失が出る主な場面 | 借り手の返済の遅れ・貸し倒れ、担保の処分で回収しきれないとき | 物件の価格の下落・賃料の減少・売却の遅れ | 違う |
| ほかの契約の形 | 契約の形は契約成立前書面で確かめる | 任意組合型もあり、その分配は不動産所得 | 違う |
不動産クラファンの任意組合型は申告の仕方も損失の扱いも違いますので、任意組合型の分配金は不動産所得で別にまとめています。仕組みそのものの違いはソーシャルレンディング(貸付型)とはを参考にしてください。
よくある質問
Q. ソーシャルレンディングの分配金はNISAで受け取れますか?
A. 匿名組合の出資がNISAで非課税になる「上場株式等」に入らない点は、不動産クラファンと同じです。理由と根拠はNISAは使えるかにまとめています。
Q. 分配金が少ないので、何もしなくてよいですか?
A. 会社員で給与以外の所得が20万円以下なら、所得税の確定申告をしなくてもよい場合があります。ただし住民税の申告は必要です(会社員の「20万円」と住民税の申告)。
Q. 貸し倒れの損失を、ほかのファンドの分配金と差し引けますか?
A. 給与などほかの所得とは損益通算できません(No.2250)。同じ雑所得の中でどう計算するかは契約の内容と事業者の書類によって変わりますので、税務署や税理士に確かめてください。
Q. 利息なのに、預金のように差し引きだけで終わらないのはなぜですか?
A. 源泉分離課税で終わるのは、預貯金や公社債の利子などの利子所得です(No.1310)。ソーシャルレンディングの分配金は匿名組合の利益の分配で、原則は雑所得として総合課税になります(36・37共-21)。
この記事は、2026年10月20日時点で確かめた国税庁・金融庁の公表資料(所得税基本通達・タックスアンサー・源泉徴収のあらまし(令和8年版)・支払調書の案内)による一般的な内容で、個別の税務の判断を示すものではありません。契約の内容やほかの所得によって扱いは変わります。個別の判断は税理士・税務署にご相談ください。
 バンカーズ
 CAPIMA
 クラウドバンク
 Funds
 Funvest
 LENDEX
 OwnersBook