確定申告は、その年の所得と税額を自分で計算し、税務署に届け出る手続きです。会社員は勤め先の年末調整で税金の精算が済むことが多いものの、給与のほかに所得があると申告が要る場合があります。投資の利益は、商品によって「源泉徴収で終わるもの」「申告しないことを選べるもの」「ほかの所得しだいで申告が要るもの」に分かれます。この記事では、不動産クラウドファンディング(不動産クラファン)の分配金がどこに当たるかを、ほかの商品と並べて確かめます。
確定申告とは
所得税は、その年に得た所得にかかる税金です。所得の額と税額を自分で計算し、翌年の申告期間に税務署へ届け出るのが確定申告です。払い過ぎた税金を取り戻すための申告(還付の申告)もあります。
確定申告が要る人として、国税庁の案内では次のような例が挙げられています。
- 個人で事業をしている人や、不動産を貸して賃料を受け取っている人
- 給与の収入が一定の額を超える会社員
- 給与を複数の勤め先から受け取っている会社員
- 給与のほかの所得の合計が一定の額を超える会社員
会社員でも、医療費控除などを受けるために申告することがあります。この場合は、申告が要らない額の所得も含めて申告します。
投資の利益は、商品ごとに扱いが違う
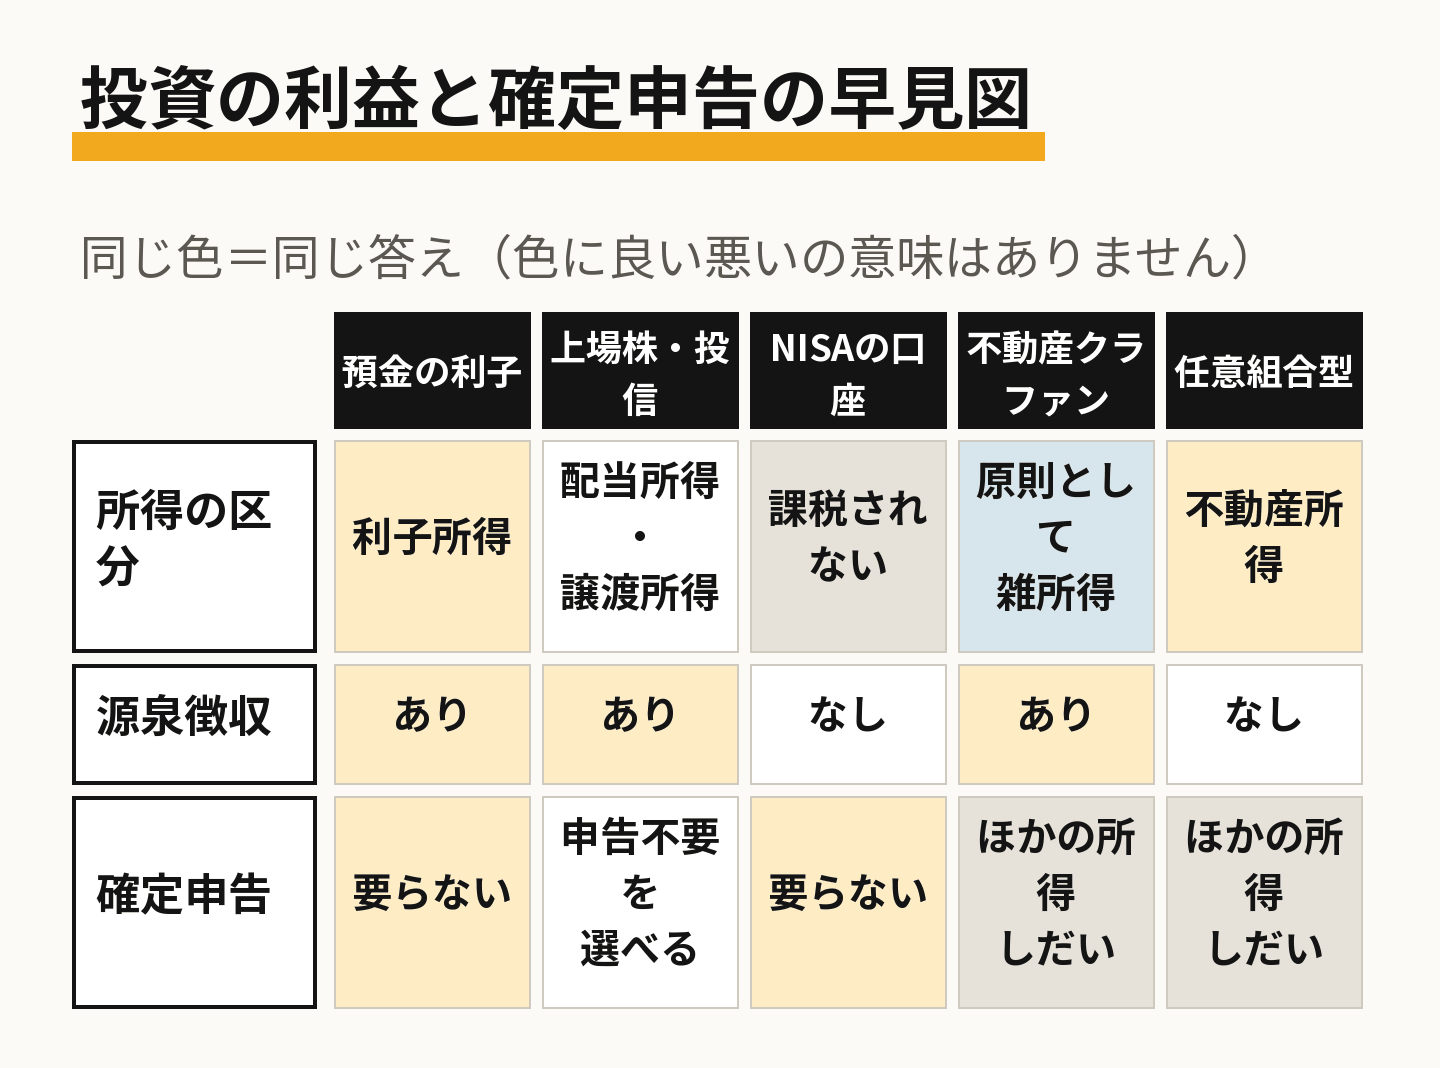
投資の利益にかかる税金は、所得の区分と源泉徴収の有無で扱いが分かれます。主な商品を並べると次のとおりです。
| 商品 | 所得の区分 | 源泉徴収 | 確定申告 |
|---|---|---|---|
| 預金の利子 | 利子所得 | あり(源泉分離課税) | 要らない(源泉徴収で税が終わる) |
| 個人向け国債の利子 | 利子所得 | あり | 申告しないことを選べる |
| 上場株・投資信託・REIT(特定口座の源泉徴収あり) | 配当所得・譲渡所得 | あり | 申告しないことを選べる |
| NISAの口座の利益 | 課税されない | なし | 要らない |
| 不動産クラファン(匿名組合型) | 原則として雑所得 | あり | ほかの所得しだい |
| ソーシャルレンディング(貸付型) | 雑所得 | あり | ほかの所得しだい |
| 任意組合型の商品 | 不動産所得 | なし | ほかの所得しだい |
源泉徴収で終わるもの
預金の利子は、受け取るときに税金が差し引かれ、それで税が終わります。確定申告に書くことはありません。
申告しないことを選べるもの
特定口座(源泉徴収あり)で持つ株・投資信託・REITの利益は、口座の中で税金が差し引かれます。そのまま申告しないことを選べます。申告すると、ほかの口座の損失と差し引いたり、損失を翌年以降に繰り越したりできる場合があります。
課税されないもの
NISAの口座で得た配当や売却益には、税金がかかりません。確定申告も要りません。そのかわり、NISAの口座の損失はほかの口座の利益と差し引けません。不動産クラファンがNISAの対象になるかは「NISAは使えるか」で扱っています。
ほかの所得しだいで申告が要るもの
匿名組合型の不動産クラファンの分配金は、原則として雑所得です。受け取るときに源泉徴収されたうえで、給与などと合わせて税率が決まる総合課税になります。そのため、申告が要るかどうかはその人のほかの所得で変わります。
給与を1か所から受け取っていて、その全部が源泉徴収と年末調整の対象になっている会社員は、給与のほかの所得の合計が一定の額以下なら所得税の確定申告は要りません。ただし、住民税の申告は別に考える必要があります。
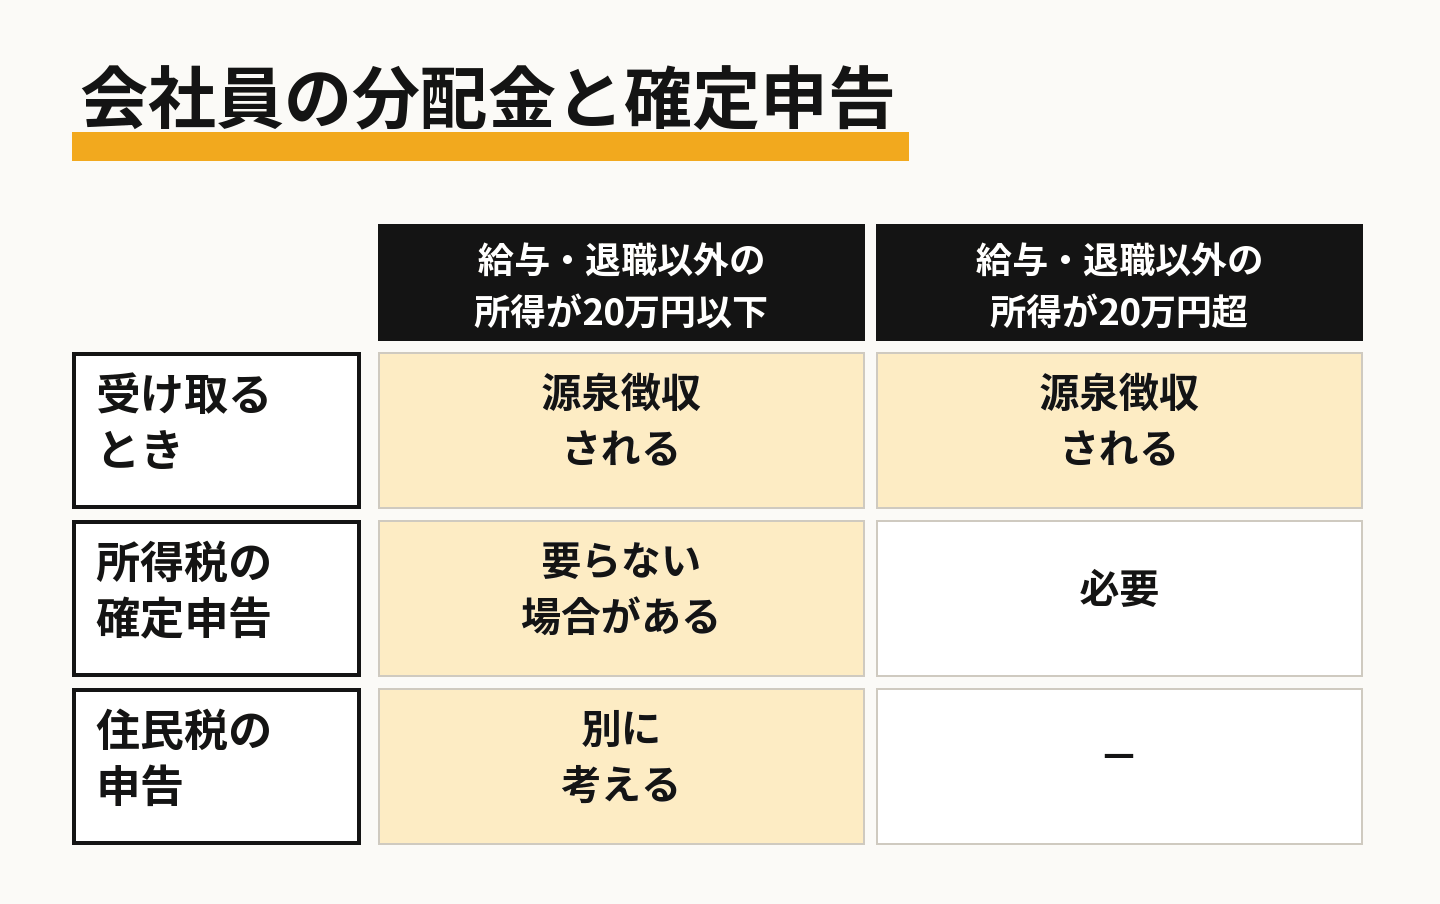
総合課税の税率が源泉徴収の率より低い人は、申告すると税金が戻ることがあります。戻る場合と元本割れしたときの扱いは「源泉徴収された税金が戻る場合と、元本割れしたときの扱い」をご覧ください。
貸付型のソーシャルレンディングの分配金も雑所得です。扱いは「ソーシャルレンディングの確定申告」で扱っています。
源泉徴収されないもの
任意組合型の商品では、投資家が組合員として物件の持ち分を持ちます。分配は不動産所得になり、源泉徴収はされません。申告の違いは「任意組合型の分配金は不動産所得」に、契約の形の違いは「匿名組合型と任意組合型の違い」にまとめています。
不動産クラファンの分配金で、申告の前に確かめること
事業者から届く書類
分配金の額と源泉徴収された税額は、事業者から届く書類に書かれています。書類の見方とe-Taxで入力する場所は「確定申告のやり方」で説明しています。
複数の事業者に出資しているとき
雑所得は、事業者ごとではなく全部を合わせて計算します。出資している事業者それぞれの書類をそろえておきましょう。
損失が出たとき
雑所得の損失は、給与などほかの種類の所得と差し引けません。元本割れしたときの扱いは「源泉徴収された税金が戻る場合と、元本割れしたときの扱い」に書いています。
運用期間と、分配を受ける時期
分配や償還がどの年になるかで、申告する年が変わります。ファンドの運用期間は、次のように分かれています。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
2026年9月1日以降に始まった募集では、7〜12か月のファンドがいちばん多くなっています。運用期間が年をまたぐファンドでは、分配がどの年の所得になるかを書類で確かめておきましょう。申込から分配までの流れは「申込から分配までの流れ」にまとめています。
税の扱いの基本
分配金が雑所得になる理由や源泉徴収の仕組みは「分配金の税金」で詳しく扱っています。ほかの不動産投資と税の区分を並べた表は「不動産投資の比較」にあります。
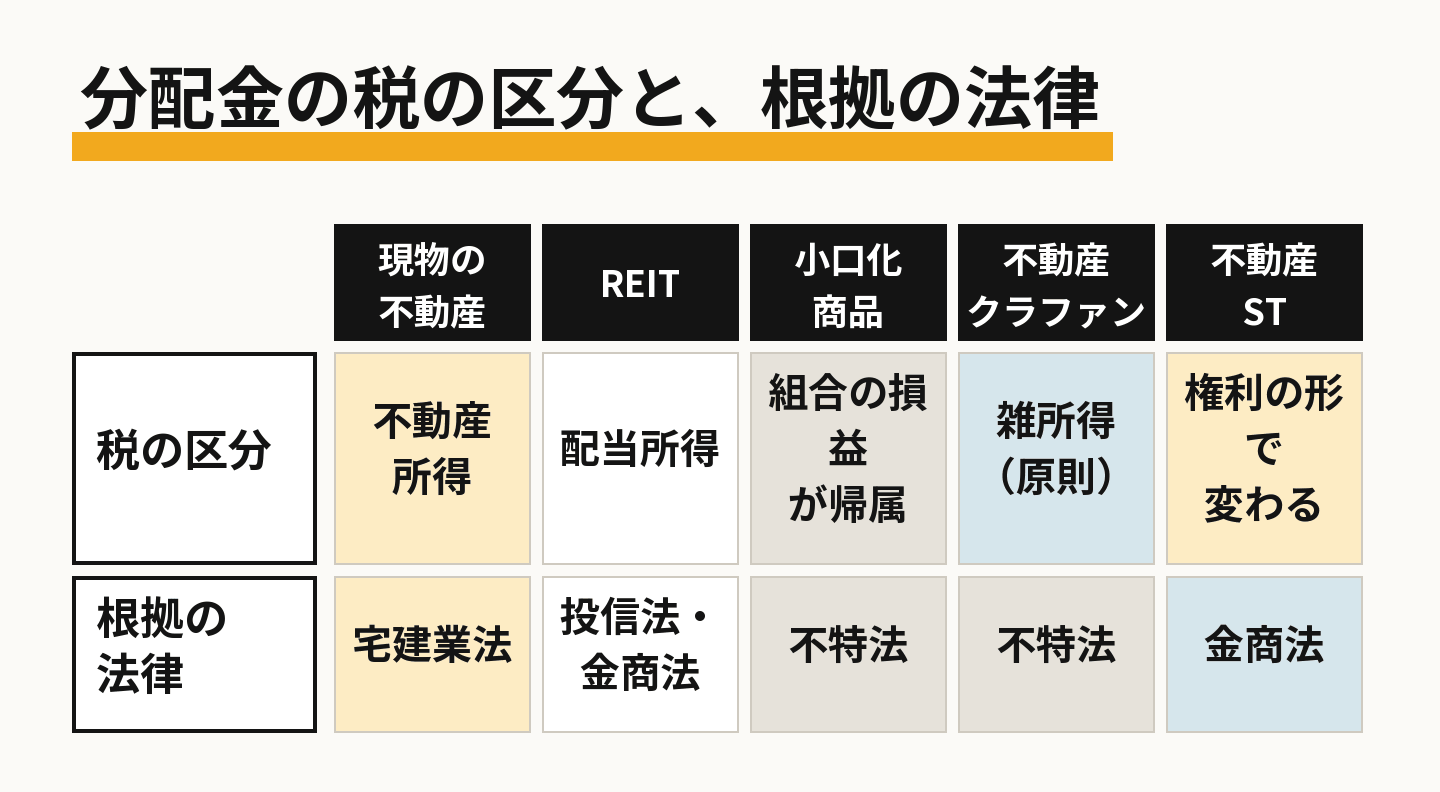
個別の判断は、税理士・税務署へご相談ください。
不動産投資の「節税」と確定申告
不動産投資で赤字を給与と差し引けるかは、商品ごとの所得の区分で変わります。人に貸す現物の不動産は不動産所得の赤字を差し引ける場合がありますが、匿名組合型の不動産クラファンや任意組合型の小口化商品では差し引けません。損の扱いと申告で使う書類の違いは「不動産投資で節税はできるか」で表にまとめています。
よくある質問
Q. 分配金が少なければ、何もしなくてよいですか
A. 会社員で、給与のほかの所得の合計が一定の額以下なら、所得税の確定申告は要りません。ただし、住民税の申告は別に考える必要があります。医療費控除などで確定申告をするときは、分配金も含めて申告します。
Q. 分配金から税金が引かれているのに、また申告するのですか
A. 匿名組合型の分配金は総合課税ですので、源泉徴収は前払いの扱いです。申告するときは、源泉徴収された税額を差し引いて精算します。
Q. 不動産クラファンはNISAで申し込めますか
A. NISAの対象は上場株や投資信託などで、不動産クラファンへの出資は対象外です。違いは「NISAは使えるか」で扱っています。