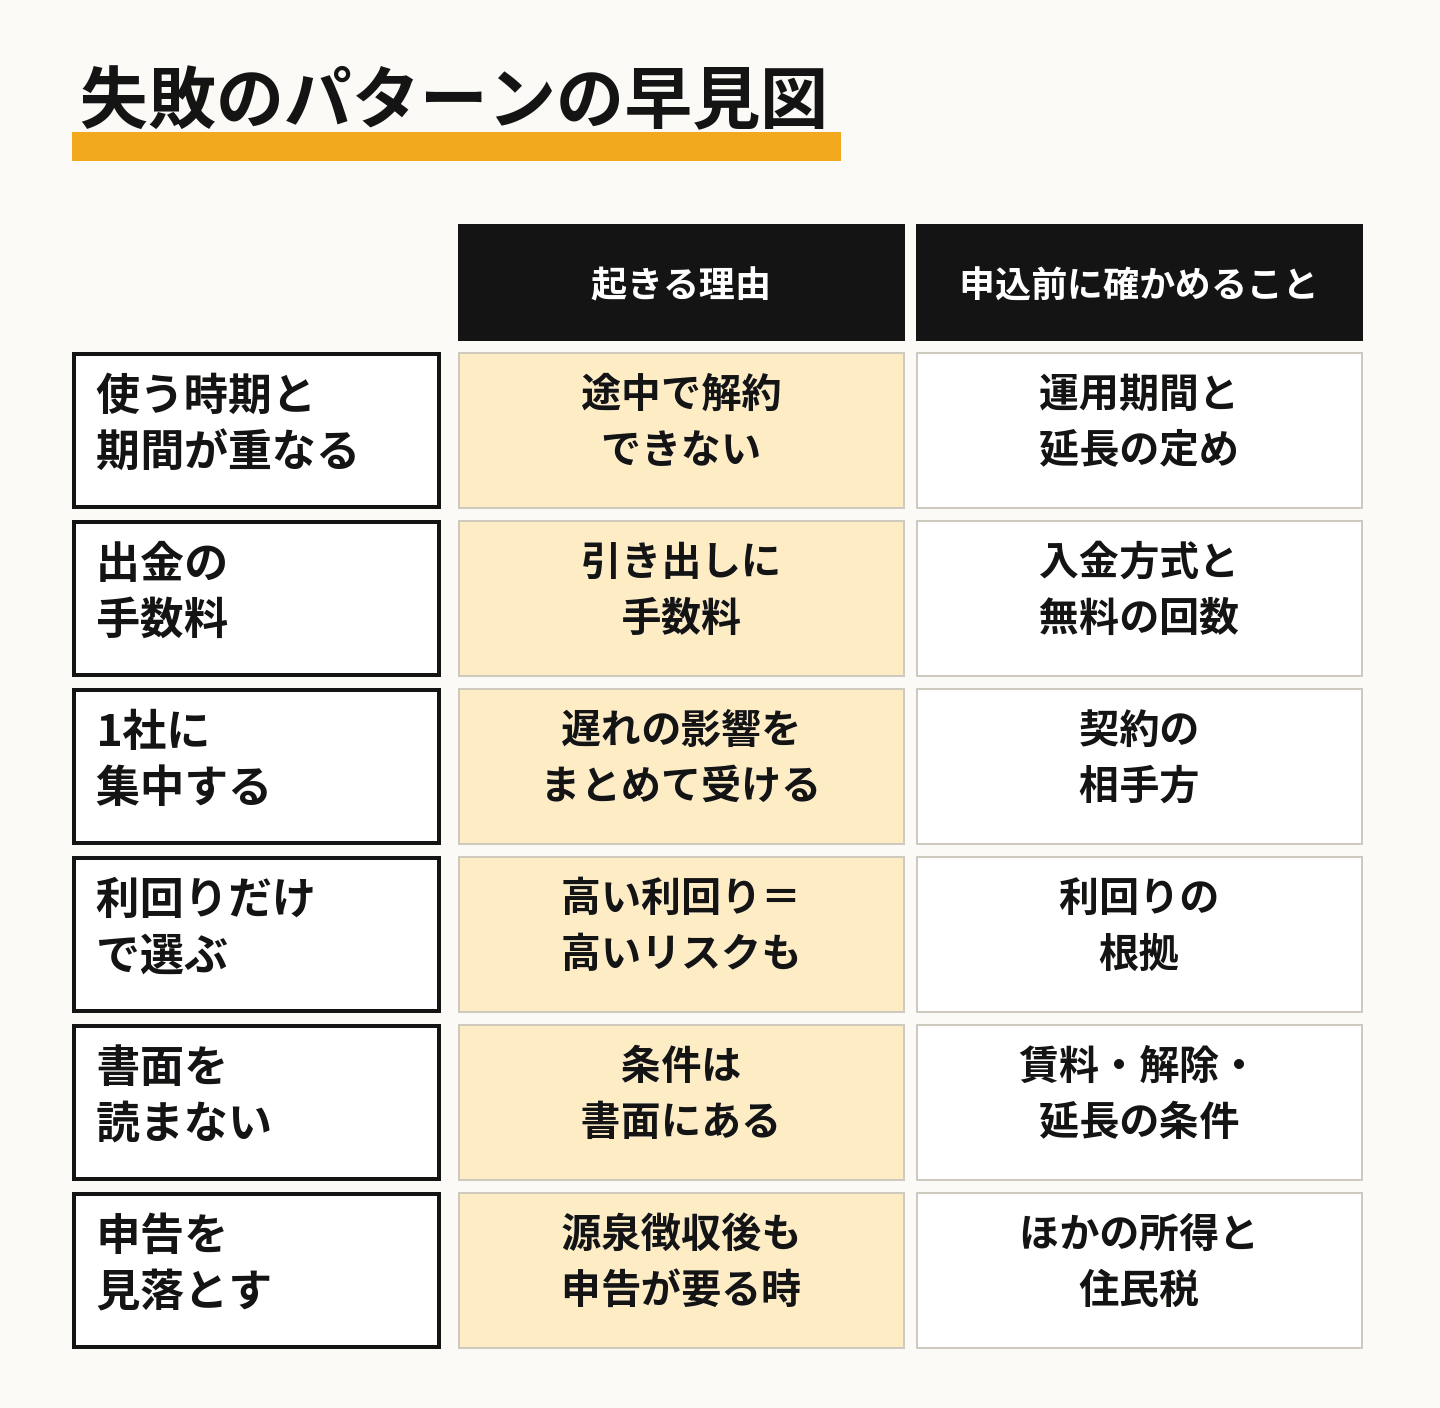
不動産クラウドファンディングの投資家側の失敗は、多くが申し込む前の確かめ漏れから起きます。お金を使う時期と運用期間が重なる、出金の手数料を見ていない、1社のファンドに集中する、利回りだけで選ぶ、契約成立前書面を読まない、償還の遅れや延長を考えていない、確定申告の要否を見落とす、といった形です。この記事では、それぞれが起きる理由と、申し込む前に確かめることを順にまとめます。
物件の価格の下落や事業者の倒産といったリスクそのものの仕組みは「不動産クラウドファンディングのリスク」で扱っています。この記事は、投資家の側の判断で避けられる部分に絞ります。
失敗のパターンと、申込前に確かめること
| 失敗のパターン | 起きる理由 | 申込前に確かめること | クラカレで見られる所 |
|---|---|---|---|
| お金を使う時期と運用期間が重なる | 運用期間の途中で解約できないのが原則 | 運用期間・延長の取り決め・お金が戻る日 | 運用期間で比べる・各ファンドのページ |
| 出金の手数料で手取りが減る | 事前入金の口座から引き出すときに手数料がかかる事業者がある | 入金方式・出金の手数料と無料の回数 | 事前入金と申込後入金の違い |
| 1社・1ファンドに集中する | 遅延や倒産が起きたとき、その影響をまとめて受ける | 契約の相手方・最低投資額・分けて申し込めるか | 事業者の一覧・少額で投資するには |
| 利回りだけで選ぶ | 高い利回りは、リスクの高さを表している場合がある | 利回りの根拠・劣後出資の割合・物件の状態 | 想定利回りの見方・劣後出資の割合の見方 |
| 契約成立前書面を読まない | 賃料の支払状況や解除の条件は書面に書かれている | 契約の種類・賃料の支払状況・中途解約と延長の条件 | クラカレでは見られない(各社の会員ページで確かめる) |
| 償還の遅れや延長を考えていない | 売却や賃料の支払いが予定どおりに進まないことがある | 延長・早期償還の取り決め・遅れたときの扱い | 申込から分配までの流れ・「元本割れ0件」の読み方 |
| 確定申告の要否を見落とす | 分配金は源泉徴収されても、申告が要る場合がある | ほかの所得との合計・住民税の申告 | 会社員の「20万円」と住民税の申告 |
お金を使う時期と運用期間が重なる
運用期間の途中でお金を引き出せないことを知らずに、近く使う予定のお金を入れてしまう失敗です。不特法の契約では、契約成立時の書面を受け取った日から8日を経過するまでの間なら、書面で契約を解除できます(不特法26条)。その期間を過ぎると、運用期間の途中で解約できないのが原則です。
運用期間の長さはファンドによって違います。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
確かめるのは、運用期間の長さだけではありません。お金が戻るのは運用が終わった日ではなく、その後の償還の日です。延長の取り決めがあるファンドでは、予定より後になることもあります。使う予定の時期から逆算して、延長されても困らない期間かを見ておきましょう。期間ごとの違いは「運用期間で比べる」で詳しく扱っています。
出金の手数料で手取りが減る
事前入金の事業者では、口座に入れたお金を自分の銀行口座へ戻すときに、手数料がかかることがあります。少額の出資では、手数料の重みが分配金に比べて大きくなります。
| 事業者 | 入金方式 | 出金・払戻の手数料 |
|---|---|---|
 AGクラウドファンディング | (記録なし) | 振込手数料はお客さま負担(金額の記載なし。利用規約 第12条) |
 ASSECLI | 申込後に入金 | 出金なし(デポジットなし。分配金などの振込手数料は事業者負担) |
| CCAMEL | 申込後に入金 | 運用終了後の出資金払戻しの振込手数料は当社負担(解約時の払戻しは投資家負担) |
 CAPIMA | 事前入金 | 無料(デポジット口座から指定口座への出金手数料なし) |
 COMMOSUS | 事前入金・申込後入金のどちらも | 月1回無料、同月2回目以降は1回770円 |
 COZUCHI | 申込後に入金 | 月1回まで無料、2回目以降は1回330円 |
 CREAL | 事前入金 | 引き出し手数料:ドコモSMTBネット銀行宛0円・他行宛145円(投資家負担) |
 FUNDROP | 申込後に入金 | 有料:楽天銀行宛52円/他行宛 3万円未満150円・3万円以上229円(FAQ記載は2021-10-01時点) |
 Funds | 事前入金 | 無料(FAQ「出金手数料は無料です」) |
 Funvest | 申込後に入金 | 出金なし(償還・分配は登録口座へ送金。出金手続き自体がない) |
 J.LENDING | 申込後に入金 | 出金なし(分配は分配日から3営業日を目途に登録銀行口座へ振込) |
 LENDEX | 事前入金 | 1回330円(月2回まで無料) |
 LSEED | 申込後に入金 | (記録なし) |
 Maritime Bank | (記録なし) | (記録なし) |
 OwnersBook | 事前入金 | 1回330円(株主優待会員・プラチナ会員は無料) |
| RRimple | 申込後に入金 | 投資家負担なし(FAQ「お客様負担の手数料は出資金を入金する際の振込手数料のみ」) |
 T's Funding | 申込後に入金 | 出金なし(分配・元金は返金用口座へ振込。GMOあおぞらネット銀行以外は返金時100円。振込時の手数料は銀行により異なる) |
 TAMBO | 申込後に入金 | 出金なし(デポジットなし。分配・出資金返還は登録口座へ振込、振込手数料は原則事業者負担。入金時の振込手数料は会員負担、GMOあおぞら銀行の本人名義口座からは無料) |
 TECROWD | 申込後に入金 | 出金なし(配当・元本は登録口座へ振込。楽天銀行(JRE BANK含む)宛は事業者負担、他行宛は投資家負担) |
 TRINITY FUND | 申込後に入金 | (記録なし) |
 TSON FUNDING | 申込後に入金 | 出金なし(分配・償還は振込。匿名組合型は事業者負担/任意組合型は550円を組合員で均等割+130円を投資家負担) |
 えんPocket | (記録なし) | (記録なし) |
 大家どっとこむ | 申込後に入金 | 出金なし(分配・償還は登録口座へ直接送金。GMOあおぞら宛は無料、他行宛は他行あて振込手数料がかかる) |
 クラウドバンク | 事前入金 | 無料(日本円の出金。外貨はみずほ1,500円・他行6,500円) |
 ゴコウファンド | (記録なし) | (記録なし) |
 トモタク | 申込後に入金 | 月1回目の払戻は無料、同月2回目以降は所定の振込手数料(GMOあおぞら宛は2回目以降も無料) |
 バンカーズ | 事前入金・申込後入金のどちらも | 無料(預託金口座からの出金は回数制限なく無料) |
 プレファン | 申込後に入金 | 出金なし(分配・償還は登録口座へ振込。手数料負担の記載は未確認) |
 みんなの年金 | 申込後に入金 | デポジット口座からの払戻:PayPay銀行0円・他行145円 |
 利回りくん | 申込後に入金 | 出金なし(出資金・分配金は登録口座へ、振込手数料は事業者負担) |
無料の回数が月ごとに決まっている事業者もあります。分配金や償還金が事業者の口座に入るのか、登録した銀行口座へ直接振り込まれるのかでも、手数料のかかり方が変わります。入金方式の違いと、買えなかったときにお金が口座に残る問題は「事前入金と申込後入金の違い」をご覧ください。
1社・1ファンドに集中する
元本は保証されておらず、遅延や元本割れはどの事業者のファンドでも起こりえます。1つのファンドや1つの事業者にまとめて出資すると、そこで遅れが出たときに、出資したお金の全部が影響を受けます。
分けるときに見るのは、件数よりも契約の相手方です。運営会社が営業者として契約の相手方になるファンドでは、同じ会社のファンドをいくつ買っても、その会社の資金繰りの影響を一緒に受けます。許可の種類と契約の相手方の確かめ方は「不動産特定共同事業法(不特法)とは」で説明しています。
分けて申し込めるかは、最低投資額で決まります。最低投資額は事業者ごとに違い、一覧は「少額で不動産に投資するには」にあります。
利回りだけで選ぶ
想定利回りは事業者が示す予定の値で、約束ではありません。金融庁は貸付型について、高い利回りなど限られた情報だけで投資の判断をせず、業者が出すさまざまな情報を確かめるよう呼びかけています。高い利回りの商品では、返済の遅れや貸し倒れのリスクが高いことを認識しておくようにとも書いています(金融庁「ソーシャルレンディングへの投資にあたってご注意ください」)。
利回りの数字を見たら、なぜその利回りなのかを確かめます。開発中の物件か、運用期間が長いか、劣後出資の割合が小さいかで、同じ数字でも意味が変わります。数字の分布と読み方は「想定利回りの見方」、損失を先に負う部分の読み方は「劣後出資の割合の見方」をご覧ください。
契約成立前書面を読まない
不特法は、契約が成立するまでの間に、契約の内容などを書いた書面を申込者に交付して説明するよう事業者に求めています(不特法24条)。これが契約成立前書面で、多くの事業者ではウェブ上で交付されます。申込の画面で確認のボタンを押すだけで済ませてしまうと、判断のよりどころになる情報を見ないまま契約することになります。
書面で見ておきたいのは次のような点です。
- 契約の種類(匿名組合型か任意組合型か)と、契約の相手方
- 物件の状況と、賃料の支払状況
- 運用期間の延長と、早期償還の取り決め
- 損失が出たときの分担(劣後出資の割合など)
- 分配と償還の時期と、振込の方法
書面に載る項目は、2026年8月の施行規則の改正で増えました。何が増えたかは「不特法施行規則の改正(2026年8月)」にまとめています。運用が始まった後は、事業者が定期に交付する財産管理報告書で、運用の状況を確かめられます(不特法28条)。
償還の遅れや延長を考えていない
予定の日にお金が戻らないことは、元本割れまでいかなくても起こります。物件の買い手が見つからない場合や、賃料の支払いが止まった場合です。業界で実際に公表された出来事は「不動産クラウドファンディングのリスク」に、行政の公表資料に書かれた事実だけでまとめています。
申し込む前には、延長できる期間の上限と、延長中の分配の扱いを書面で確かめます。予定より早く終わる早期償還の取り決めがあれば、次にお金をどこへ回すかも考えておく必要があります。申込から償還までにお金が動かない期間は「申込から分配までの流れ」で扱っています。
事業者が出す「元本割れ0件」などの実績は、事業者自身の公表です。読み方は「「元本割れ0件」の読み方」をご覧ください。
確定申告の要否を見落とす
匿名組合型の分配金は、受け取るときに所得税が源泉徴収されますが、それで手続きが終わるとは限りません。国税庁は、給与を1か所から受けていてその全部が源泉徴収の対象となる人のうち、給与所得と退職所得を除く所得の合計が20万円を超える人を、確定申告が必要な人に挙げています(国税庁 タックスアンサーNo.1900)。
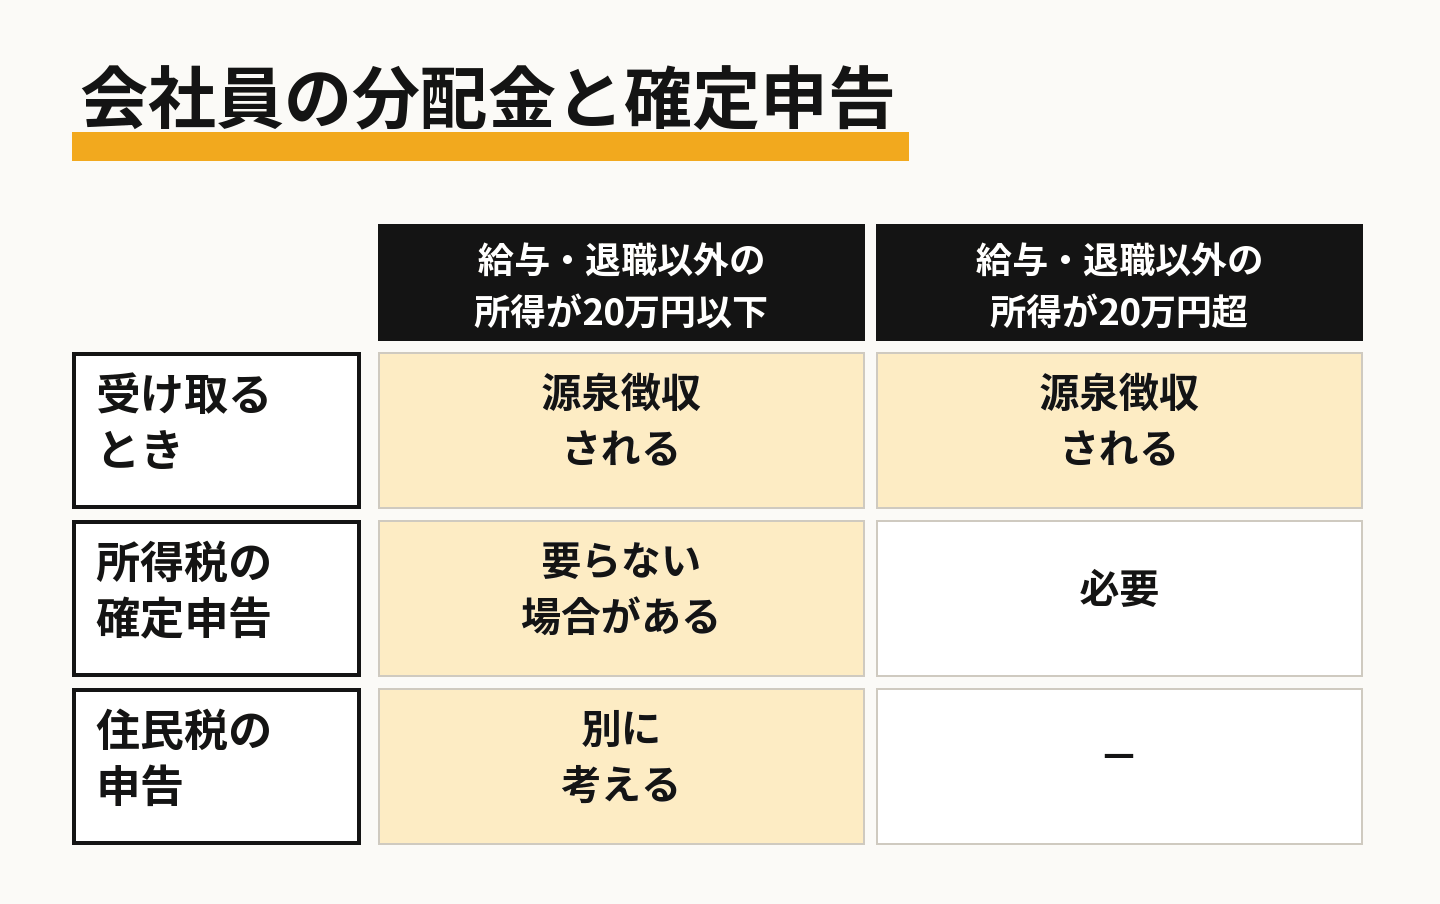
20万円以下で所得税の確定申告が要らない場合も、住民税の申告は別に考える必要があります。会社員の場合の扱いは「会社員の「20万円」と住民税の申告」、分配金の所得の区分と税率は「分配金の税金」で説明しています。個別の判断は税理士・税務署にご相談ください。
クラカレの画面で確かめる
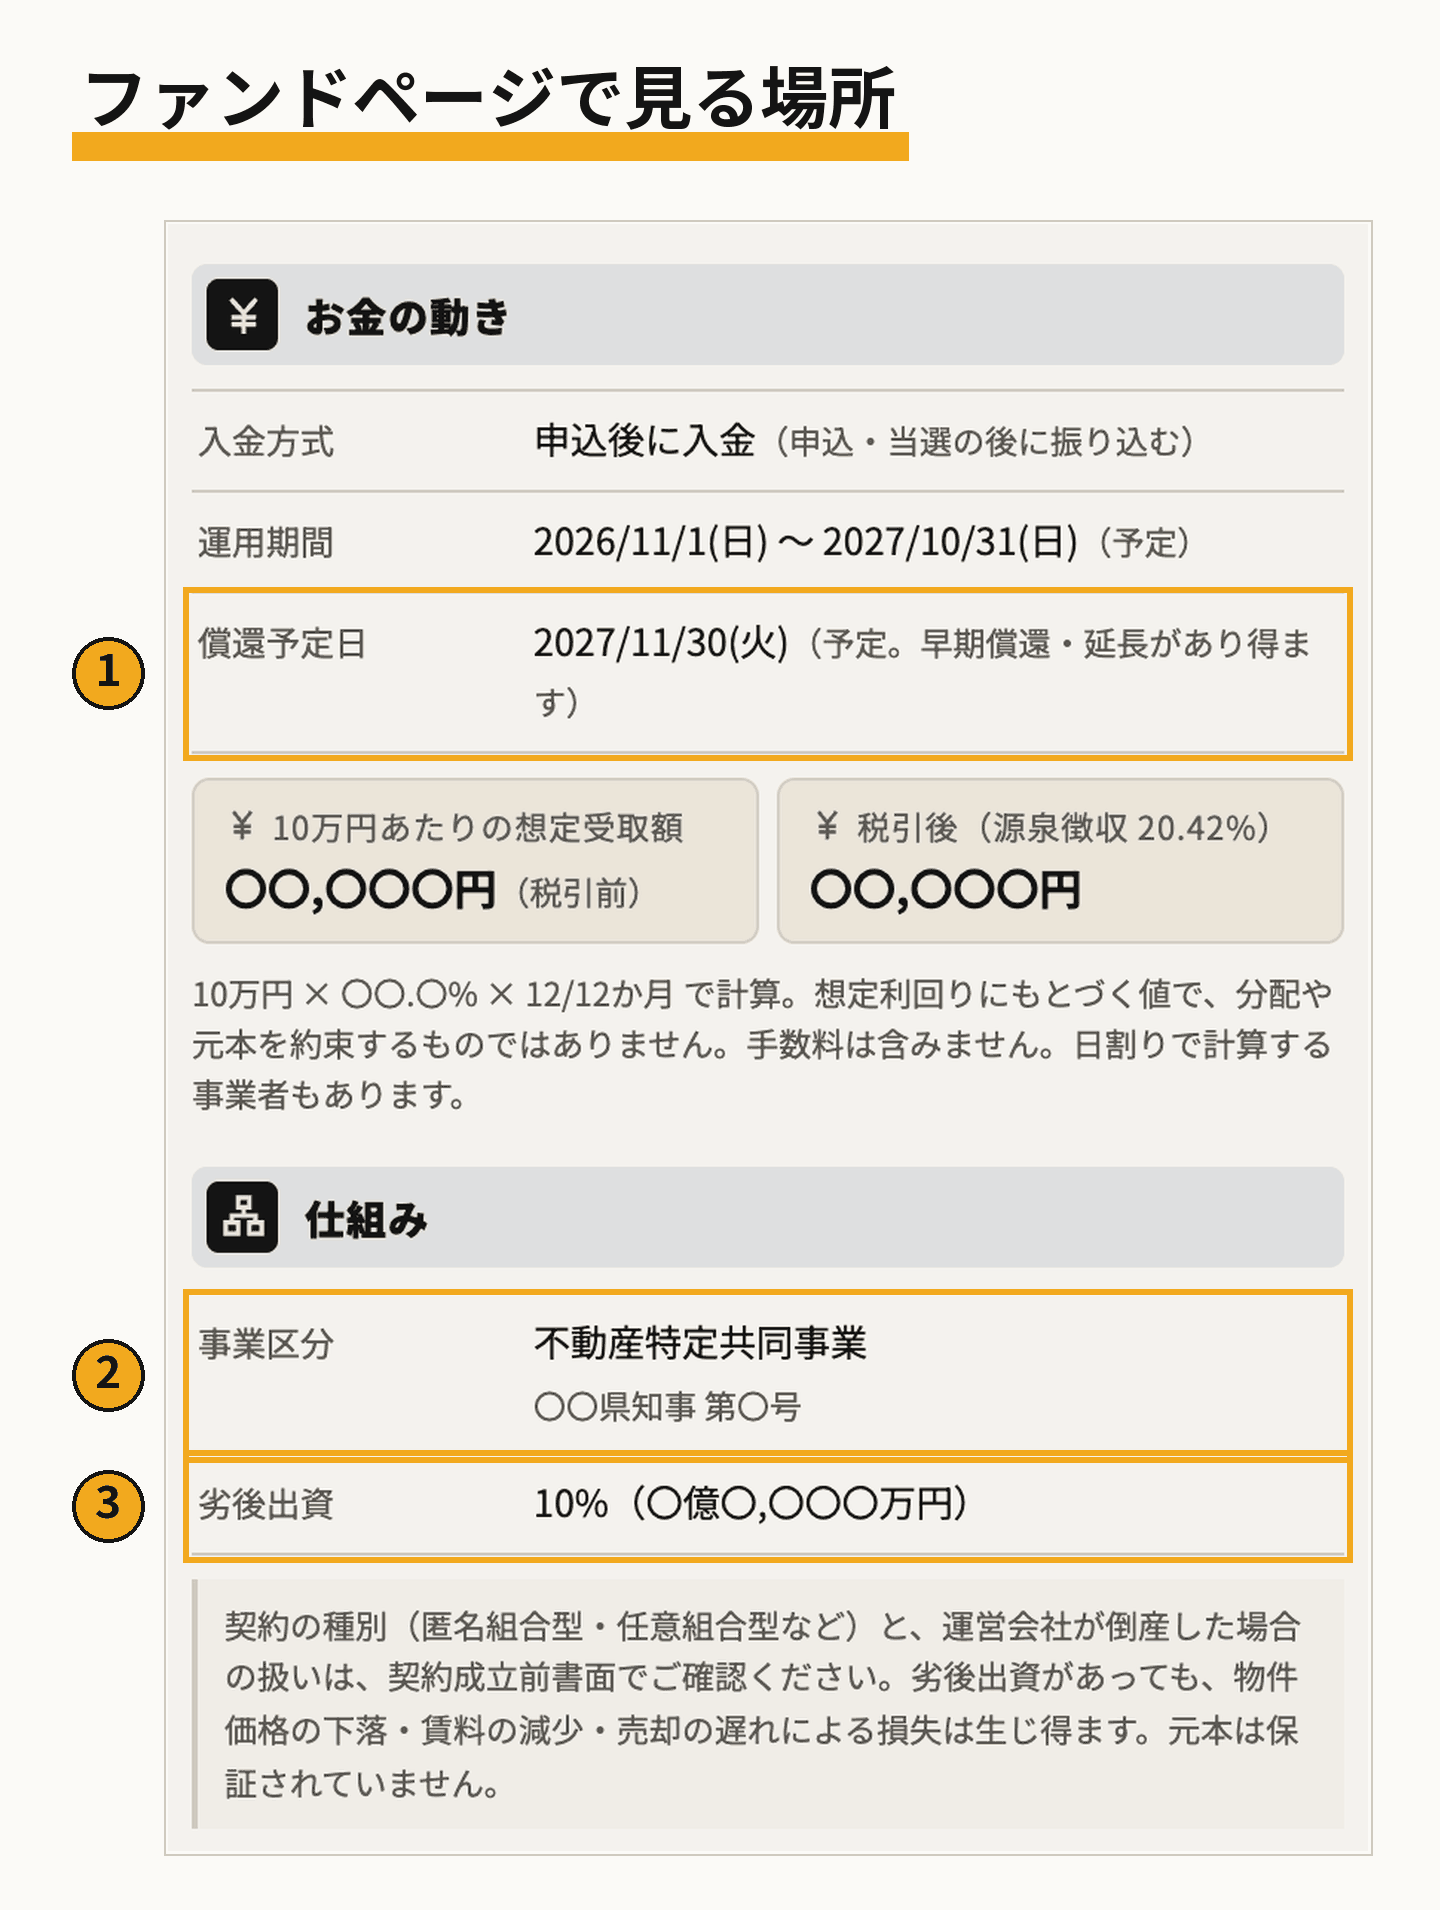
上の表の確かめることのうち、運用期間や償還予定日、事業区分はクラカレのファンドページで見られます。ファンドページは、事業者の一覧から各社の事業者ページを開くと選べます。「お金の動き」欄には運用期間と入金方式が並び、事業者が書いていれば償還予定日も載ります(図の①)。「仕組み」欄では事業区分と、載っているファンドでは劣後出資の割合を見られます(図の②③)。出金の手数料や延長の取り決め、賃料の支払状況は画面に載せていないので、契約成立前書面と各社の案内で確かめてください。
失敗とは言えないこと
申し込んでも買えなかったことは、お金が減ったわけではありません。ただし事前入金の事業者では、買えない間もお金が口座に置かれたままになります。買いにくさがどう生まれるかは「「申し込んでも買えない」は本当か」をご覧ください。
不動産クラファンをやめておくべきかという問いには、この記事では答えを出していません。よく聞く不安の声を記録で確かめた記事は「「やめとけ」と言われる理由を、記録の数字で確かめる」です。
よくある質問
Q. 不動産クラファンで失敗しないための一番の方法はありますか
A. どの方法でも損を避けられるとは言えません。元本は保証されていないためです。避けられるのは、使う時期の重なりや手数料、申告漏れのように、申し込む前に確かめれば分かる失敗です。
Q. 申し込んだ後に、失敗したと気づいたらやめられますか
A. 不特法の契約では、契約成立時の書面を受け取った日から8日を経過するまでの間、書面で契約を解除できます(不特法26条)。それを過ぎると、運用期間の途中で解約できないのが原則です。
Q. いくつの事業者に分ければよいですか
A. クラカレは決まった数を示していません。分けるときは件数よりも、契約の相手方が別の会社かどうかを見ておきましょう。
Q. 失敗した人の体験談は載っていますか
A. クラカレでは個人の体験談や、特定の事業者の失敗の事例は集めていません。行政が公表した出来事は「不動産クラウドファンディングのリスク」にまとめています。
制度の説明は、2026年10月20日時点で確かめた法令(不動産特定共同事業法)と、金融庁・国税庁の公表資料(国税庁のタックスアンサーは令和8年4月1日現在の法令等による)によります。入金方式と手数料は各社の公開情報によります。