ワンルームマンション投資は、マンションの1室を自分で買って入居者に貸し、賃料を受け取る現物の不動産投資です。物件の代金はローンでまかなうことが多く、入居者の募集や修繕も自分か管理会社が行います。不動産クラウドファンディング(不動産クラファン)は、事業者が運用する不動産のファンドに出資する形で、借入れをせず、ファンドごとに決まった額から申し込めます。この記事では、2つの違いを同じ項目で比べます。どちらがよいかの順位は付けません。
ワンルームマンション投資のしくみ
ワンルームマンション投資では、マンションの1室を区分所有の形で買います。宅地建物取引業の免許を受けた会社から買うのが一般的で、売買の前には重要事項の説明を受けます(宅地建物取引業法)。
買った部屋を入居者に貸すと、賃料は不動産所得になります(国税庁 タックスアンサー No.1370「不動産収入を受け取ったとき(不動産所得)」)。ローンの返済・管理費・修繕積立金・固定資産税などは、空室の月でも払い続けます。やめるときは、買い手を探して部屋を売ります。
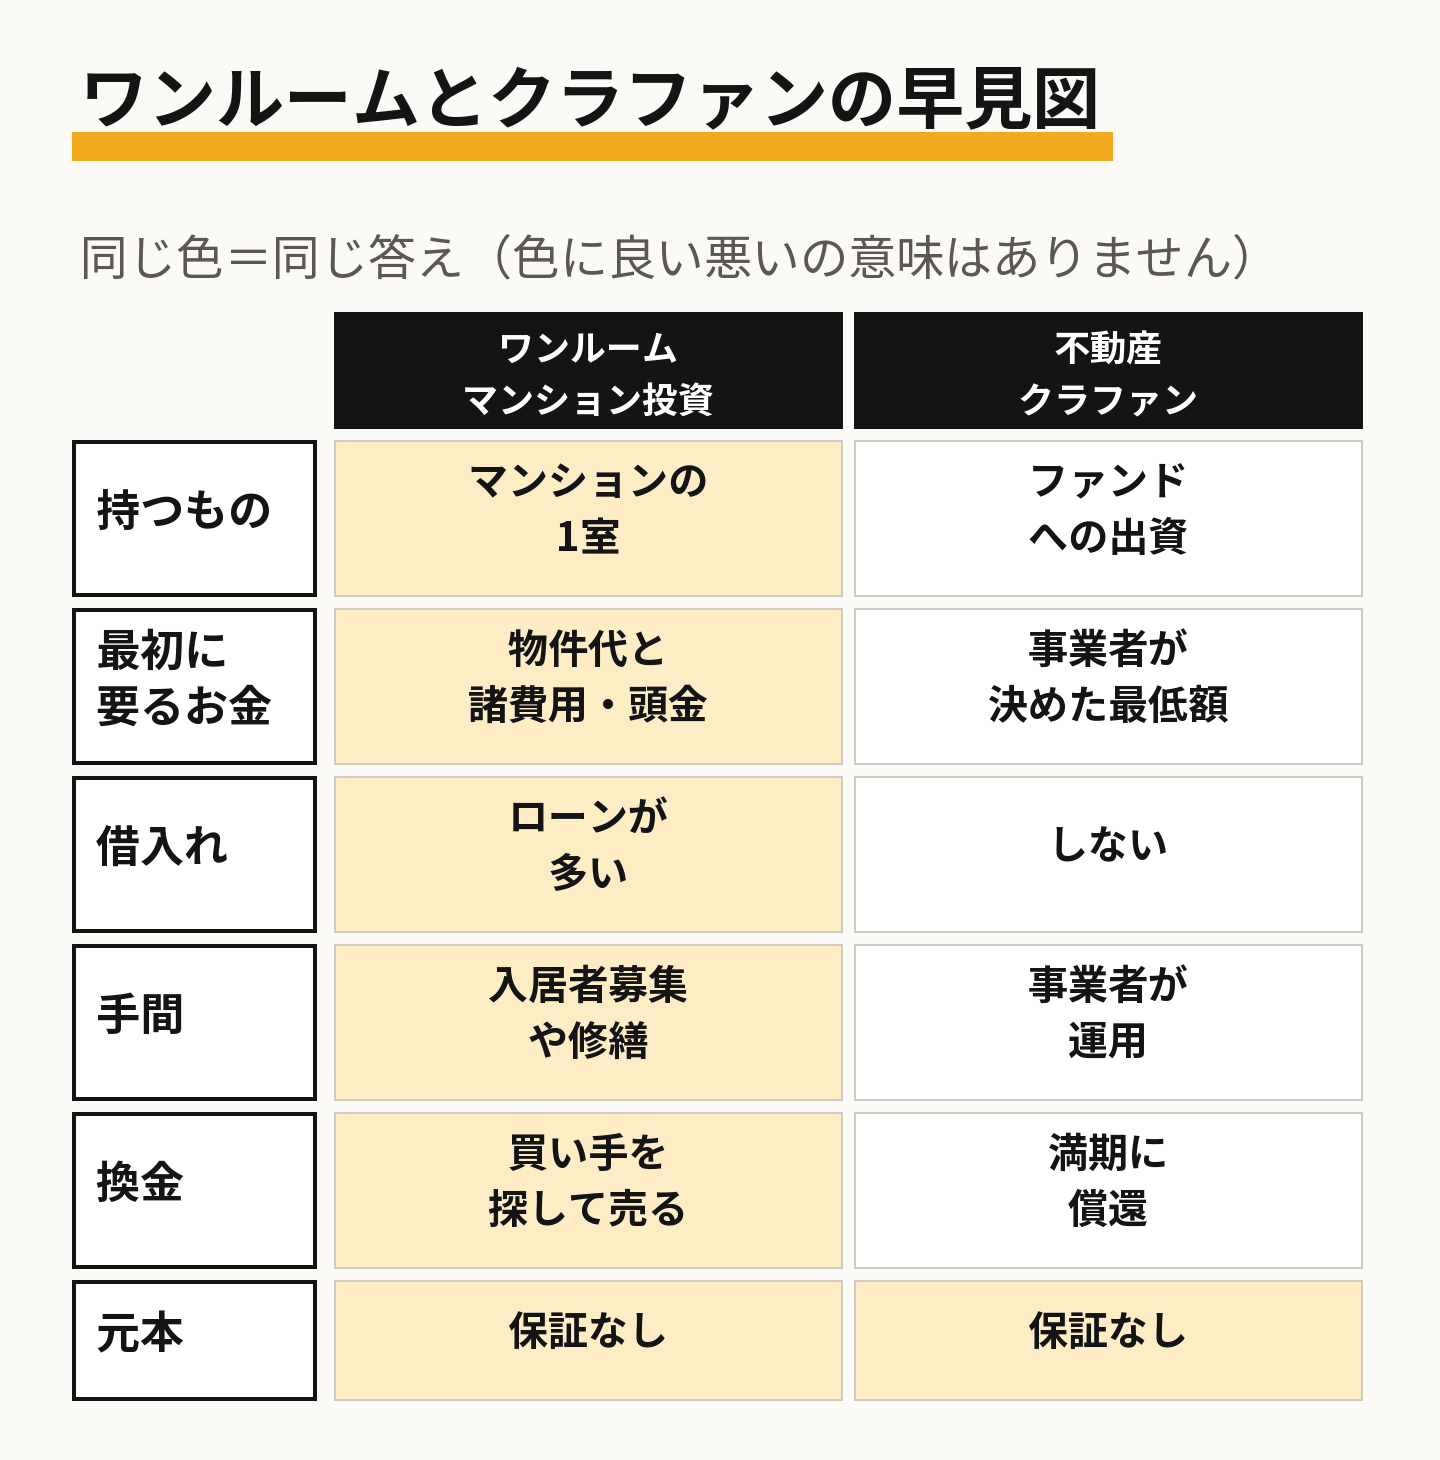
ワンルームマンション投資と不動産クラファンを比べる表
| 項目 | ワンルームマンション投資 | 不動産クラファン |
|---|---|---|
| 持つもの | マンションの1室(区分所有) | 事業者のファンドへの出資(匿名組合型など) |
| 最初に要るお金 | 物件の代金と購入の諸費用。ローンを使うなら頭金 | ファンドごとに事業者が決めた最低額 |
| 借入れ | ローンを使うことが多い。金融機関の審査がある | 借入れをしない |
| 手間 | 入居者の募集・修繕・管理会社とのやりとり | 運用は事業者が行う。投資家は管理に関わらない |
| 空室のとき | 賃料が入らない月もローンや管理費を払う | ファンドの収益に表れ、分配や償還の結果に影響する |
| 換金 | 買い手を探して売る。売ってもローンが残ることがある | 運用期間が終わると償還。途中の換金は契約で決まる |
| 期間 | 決まりは無い。売るまで持ち続ける | ファンドごとに運用期間が決まっている |
| 収益の税の区分 | 不動産所得 | 匿名組合型は原則として雑所得 |
| 根拠の法律 | 宅地建物取引業法(売る会社が免許を受ける) | 不動産特定共同事業法(事業者が許可を受ける) |
| 元本 | 保証されない | 保証されない |
税の区分は国税庁 No.1370と所得税基本通達36・37共-21、法律は e-Gov 法令検索の宅地建物取引業法と不動産特定共同事業法で確かめています。REIT や小口化商品も入れた比べ方は「不動産投資の比較」にまとめています。
違いがいちばん大きいのは借入れ
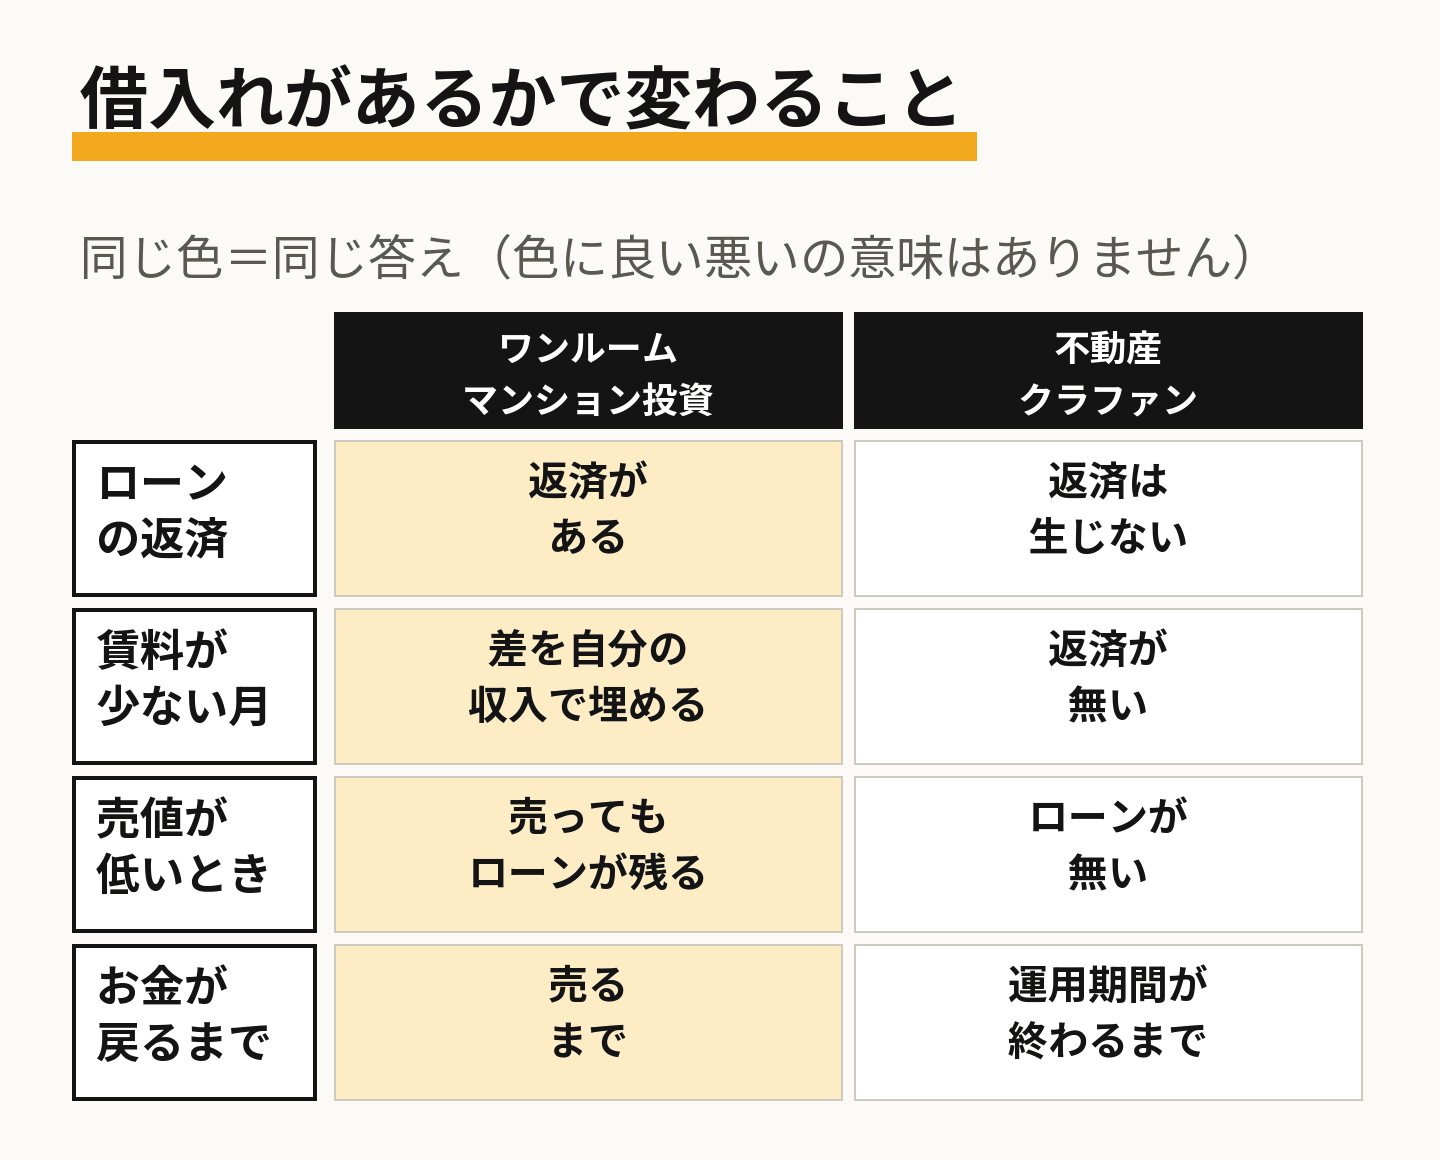
2つの違いのうち、いちばん大きいのは借入れです。ワンルームマンション投資は、ローンを使うことで手元のお金より大きな額の不動産を持ちます。賃料がローンの返済を下回る月が続けば、その差を自分の収入で埋めることになります。売るときに物件の値段がローンの残りより低ければ、売ってもローンが残ります。
不動産クラファンは借入れをしないので、ローンの返済は生じません。一方で、出資したお金は運用期間が終わるまで戻らないファンドが多く、1つのファンドは1つか少数の物件に投資します。
借入れがあるかどうかで変わることを、次の図にまとめました。
不動産クラファンの元手と期間(クラカレの記録)
不動産クラファンで1回に出せるいちばん小さい額は、クラカレの記録では事業者ごとに次のとおりです。
| 事業者 | 最低投資額(いちばん多い額) | その額の件数 |
|---|---|---|
 AGクラウドファンディング | 1円 | 26件/26件 |
 ASSECLI | 1万円 | 4件/4件 |
| CCAMEL | 10万円 | 7件/8件 |
 CAPIMA | 1万円 | 6件/6件 |
 COMMOSUS | 1万円 | 11件/11件 |
 COZUCHI | 1万円 | 139件/149件 |
 CREAL | 1万円 | 30件/30件 |
 FUNDROP | 1万円 | 20件/20件 |
 Funds | 1円 | 38件/38件 |
 Funvest | 10万円 | 25件/25件 |
 J.LENDING | 50万円 | 92件/92件 |
 LENDEX | 2万円 | 89件/89件 |
 LSEED | 1万円 | 39件/39件 |
 Maritime Bank | 10万円 | 26件/26件 |
 OwnersBook | 1万円 | 37件/37件 |
| RRimple | 1万円 | 8件/8件 |
 T's Funding | 10万円 | 40件/40件 |
 TAMBO | 10万円 | 7件/12件 |
 TECROWD | 10万円 | 13件/13件 |
 TRINITY FUND | 50万円 | 10件/11件 |
 TSON FUNDING | 10万円 | 45件/45件 |
 えんPocket | 1万円 | 4件/6件 |
 大家どっとこむ | 1万円 | 40件/40件 |
 クラウドバンク | 1万円 | 63件/63件 |
 ゴコウファンド | 1万円 | 5件/5件 |
 トモタク | 10万円 | 4件/5件 |
 バンカーズ | 1万円 | 81件/81件 |
 プレファン | 1万円 | 8件/10件 |
 みんなの年金 | 10万円 | 15件/15件 |
 利回りくん | 1万円 | 18件/18件 |
2026年9月1日以降に募集が始まったファンドを、運用期間の帯ごとに数えると次のとおりです。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
少額で始めるときの見方は「少額で不動産に投資するには」で、始めるまでの手順は「不動産投資の始め方」で扱っています。
投資用マンションの勧誘について国民生活センターが出している注意
国民生活センターは2019年3月に、投資用マンションの強引な勧誘について注意を出しています(国民生活センター「20歳代に増える投資用マンションの強引な勧誘に注意!」)。この公表では、20歳代からの相談が2013年度の160件から2018年度は405件に増え(2019年2月28日時点)、2018年度の平均の契約購入金額は2,776万円でした(同じページ)。
同じページでは、強引な勧誘や説明不足、収入に合わない高額なローン、金融機関への虚偽の申告の指示といった問題を挙げ、次のように助言しています。
- 投資にはリスクがあり、必ずもうかるわけではない
- 契約するつもりがなければ会わずに、はっきり断る
- 融資を受けるときに金融機関へ虚偽の申告をしない
- 不安なときやトラブルになったときは、消費生活センター等に相談する(消費者ホットライン188)
不動産クラファンでも確かめること
勧誘を受けずに自分で申し込める点は違いますが、不動産クラファンにもリスクはあります。
- 事業者が不動産特定共同事業の許可を受けているか(許可・登録の確かめ方)
- 元本は保証されず、想定利回りは約束された利率ではない(不動産クラファンのリスク)
- 運用期間が終わるまで使わないお金か(運用期間で比べる)
クラカレの画面で確かめる
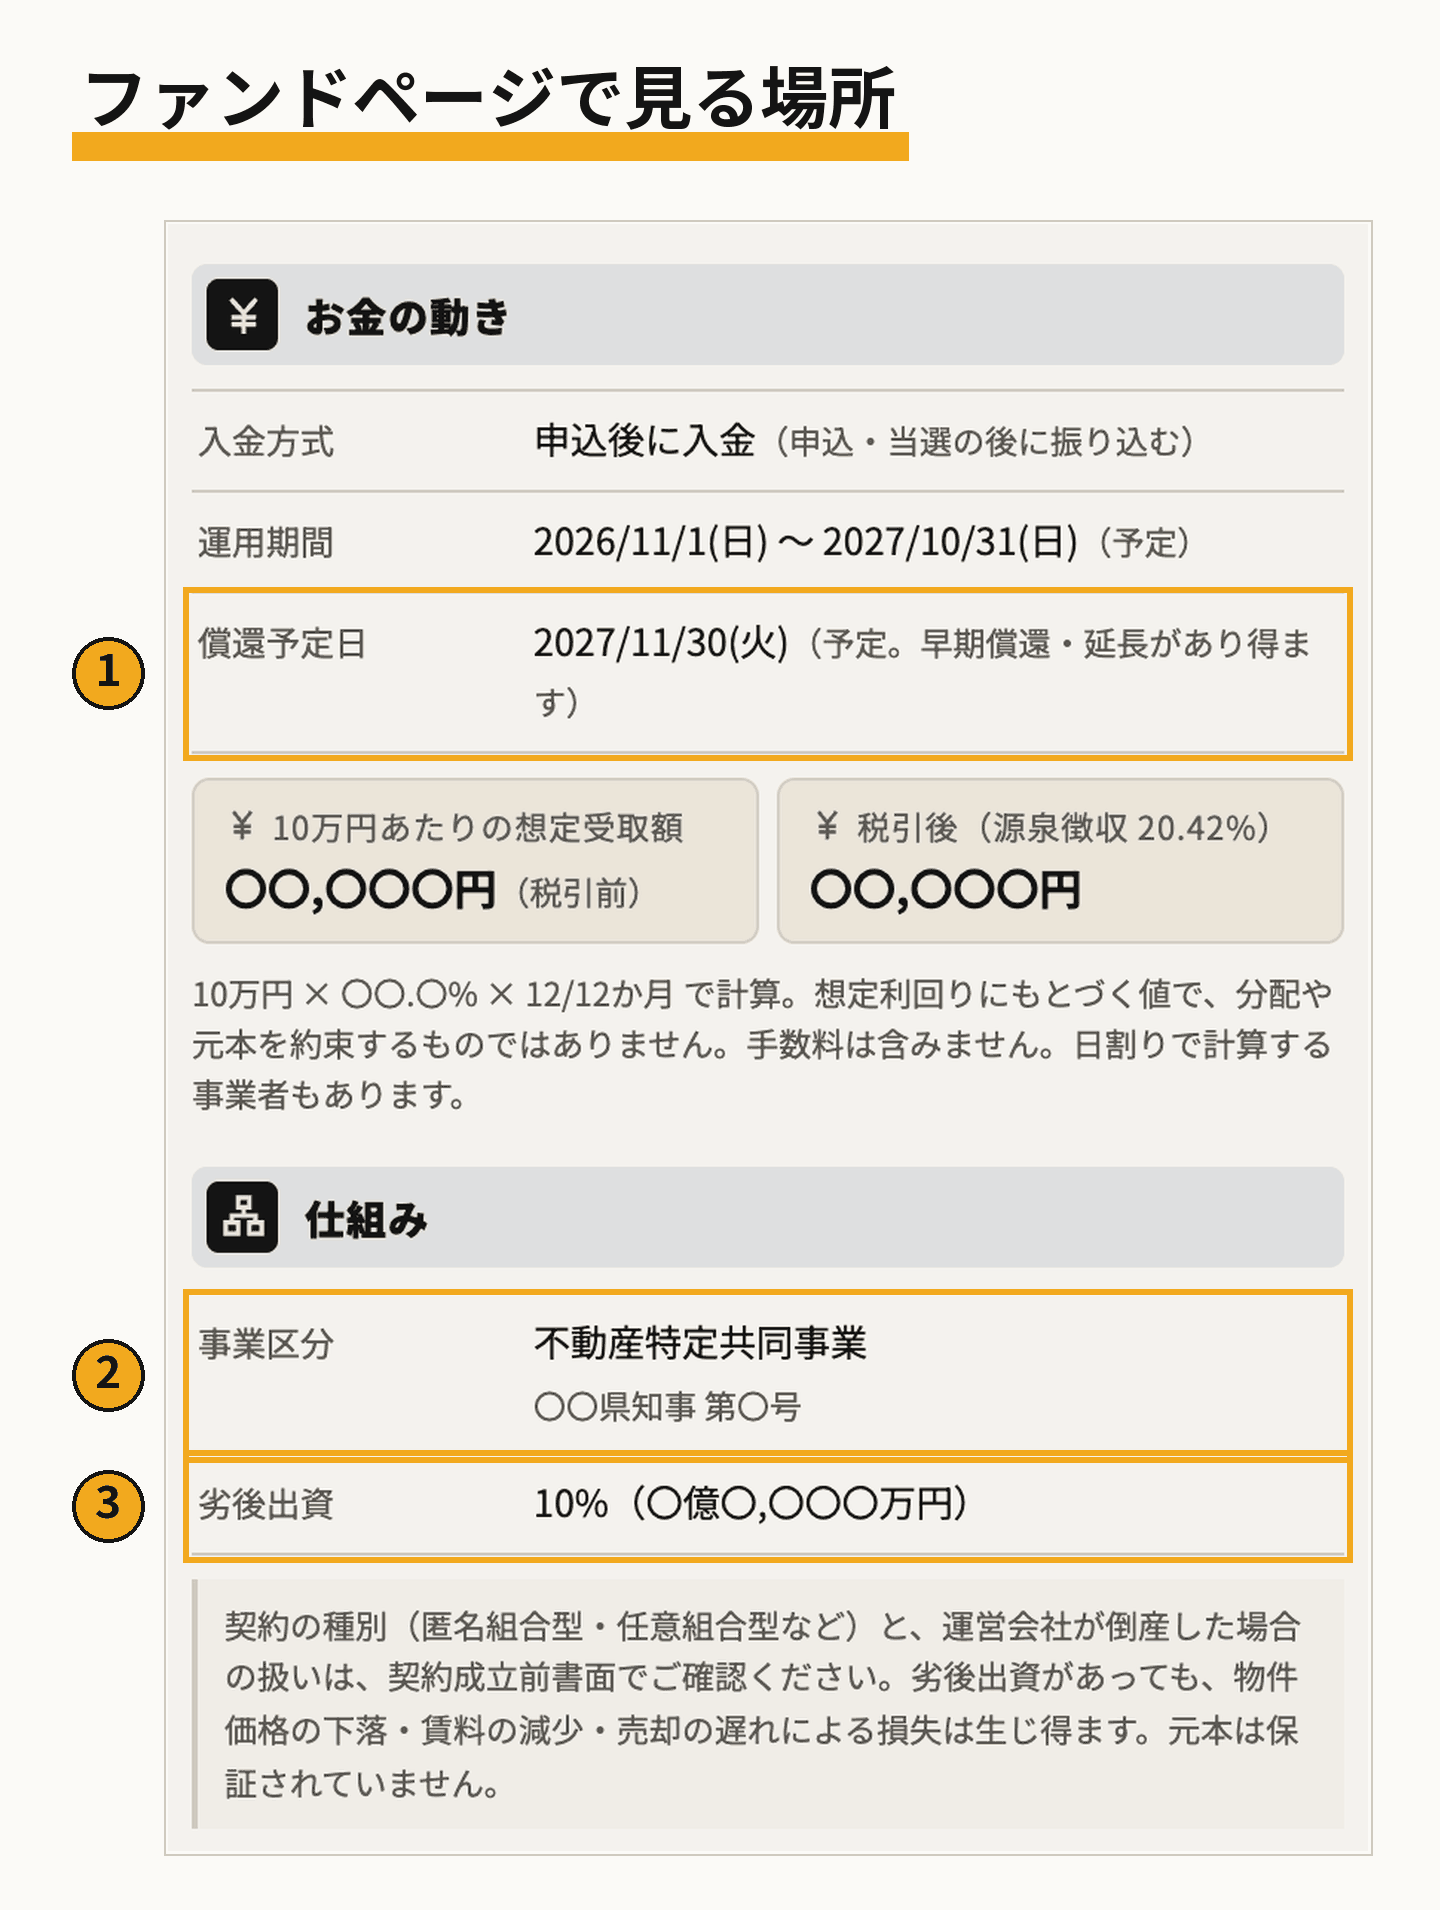
上の3つは、クラカレの画面でも手がかりが見られます。許可は、事業者ページ(掲載している事業者から各社を開く)の「運営会社と登録」欄と、ファンドページの「仕組み」欄の事業区分(図の②)に載せています。運用期間と償還予定日は、ファンドページの「お金の動き」欄で確かめられます(図の①)。途中で換金できるかどうかはクラカレには載せていないので、契約成立前書面で確かめてください。
よくある質問
Q. ローンを組まずに不動産に投資する方法はありますか?
A. 上場REITは証券口座で投資口を買い、不動産クラファンは事業者のサイトでファンドに出資します。どちらも借入れはしません。値段の付き方や換金の仕方が違うので、「不動産投資の比較」で確かめてください。
Q. ワンルームマンション投資と不動産クラファンは、税の扱いが違いますか?
A. 違います。部屋を貸して受け取る賃料は不動産所得で(No.1370)、匿名組合型の不動産クラファンの分配金は原則として雑所得です(所得税基本通達36・37共-21)。詳しくは「分配金の税金」をご覧ください。
Q. 投資用マンションの勧誘の電話が来たら、どうすればよいですか?
A. 国民生活センターは、契約するつもりがなければ会わずにはっきり断ること、不安なときは消費者ホットライン188で消費生活センター等に相談することを助言しています(国民生活センター)。
この記事は、2026年10月時点で国税庁・国民生活センターが公表している内容と法令、各社の公開情報をもとにした一般的な説明で、特定の商品を勧めるものではありません。