不動産投資の仕組みは、賃料や売却代金が誰の名義の不動産から生まれ、誰を通って投資家に届くかで商品ごとに違います。現物の不動産では自分の名義の物件から直接お金が入り、REITでは投資法人を通って分配金として届きます。不動産クラウドファンディング(不動産クラファン)と小口化商品では、事業者との契約に基づく分配として届きます。
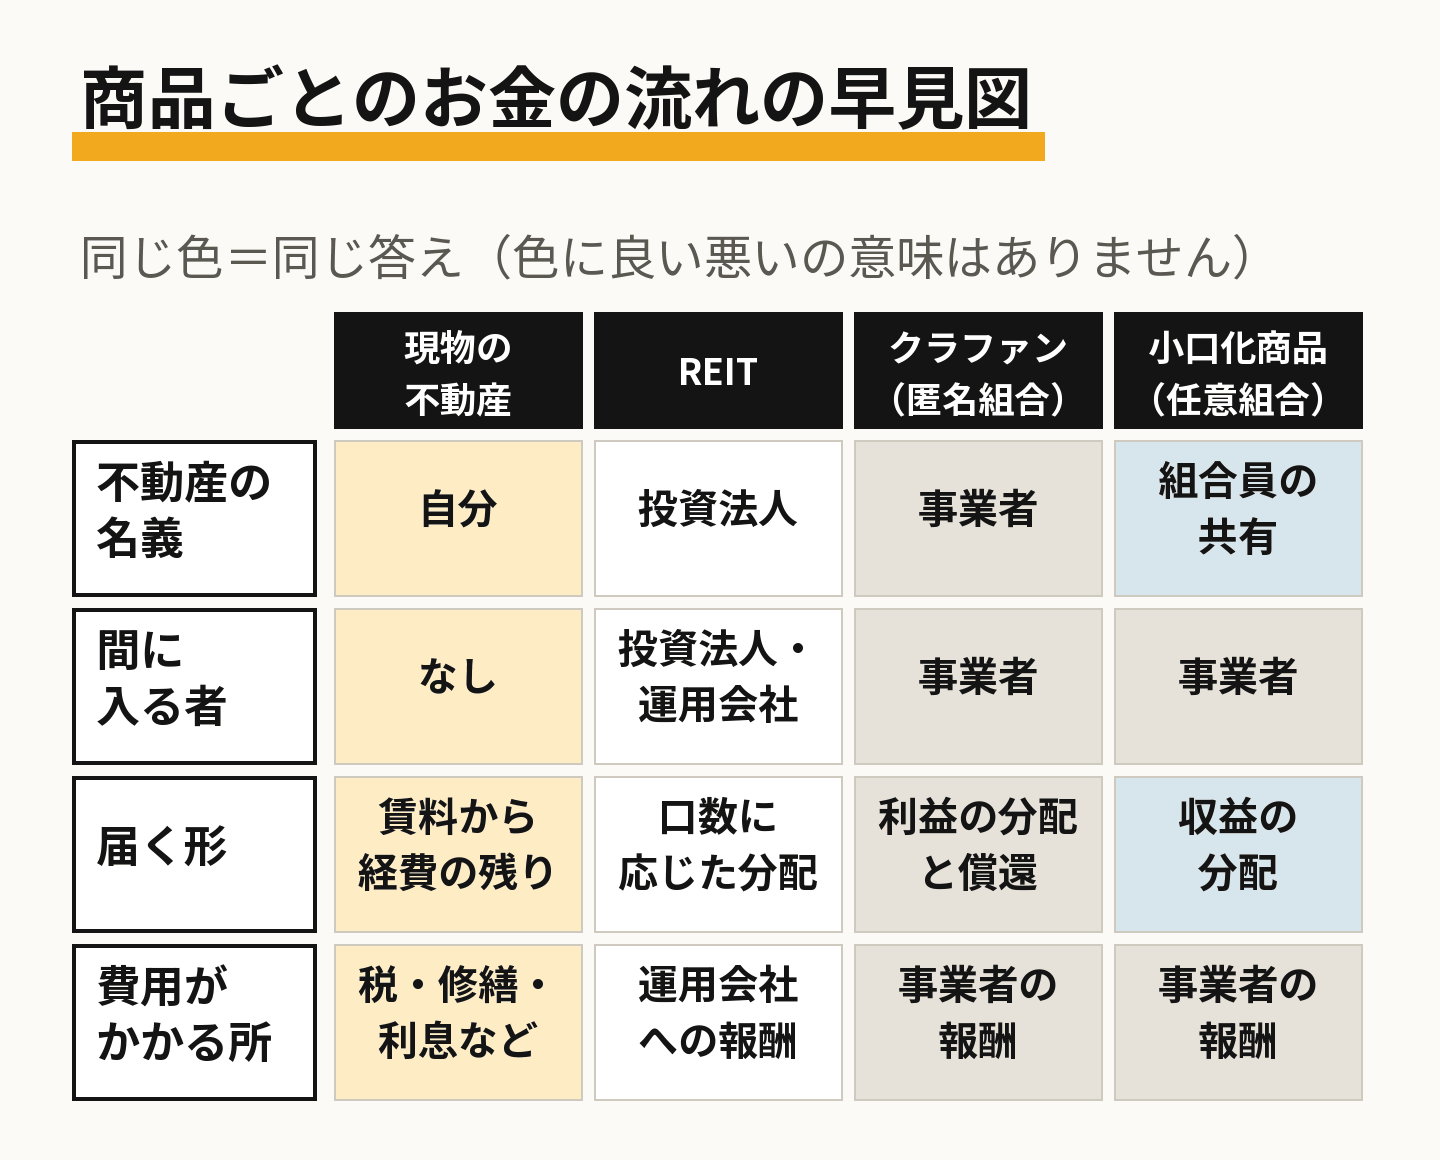
何を買うか・途中で売れるかといった商品の違いは「不動産投資のリスクと商品の違い」で表にしています。この記事は、お金がどこから入ってどこへ出ていくかに絞って説明します。
商品ごとのお金の流れ
収入のもとから投資家の手元までを、商品ごとに1行で並べました。根拠の法令は、このあとの節で示します。
| 商品 | 収入のもと | 不動産の名義 | 中間に入る者 | 投資家に届く形 | 費用がかかる所 |
|---|---|---|---|---|---|
| 現物の不動産 | 入居者が払う賃料・売却代金 | 自分 | なし(管理を任せれば管理会社) | 賃料から経費とローンの返済を払った残り。売るときは売却代金からローンの残りを返した残り | 固定資産税・損害保険料・修繕費・管理を任せる費用・ローンの利息 |
| REIT | 投資法人が持つ物件の賃料・売却益 | 投資法人 | 投資法人・資産運用会社・資産保管会社・証券会社 | 投資口の口数に応じた分配金と、市場で売ったときの代金 | 資産運用会社への報酬など投資法人の費用・売買のときの証券会社の手数料 |
| 不動産クラファン(匿名組合型) | ファンドの物件の賃料・売却益 | 事業者(営業者) | 事業者 | 契約に基づく利益の分配と、運用期間の終わりの出資の返還(償還) | 事業者の報酬(契約成立前書面に書かれる) |
| 小口化商品(任意組合型) | 組合の物件の賃料・売却益 | 組合員の共有 | 業務の執行を任された事業者 | 契約に基づく収益の分配 | 事業者の報酬(契約成立前書面に書かれる) |
表の「中間に入る者」が多いほど、自分で物件を管理する手間は減ります。そのかわり、収入から投資家に届くまでの間に、その人たちの報酬や費用が差し引かれます。
現物の不動産:賃料が自分の口座に入る
現物の不動産では、物件の名義は自分です。入居者が払う賃料は、自分か、管理を任せた管理会社を通して自分の口座に入ります。そこから固定資産税や修繕費などの経費を払い、ローンを使っていれば金融機関に返済して、残りが手元に残るお金になります。
税金の計算では、不動産の貸付けによる所得は不動産所得で、「総収入金額−必要経費」で計算します。国税庁は必要経費の例として、固定資産税・損害保険料・減価償却費・修繕費を挙げています(国税庁タックスアンサーNo.1370)。手元から出ていくお金と、税金の計算で差し引く経費は同じではありませんので、申告の際は税理士・税務署にご相談ください。
物件を売るときは、売却代金からローンの残りを返した額が手元に残ります。売却代金がローンの残りより少なければ、差額を自分で払うことになります。
REIT:投資法人から資産運用会社を通して分配金が届く
REITでは、物件の名義は投資法人です。投資信託及び投資法人に関する法律(投信法)は、投資法人を「資産を主として特定資産に対する投資として運用することを目的として」設立された社団と定めています(第2条第12項)。
投資法人は運用を外の会社に任せる
投資法人は、資産の運用以外の行為を営業とすることができず、使用人を雇うこともできません(投信法第63条)。そのため、登録投資法人は資産の運用を資産運用会社に委託しなければならず(第198条)、資産の保管は資産保管会社に委託しなければなりません(第208条)。投資法人の規約には、資産運用会社に払う報酬の額か、その支払の基準を書くことになっています(第67条第1項第13号)。
物件の賃料は投資法人に入り、資産運用会社への報酬などの費用を払った後の利益から投資主に分配されます。分配は、投資主が持つ投資口の口数に応じて行います(第137条第4項)。
利益の90%を超えて配ると、配った分は法人税の計算で差し引ける
投資法人も法人ですので、本来は利益に法人税がかかります。租税特別措置法第67条の15は、要件を満たした事業年度について、投資法人が払う配当等の額を所得の計算で損金に入れることを認めています。要件の1つが、配当等の額の支払額が配当可能利益の額の「百分の九十に相当する金額を超えていること」です。
ほかにも、資産の運用を資産運用会社に委託していることや、資産の保管を資産保管会社に委託していることなどが要件に並んでいます。要件を満たせば、配った分は投資法人の段階で法人税がかかる所得から外れます。利益のほとんどが投資主への分配として外に出ていく仕組みになっているのは、このためです。
投資家がお金を受け取るもう1つの形は、取引所で投資口を売ることです。REITとクラファン・小口化商品の換金の仕方の違いは「不動産小口化商品とは」にまとめています。
不動産クラファンと小口化商品:契約の形で名義が変わる
不動産クラファンは、不動産特定共同事業法(不特法)の許可や登録を受けた事業者が、インターネットで契約を結んで出資を集める仕組みです。申込から償還までの順番は「不動産クラウドファンディングとは」に、不特法の型と貸付型・不動産STの違いは「不動産の投資型クラウドファンディングとは」にまとめています。
ここでは、物件が誰の名義になり、収益がどの順で投資家に届くかを見ます。不特法第2条第3項は、契約の形として次の型を挙げています。
| 型(不特法第2条第3項) | 契約の中身 | 物件の名義 |
|---|---|---|
| 任意組合型(第1号) | 各当事者が出資して共同の事業として不動産取引を営み、収益を分配する | 組合員の共有(民法第668条) |
| 匿名組合型(第2号) | 一方が出資し、相手方がその財産で不動産取引を営んで利益を分配する | 事業者(商法第536条第1項) |
| 賃貸型(第3号) | 自分の共有の不動産を相手方に賃貸し、相手方が不動産取引を営んで収益を分配する | 投資家の共有 |
匿名組合型:物件は事業者の財産
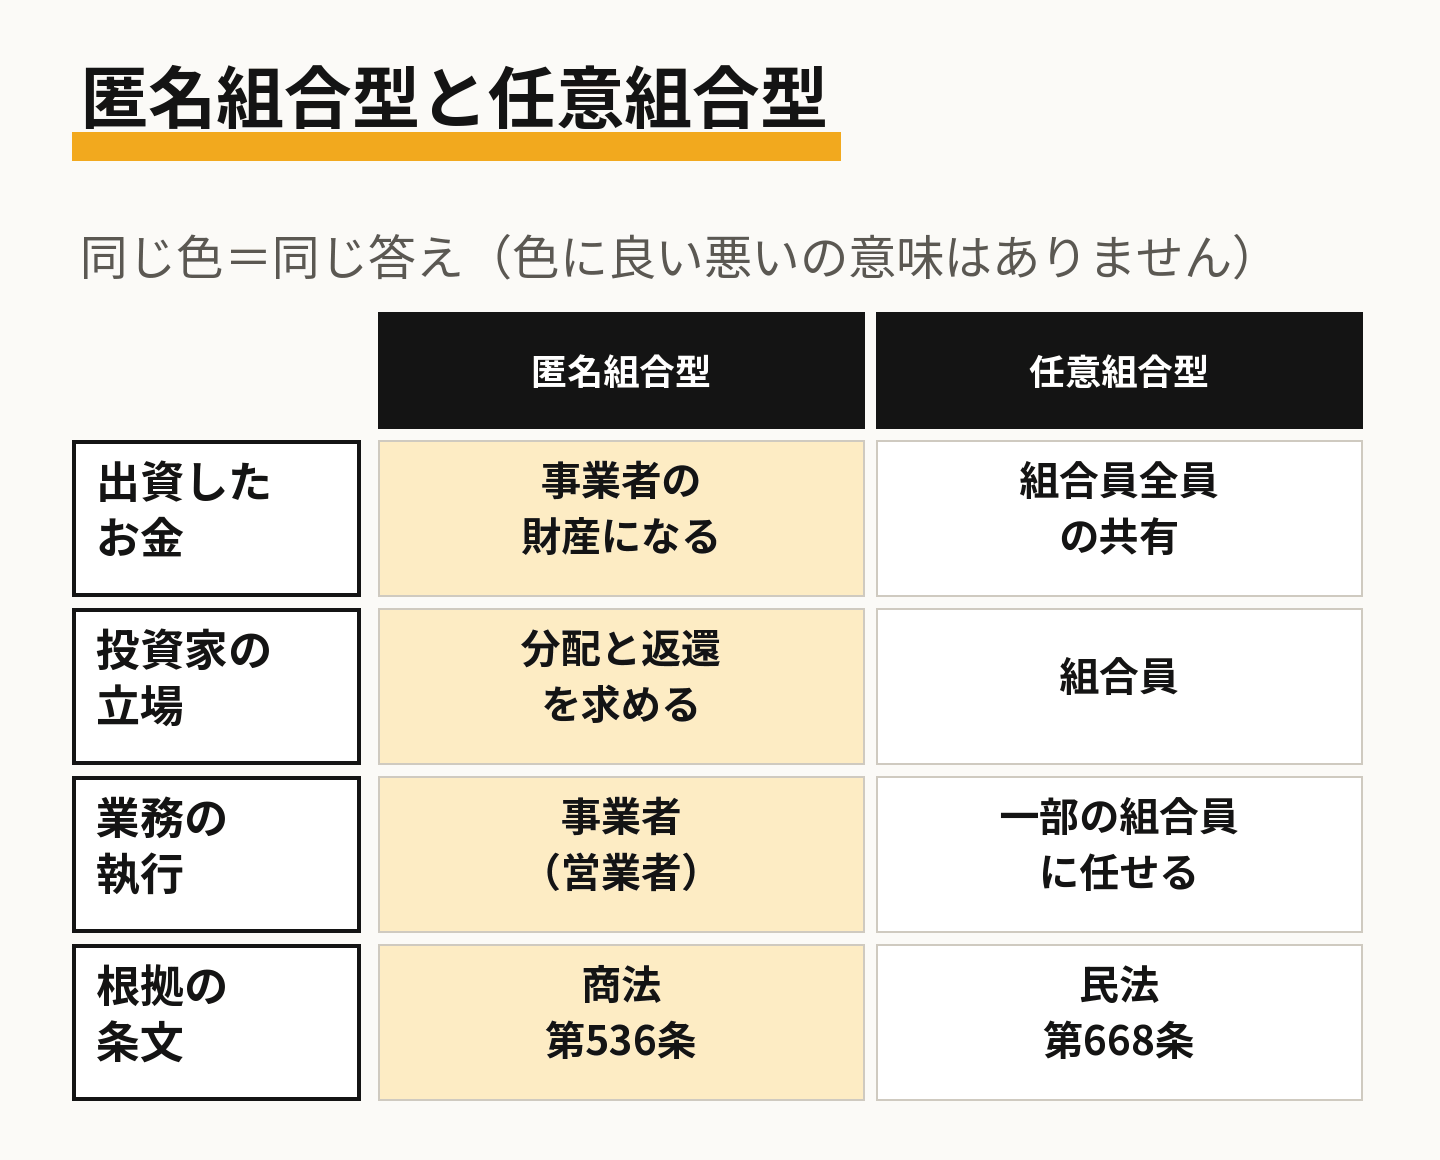
商法第536条は、匿名組合員の出資は営業者の財産に属すると定めています。匿名組合型のファンドでは、投資家が出したお金で事業者が物件を買い、物件の名義は事業者になります。投資家は事業者の業務を執行できません(同条第3項)。賃料や売却益は事業者に入り、事業者が契約に従って利益を分配し、運用期間が終わると出資を返します。
任意組合型:物件は組合員の共有
民法第668条は、各組合員の出資その他の組合財産は総組合員の共有に属すると定めています。任意組合型の小口化商品では、投資家は物件の共有持分を持つ形になり、業務の執行は事業者に任せます。匿名組合型と任意組合型の違いを1枚にすると、次のとおりです。
名義・分配・報酬は契約成立前書面に書かれる
どの型でも、事業者は契約が成立するまでに書面を渡して説明しなければなりません(不特法第24条)。その書面に書く事項は不特法施行規則第43条が定めていて、お金の流れに関わるものには次の項目があります。
- 収益又は利益の分配に関する事項(第22号)
- 事業者の報酬の計算方法・支払額・支払方法・支払時期(第28号)
- 対象不動産の所有権の帰属に関する事項(第30号)
- 損失が生じた場合の損失の負担に関する事項(第32号)
また、事業者は契約に係る財産を、自分の財産やほかの契約の財産と分けて管理しなければなりません(不特法第27条)。
損失を先に負う順番:劣後出資
不動産クラファンでは、事業者も一緒に出資し、損失が出たときは事業者の出資(劣後出資)から先に減ると契約で決めているファンドがあります。投資家に分配が届く順番を、事業者が後ろに回る形です。劣後出資の割合がファンドのページに数字で出ている事業者は、次のとおりです。
| 事業者 | 記録した案件 | 劣後出資の割合(中央値) | 幅 |
|---|---|---|---|
| RRimple | 3件 | 30% | 30〜30% |
 TECROWD | 7件 | 10% | 5〜24.1% |
 TSON FUNDING | 22件 | 10% | 10〜17.68% |
 トモタク | 10件 | 10% | 10〜10% |
 みんなの年金 | 7件 | 10.3% | 10.2〜10.6% |
損失が劣後出資の割合を超えれば、投資家の出資も減ります。割合の読み方は「劣後出資の割合の見方」にまとめています。
クラカレのファンドページで見る
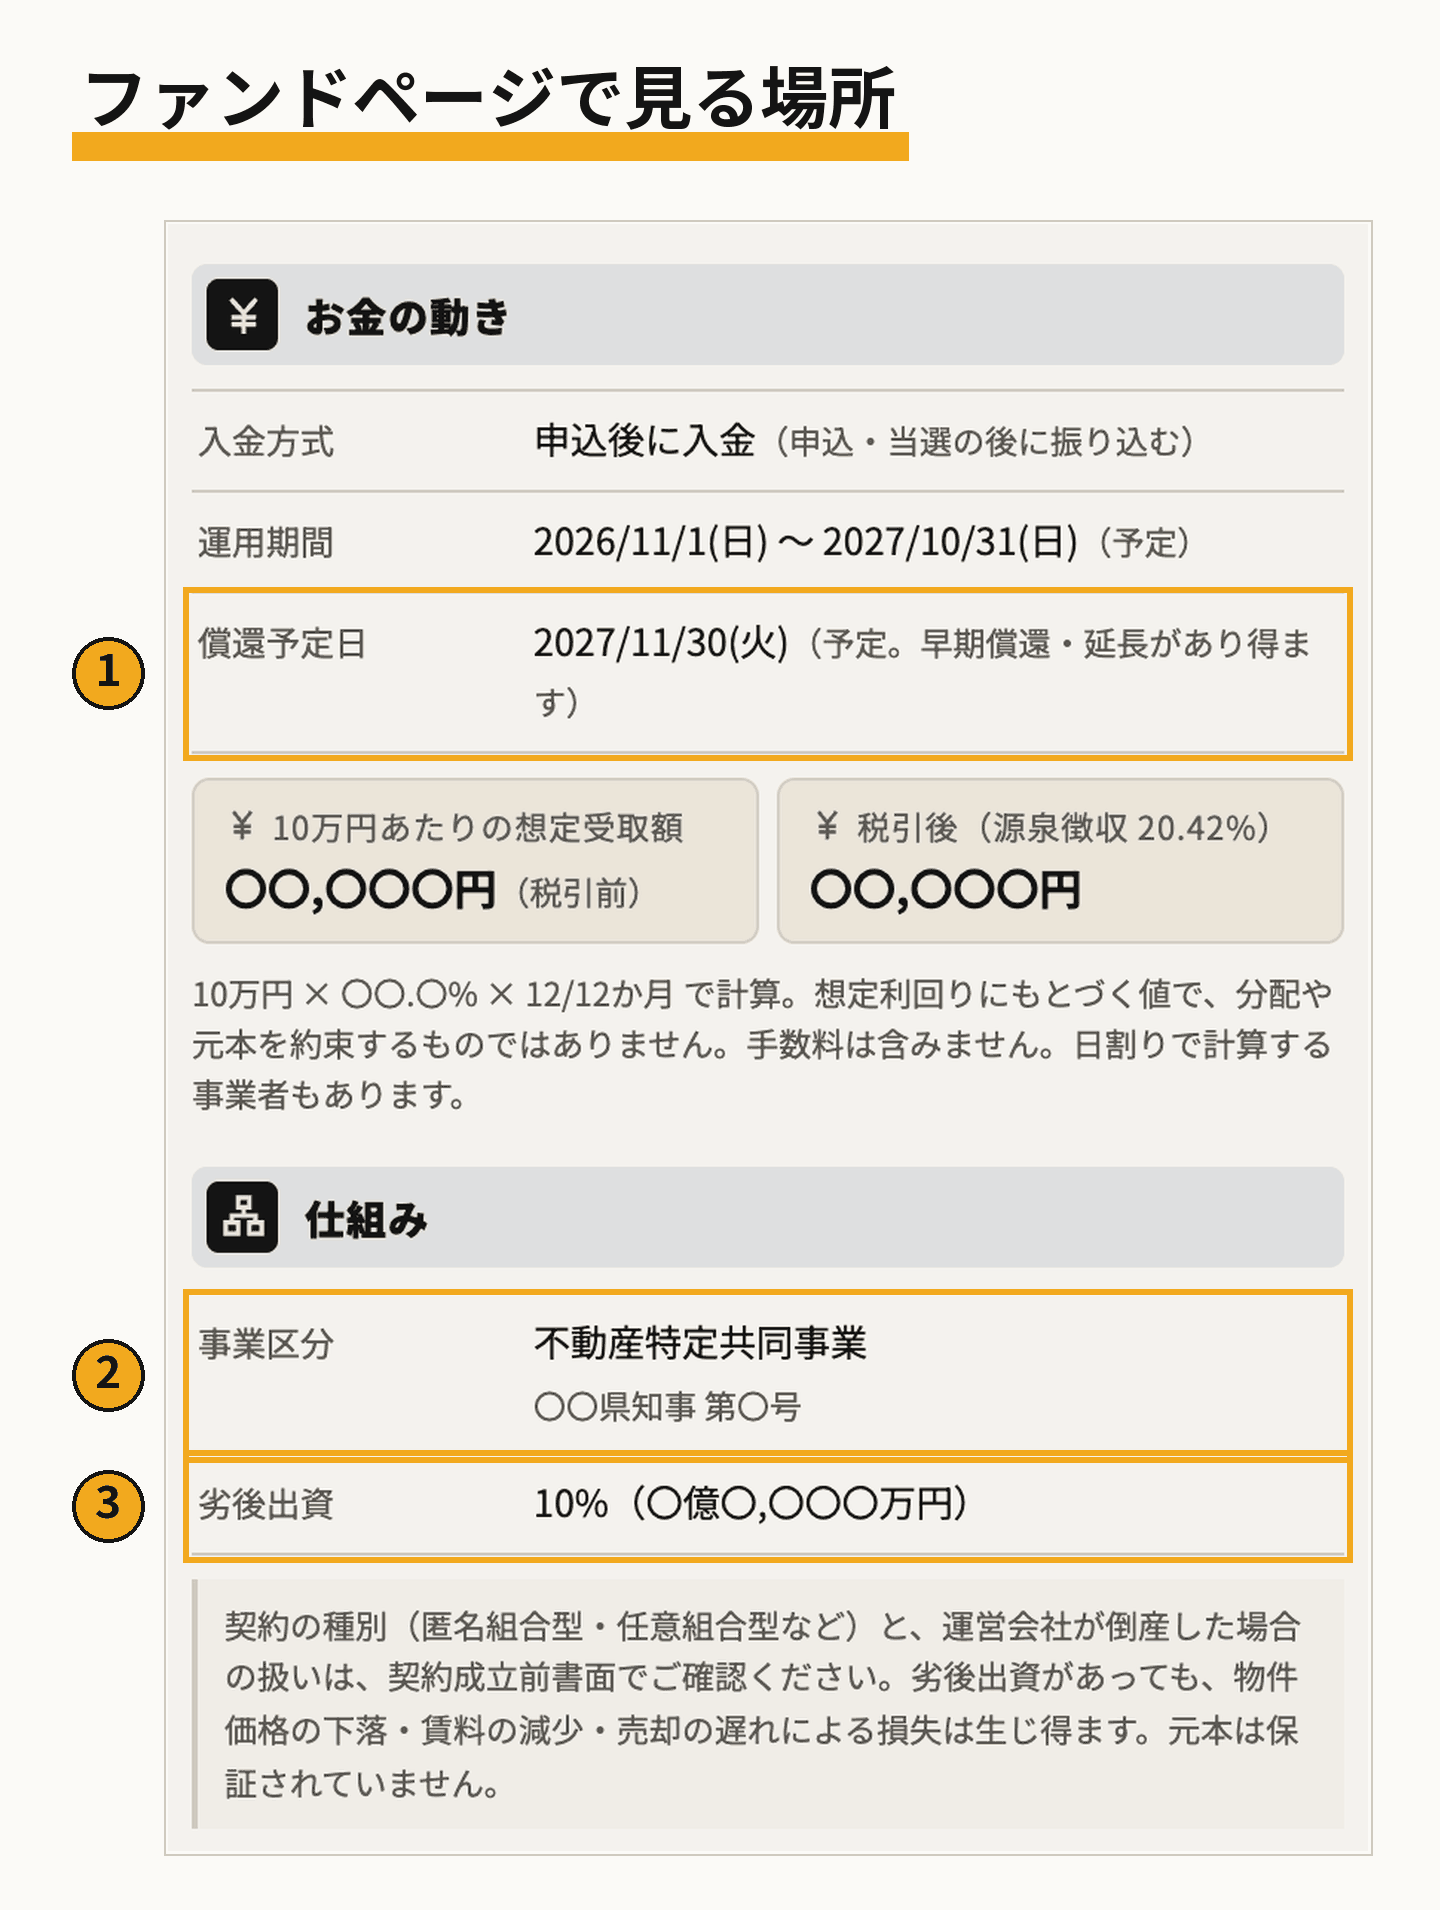
クラカレのファンドページでは、お金の流れのうち画面で分かることを2つの欄に載せています。「お金の動き」欄には、運用期間と償還予定日、10万円あたりの想定受取額(税引前と税引後)があります(図の①)。「仕組み」欄には、事業区分として許可の種類と許可番号、公表されていれば劣後出資の割合があります(図の②③)。ファンドページは、事業者の一覧から各社の事業者ページを開くとたどれます。契約の種別(匿名組合型・任意組合型など)と、事業者が倒産した場合の扱いは画面に無いため、契約成立前書面で確かめてください。
なお、貸付型(ソーシャルレンディング)は物件の賃料ではなく、貸付先が払う利息が分配のもとになります。お金の流れは「ソーシャルレンディング(貸付型)とは」で扱っています。
仕組みの違いから次に確かめること
お金の流れが分かったら、自分が出せる額・期間・手間で商品を絞ります。商品ごとの手順と必要な書類は「不動産投資の始め方」に、利点とその裏返しの注意点は「不動産投資のメリット」にまとめています。
よくある質問
Q. REITには法人税がかからないのですか
A. 無条件ではありません。租税特別措置法第67条の15の要件を満たした事業年度に限って、配った分を所得の計算で損金にできる仕組みです。要件には、配当等の支払額が配当可能利益の額の90%を超えることのほか、運用と保管を外の会社に委託していることなどがあります。
Q. 匿名組合型のクラファンに出資すると、物件の持ち分を持てますか
A. 持てません。匿名組合員の出資は営業者の財産に属しますので、物件の名義は事業者です。投資家が持つのは、契約に基づいて利益の分配と出資の返還を受ける権利です。物件の共有持分を持つ形は、任意組合型や賃貸型の契約です。
Q. 事業者が倒産したら、出資したお金はどうなりますか
A. 事業者には財産の分別管理が義務付けられていますが、匿名組合型では物件は事業者の財産ですので、倒産の影響を受けることがあります。どう起きるかは「不動産クラウドファンディングのリスク」にまとめています。
制度と税金の説明は、2026年10月20日時点で確かめた法令と国税庁の公表資料によります。劣後出資の値は各社の公開情報をもとにしたクラカレの記録です。個別の判断は契約成立前書面と、税理士・税務署でご確認ください。