不動産投資のメリットは、賃料という収入を受け取れること・税の扱い・換金のしやすさ・少額で出資できること・管理の手間が少ないことなどで、どれが当てはまるかは現物の不動産・REIT・不動産小口化商品・不動産クラウドファンディング(不動産クラファン)で違います。どの利点にも裏返しの注意点があり、元本はどの商品でも保証されていません。この記事では、法令やクラカレの記録で裏付けのある利点だけを商品ごとに挙げ、その注意点と確かめる場所を並べます。
商品ごとのお金の流れは「不動産投資の仕組み」で、リスクと規制の違いは「不動産投資のリスクと商品の違い」で扱っています。
メリットと注意点の一覧
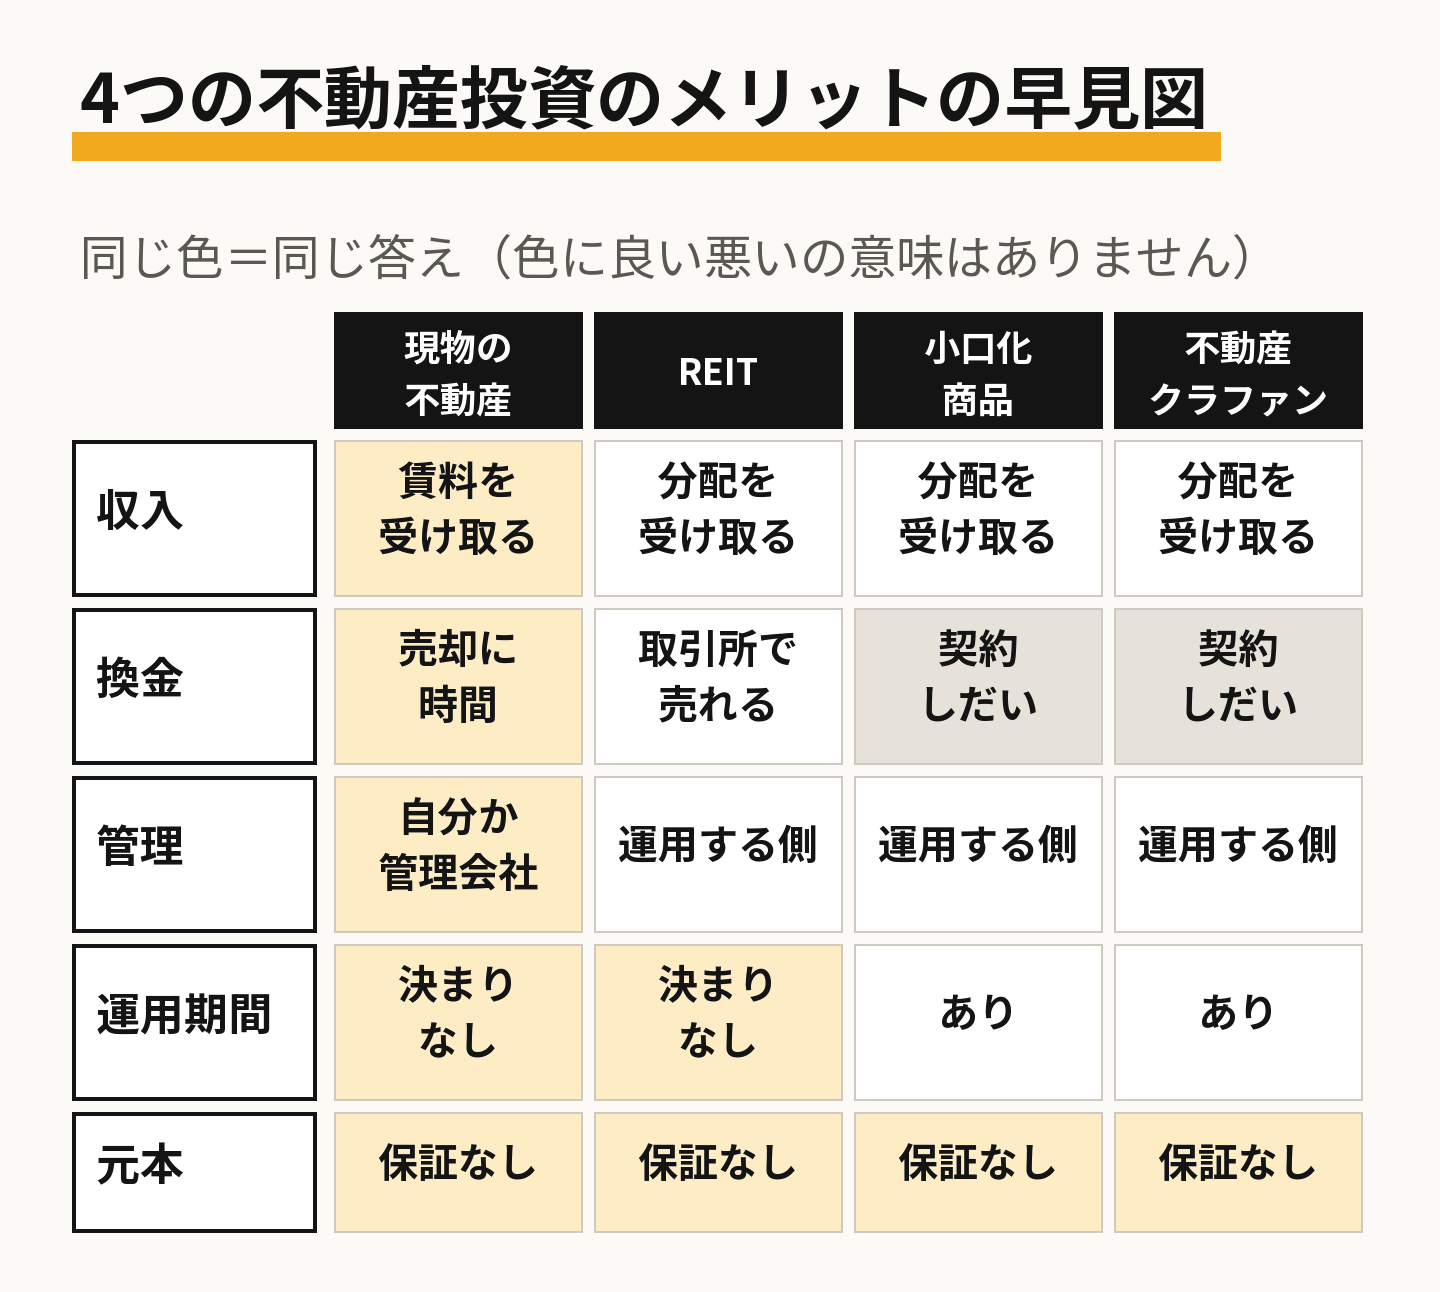
先に、この記事で扱う利点を1つの表にまとめました。「確かめる場所」は、その利点が自分の場合に当てはまるかを見る書類やページです。
| メリット | 当てはまる商品 | 裏返しの注意点 | 確かめる場所 |
|---|---|---|---|
| 賃料という収入がある | 現物・REIT・小口化商品・不動産を運用する型のクラファン | 空室や賃料の減額で収入が減る | 賃貸借の契約・ファンドの契約成立前書面 |
| 賃料を経済事情に合わせて改める請求ができる | 現物(ファンドでは事業者が貸主) | 借り手からの減額の請求もある。特約があればそれに従う | 賃貸借の契約の特約 |
| 減価償却費を必要経費にできる | 現物・任意組合型の小口化商品 | 売るときの取得費が減り、売却益が大きく計算される | 確定申告書・税理士 |
| 不動産所得の損失をほかの所得と差し引ける | 現物 | 土地を買うための借入れの利子の分は差し引けない。業務の執行に関わらない組合員は損失がなかったものとされる | 確定申告書・税理士 |
| 市場でいつでも売れる | REIT | 値段が毎日変わり、売るときの値段で損益が決まる | 証券会社の取引画面 |
| 投資法人の段階で税が軽くなる仕組みがある | REIT | 受け取る分配は配当控除の対象にならない | 国税庁の公表資料 |
| 少額から出資できる | 不動産クラファン・REIT | 最低投資額は事業者や銘柄で違う | ファンドの募集ページ |
| 管理を任せられる | REIT・小口化商品・不動産クラファン | 運用の判断に関われない | 契約成立前書面 |
| 運用期間が決まっている | 不動産クラファン・小口化商品 | 期間中は原則として引き出せない。償還が早まることも遅れることもある | ファンドの募集ページ |
| 事業者が先に損失を負う劣後出資がある | 一部の不動産クラファン | 割合を超えた損失は投資家の元本も減らす | ファンドの募集ページ |
| 書面を受け取ってから8日まで契約を解除できる | 不特法の契約(小口化商品・不特法の許可で募集するクラファン) | 貸付型など金融商品取引法で募集するファンドは、この条文の対象ではない | 契約成立前書面・契約成立時の書面 |
「物価が上がると有利」「相続のときに有利」といった効果もよく挙げられます。ただ、商品や個人の事情で変わり、一律に言える根拠を確かめられませんでした。この記事ではそうした効果は扱いません。
賃料という収入
不動産投資のいちばん基本の利点は、物件を貸して賃料を受け取れることです。所得税法第26条は、不動産の貸付けによる所得を「不動産所得」と定めています(所得税法)。現物の不動産では賃料を自分が受け取り、REITや不動産を運用する型のファンドでは、運用する側が受け取った賃料から分配を受けます。
裏返しは、賃料が入らなければ収入も減ることです。空室が出れば賃料は止まり、借り手から減額を求められることもあります。ファンドの場合は、物件がどんな賃貸の状況にあるかを契約成立前書面で確かめます。貸付型のファンドは賃料ではなく、貸付先が払う利息が分配のもとになります。
物価との関係:賃料を改める請求
物価との関係で法律の裏付けがあるのは、賃料を改める請求の仕組みです。借地借家法第32条は、建物の賃料が税などの負担の増減や土地・建物の価格の変動その他の経済事情の変動で不相当になったときの決まりです。この場合、当事者は将来に向かって賃料の増減を請求できます(借地借家法)。
ただし、この条文は貸主にも借り手にも使えます。経済事情が変われば、借り手から減額を求められることもあります。一定の期間は増額しないという特約があればそれに従い、定期建物賃貸借で賃料の改定の特約がある場合は第32条を使えません(同法第38条第9項)。賃料が物価に合わせて上がると決めた法律はありません。ファンドの分配がどう決まるかは、契約成立前書面の分配の定めで確かめます。
税の扱い
現物の不動産と任意組合型の小口化商品では、所得が不動産所得として計算されます。任意組合型では、組合の事業の利益や損失が分配の割合に応じて各組合員に帰属するものとされます(国税庁の所得税基本通達36・37共-19)。
減価償却費を必要経費にできる
所得税法第49条により、建物などの減価償却資産の償却費は、不動産所得の計算で必要経費に入れられます。実際にお金を払わない年にも、経費として計上できる額があるということです。
裏返しは、売るときに取得費が減ることです。所得税法第38条第2項は、建物のように時間がたつと価値が減る資産について、取得にかかった額から償却費の分を差し引いて取得費を計算すると定めています。その分だけ売却益が大きく計算されます。
損失をほかの所得と差し引ける
所得税法第69条は、不動産所得・事業所得・山林所得・譲渡所得の計算で出た損失を、ほかの所得から差し引けると定めています(損益通算)。現物の不動産で赤字が出た年は、給与などの所得と差し引ける場合があります。
ただし、制限が2つあります。土地を買うための借入れの利子に当たる部分の損失は、差し引けません(租税特別措置法第41条の4)。任意組合の組合員のうち、重要な業務の決定と執行に関わらない「特定組合員」は、組合の事業から出た不動産所得の損失がなかったものとされます(同法第41条の4の2)。業務の執行に関わらない出資者はこれに当たるため、小口化商品で損益通算を前提にはできません。
REIT:投資法人の段階の税
REITには、投資法人が利益の多くを分配すると、その分配を法人の所得から差し引ける仕組みがあります。租税特別措置法第67条の15は、配当可能利益の90%に当たる額を超えて分配するなどの要件を満たす投資法人に、この扱いを認めています。
裏返しとして、投資家が投資法人から受ける配当は配当控除の対象になりません(国税庁タックスアンサーNo.1250)。REITとNISAの関係は「NISAは使えるか」で扱っています。
不動産クラファン(匿名組合型)の税
匿名組合型の不動産クラファンの分配金は、原則として雑所得です(同じ通達の36・37共-21)。雑所得は所得税法第69条に挙げられた所得に入っていないため、損失が出てもほかの所得とは差し引けません。分配金の税金は「分配金の税金」に、元本割れしたときの扱いは「源泉徴収された税金が戻る場合と、元本割れしたときの扱い」にまとめています。個別の判断は税理士・税務署にご相談ください。
換金のしやすさ
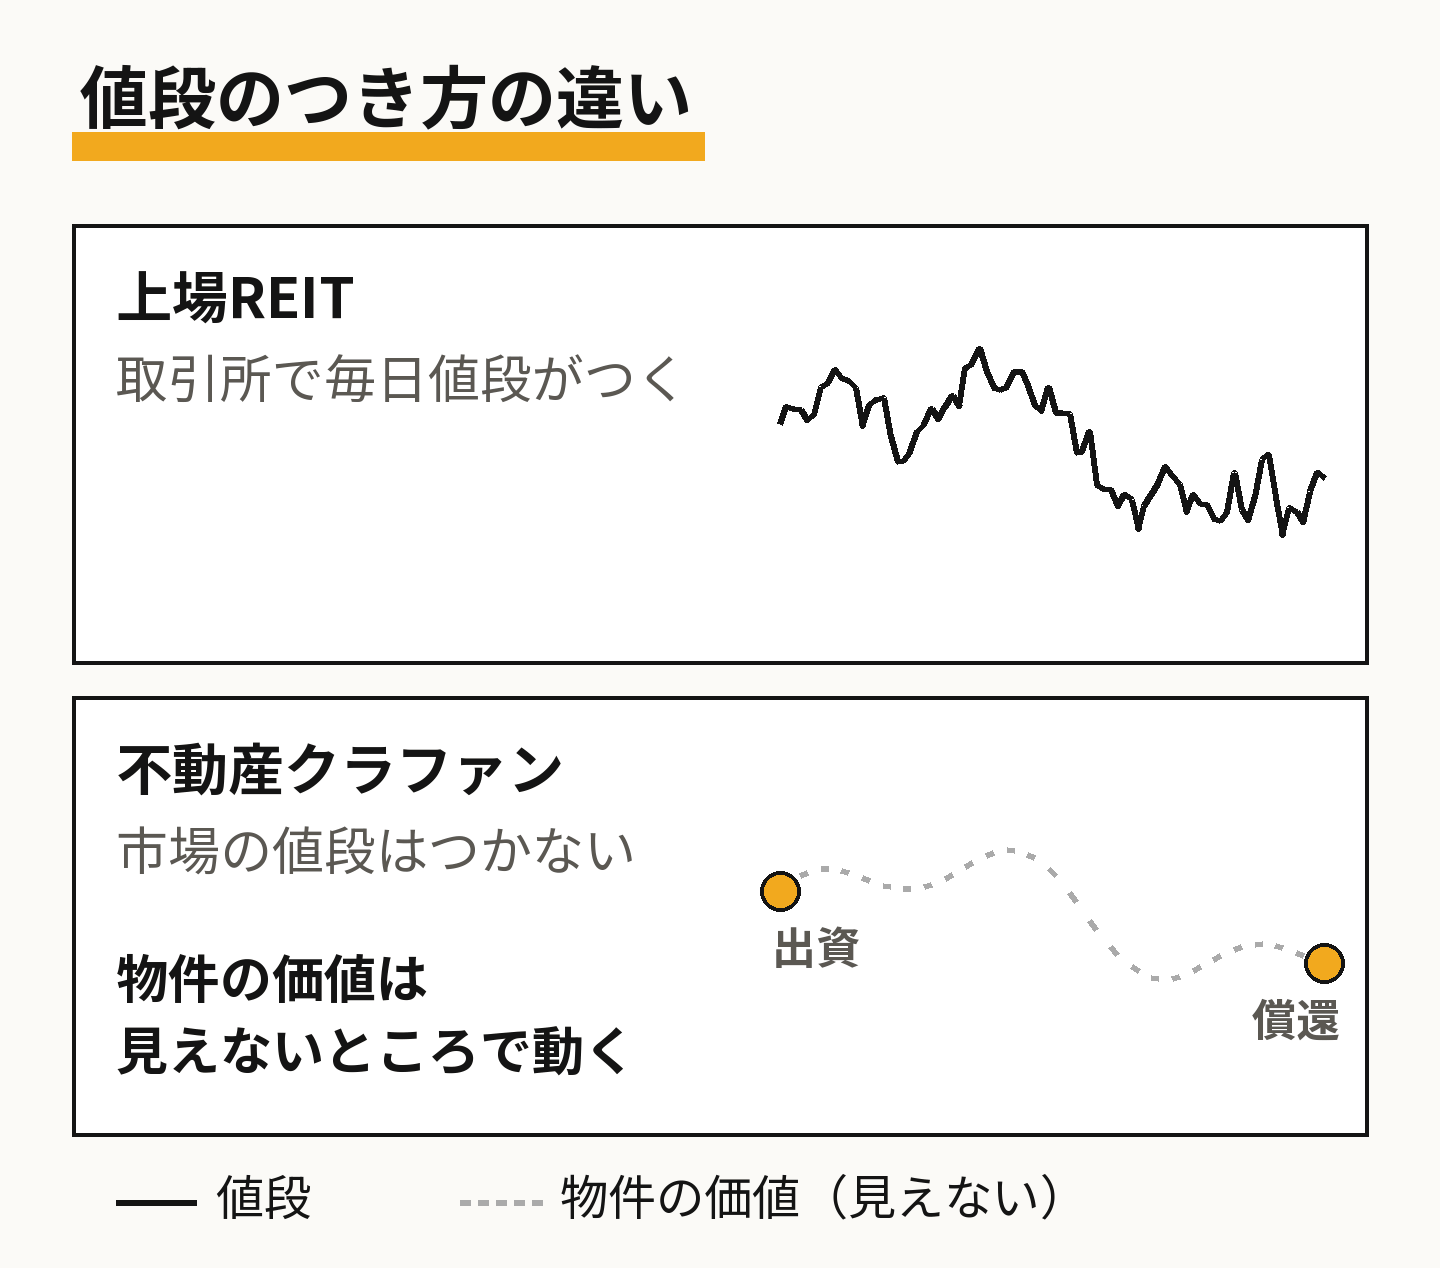
REITの利点は、取引所に上場していて、取引所が開いている時間に市場で売れることです。裏返しとして、値段は毎日変わります。売るときの値段で損益が決まります。
現物の不動産は、売却に時間がかかります。不動産クラファンと小口化商品は市場の値段が付かず、運用期間の途中で換金できるかは契約で決まります。換金の仕方の違いは「不動産小口化商品とは」で比べています。値段の付き方の違いを図にすると、次のとおりです。
少額から出資できる
不動産クラファンでは、少ない額からファンドに出資できます。1回に出せるいちばん小さい額は、事業者ごとに次のとおりです。
| 事業者 | 最低投資額(いちばん多い額) | その額の件数 |
|---|---|---|
 AGクラウドファンディング | 1円 | 26件/26件 |
 ASSECLI | 1万円 | 4件/4件 |
| CCAMEL | 10万円 | 7件/8件 |
 CAPIMA | 1万円 | 6件/6件 |
 COMMOSUS | 1万円 | 11件/11件 |
 COZUCHI | 1万円 | 139件/149件 |
 CREAL | 1万円 | 30件/30件 |
 FUNDROP | 1万円 | 20件/20件 |
 Funds | 1円 | 38件/38件 |
 Funvest | 10万円 | 25件/25件 |
 J.LENDING | 50万円 | 92件/92件 |
 LENDEX | 2万円 | 89件/89件 |
 LSEED | 1万円 | 39件/39件 |
 Maritime Bank | 10万円 | 26件/26件 |
 OwnersBook | 1万円 | 37件/37件 |
| RRimple | 1万円 | 8件/8件 |
 T's Funding | 10万円 | 40件/40件 |
 TAMBO | 10万円 | 7件/12件 |
 TECROWD | 10万円 | 13件/13件 |
 TRINITY FUND | 50万円 | 10件/11件 |
 TSON FUNDING | 10万円 | 45件/45件 |
 えんPocket | 1万円 | 4件/6件 |
 大家どっとこむ | 1万円 | 40件/40件 |
 クラウドバンク | 1万円 | 63件/63件 |
 ゴコウファンド | 1万円 | 5件/5件 |
 トモタク | 10万円 | 4件/5件 |
 バンカーズ | 1万円 | 81件/81件 |
 プレファン | 1万円 | 8件/10件 |
 みんなの年金 | 10万円 | 15件/15件 |
 利回りくん | 1万円 | 18件/18件 |
1万円からの事業者が多い一方で、10万円や50万円からの事業者もあります。少額で出資できることは、元本の安全を意味しません。ファンドごとに決まった物件や貸付先の結果が、そのまま分配に表れます。事業者ごとの違いは「少額で不動産に投資するには」で扱っています。
管理を任せられる
REIT・小口化商品・不動産クラファンでは、物件の管理や入居者の募集を運用する側が行います。投資家が修繕の手配や入居者とのやり取りをすることはありません。
裏返しは、物件を選ぶ・売る時期を決めるといった日々の運用の判断に関われないことです。ファンドの場合、どの物件をどう運用するかは契約成立前書面で確かめます。不特法は、契約が成立するまでに契約の内容などを書面で説明するよう事業者に義務づけています(不動産特定共同事業法第24条)。
運用期間が決まっている
不動産クラファンのファンドには、あらかじめ運用期間が決まっています。いつお金が戻る予定かが、申し込む前に分かります。2026年9月1日以降に始まった募集の運用期間は、次のとおりです。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
7〜12か月のファンドがいちばん多く、25か月以上のファンドは少数です。裏返しとして、運用期間の間は原則としてお金を引き出せません。償還が予定より早まることも、遅れることもあります。期間で比べる見方は「運用期間で比べる」にまとめています。
想定利回りが先に示される
不動産クラファンのファンドには、申し込む前に想定利回りが示されます。2026年9月1日以降に始まった募集の分布は、次のとおりです。
| 想定利回り(年率) | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 4%未満 | 47件(17%) | 4件(6%) | 43件(21%) |
| 4%台 | 28件(10%) | 15件(21%) | 13件(6%) |
| 5%台 | 41件(15%) | 11件(15%) | 30件(14%) |
| 6%台 | 57件(20%) | 21件(29%) | 36件(17%) |
| 7〜9%台 | 72件(26%) | 9件(12%) | 63件(30%) |
| 10%以上 | 35件(12%) | 12件(17%) | 23件(11%) |
想定利回りは事業者が示す予定の値で、約束された値ではありません。実際の分配がこれより少なくなることもあります。見方は「想定利回りの見方」で扱っています。
劣後出資:事業者が先に損失を負う
一部の不動産クラファンでは、事業者自身も出資し、損失が出たときは事業者の出資から先に減る「劣後出資」を設けています。割合が募集ページに数字で出ているファンドは、次のとおりです。
| 事業者 | 記録した案件 | 劣後出資の割合(中央値) | 幅 |
|---|---|---|---|
| RRimple | 3件 | 30% | 30〜30% |
| TECROWD | 7件 | 10% | 5〜24.1% |
| TSON FUNDING | 22件 | 10% | 10〜17.68% |
| トモタク | 10件 | 10% | 10〜10% |
| みんなの年金 | 7件 | 10.3% | 10.2〜10.6% |
劣後出資は、割合を超えた損失までは防げません。割合を出していないファンドもあります。割合の見方は「劣後出資の割合の見方」で扱っています。
書面を受け取ってから8日までの解除
不特法の契約には、申し込んだあとに考え直せる決まりがあります。不特法第26条は、契約成立時の書面を受け取った日から8日を経過するまでの間、投資家が書面で契約を解除できると定めています。事業者はこの解除に伴う損害賠償や違約金を請求できず、これに反する投資家に不利な特約は無効です。
この条文は不特法の契約に関するものです。貸付型など、金融商品取引法の登録で募集するファンドには当てはまりません。どの法律で募集しているファンドかは、契約成立前書面で確かめます。許可と登録の確かめ方は「不動産特定共同事業法(不特法)とは」にまとめています。
クラカレの画面で確かめる
「少額から出資できる」「運用期間が決まっている」「劣後出資」の3つは、クラカレのファンドページで見られます(事業者の一覧から各社の事業者ページを開くとたどれます)。
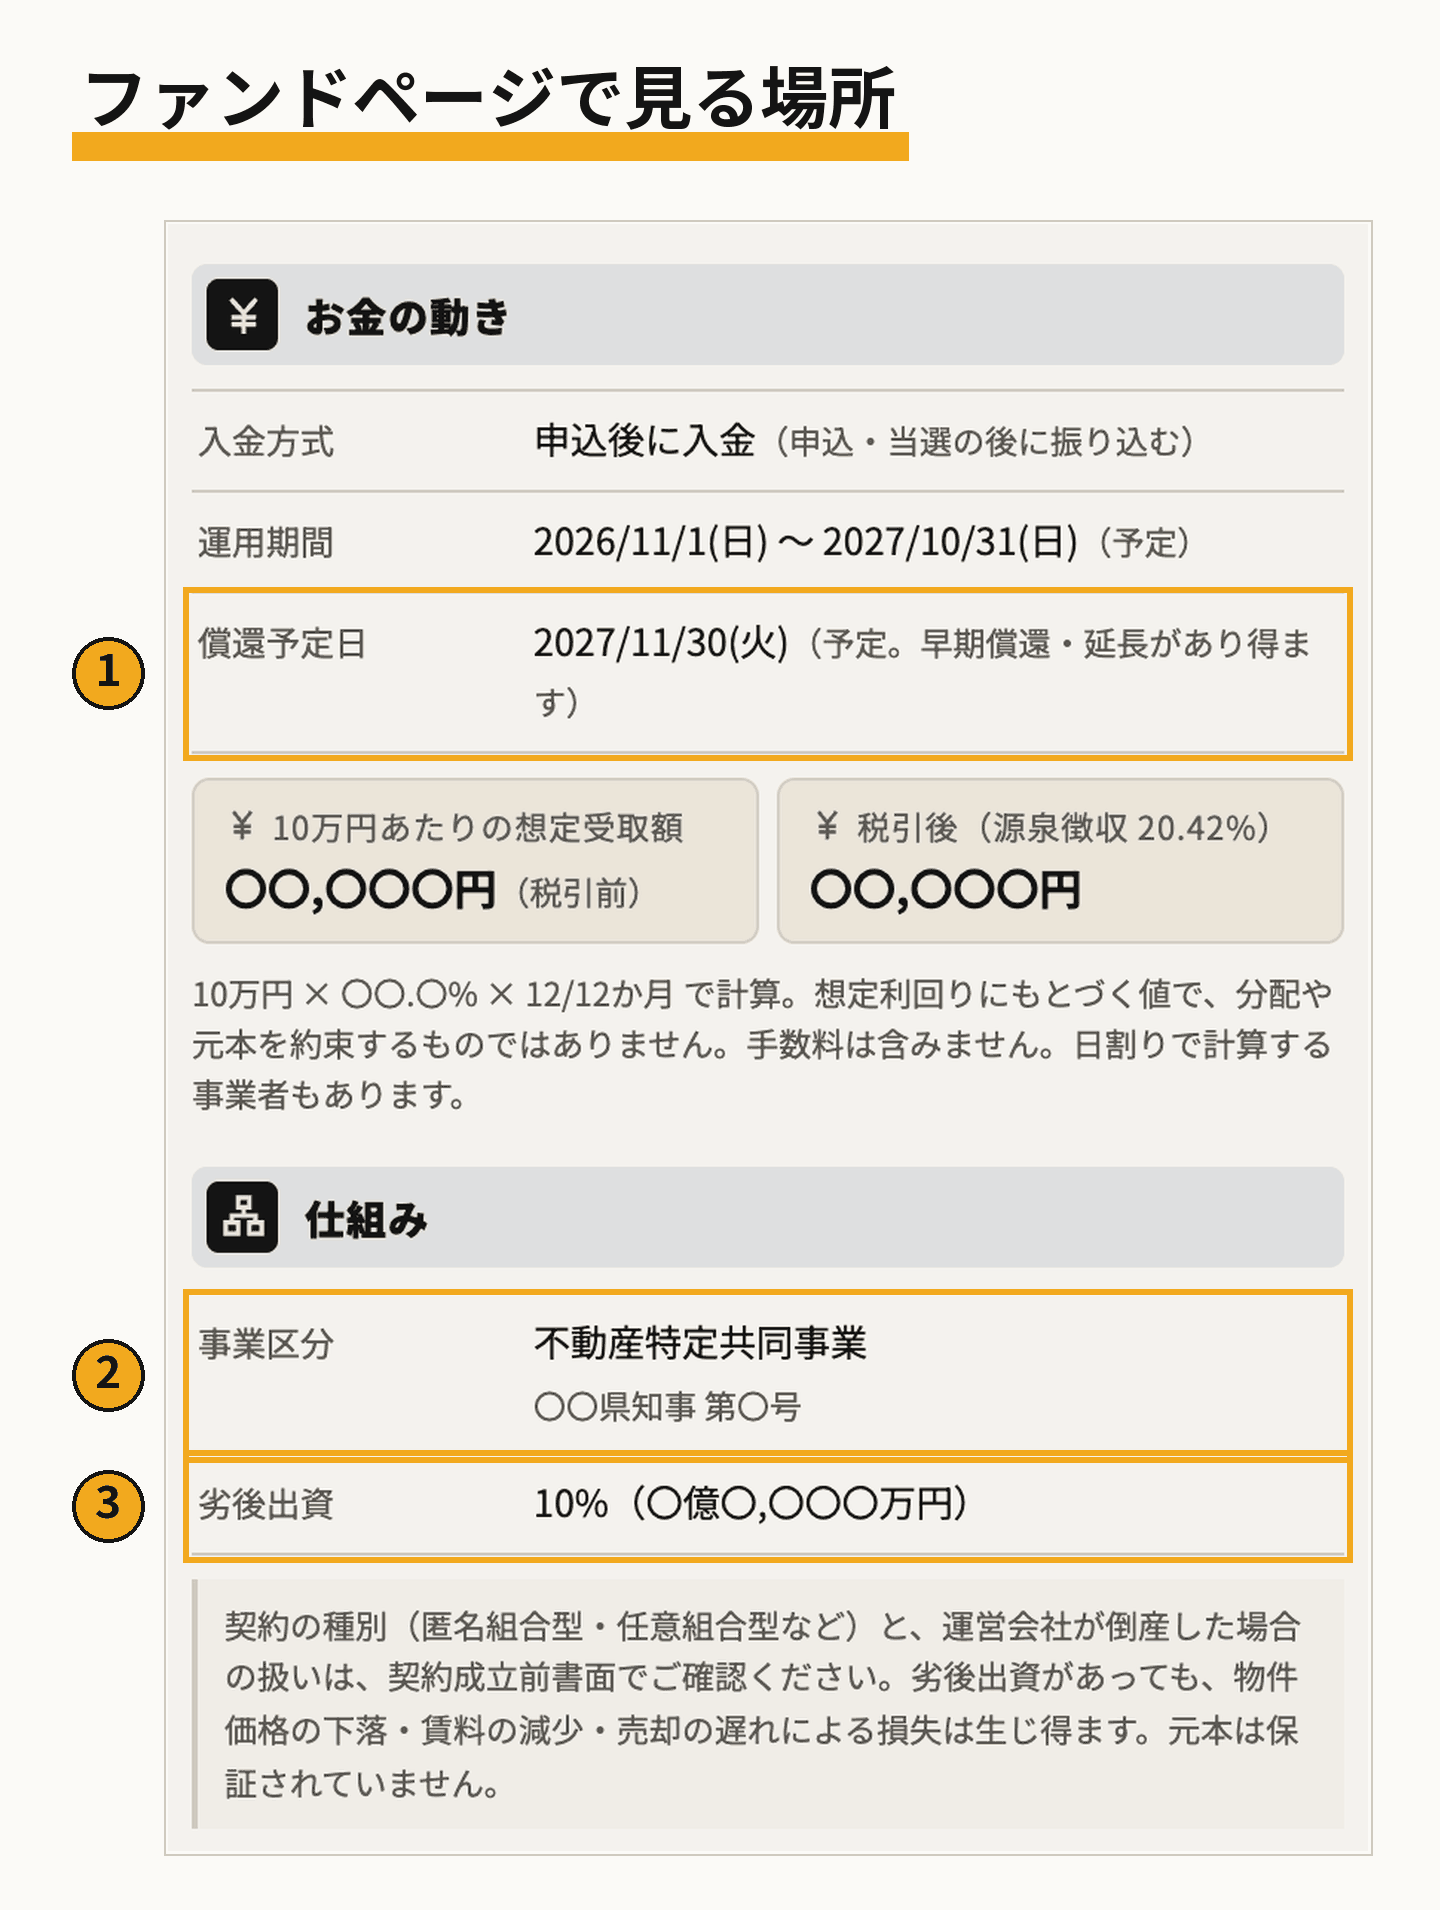
ファンドページの上に最低投資額と運用期間が並び、「お金の動き」欄に償還予定日(図の①)が載っています。償還予定日は事業者が示した予定の日です。「仕組み」欄では、事業区分(図の②)でどの許可や登録で募集するファンドかが分かり、劣後出資の割合(図の③)も見られます。賃貸の状況や分配の定めはクラカレの画面には無いため、契約成立前書面で確かめてください。
メリットを確かめるときの順番
利点が自分に当てはまるかは、次の順に確かめると整理しやすくなります。
- お金を使う予定の時期と、運用期間や換金の仕方が合うか
- 税の扱いが自分の所得の状況でどう働くか(損益通算・配当控除・雑所得)
- 契約成立前書面に、物件・賃貸の状況・分配の定め・劣後出資が書かれているか
商品ごとの最低額・期間・換金・手間・税を1つの表で比べた記事は「不動産投資の比較」です。始めるまでの手順は「不動産投資の始め方」で、リスクの起き方は「不動産クラウドファンディングのリスク」で扱っています。失敗のパターンは「不動産クラウドファンディングの失敗」にまとめています。
よくある質問
Q. 不動産投資は物価が上がると有利になりますか
A. 一律には言えません。借地借家法第32条により、経済事情が変われば賃料の増額を請求できますが、借り手も減額を請求できます。ファンドの分配は契約の定めで決まり、物価に合わせて増える決まりはありません。
Q. 不動産クラファンでも損益通算はできますか
A. 匿名組合型の分配金は原則として雑所得で、損失が出てもほかの所得とは差し引けません。任意組合型の小口化商品でも、業務の執行に関わらない出資者は租税特別措置法第41条の4の2により損失がなかったものとされます。個別の判断は税理士・税務署にご相談ください。
Q. 少額で始められるなら、リスクも小さいですか
A. 出す額が小さければ失う額の上限も小さくなりますが、元本割れや遅延が起きる確率が下がるわけではありません。リスクの起き方は「不動産クラウドファンディングのリスク」をご覧ください。
Q. どの商品のメリットがいちばん大きいですか
A. クラカレでは商品や事業者に順位を付けていません。使える額・運用できる期間・途中で換金する必要があるか・税の状況で、当てはまる利点は変わります。
制度と税金の説明は、2026年10月20日時点で確かめた法令(所得税法・租税特別措置法・借地借家法・不動産特定共同事業法)と国税庁の公表資料によります。不動産クラファンの値は各社の公開情報をもとにしたクラカレの記録です。