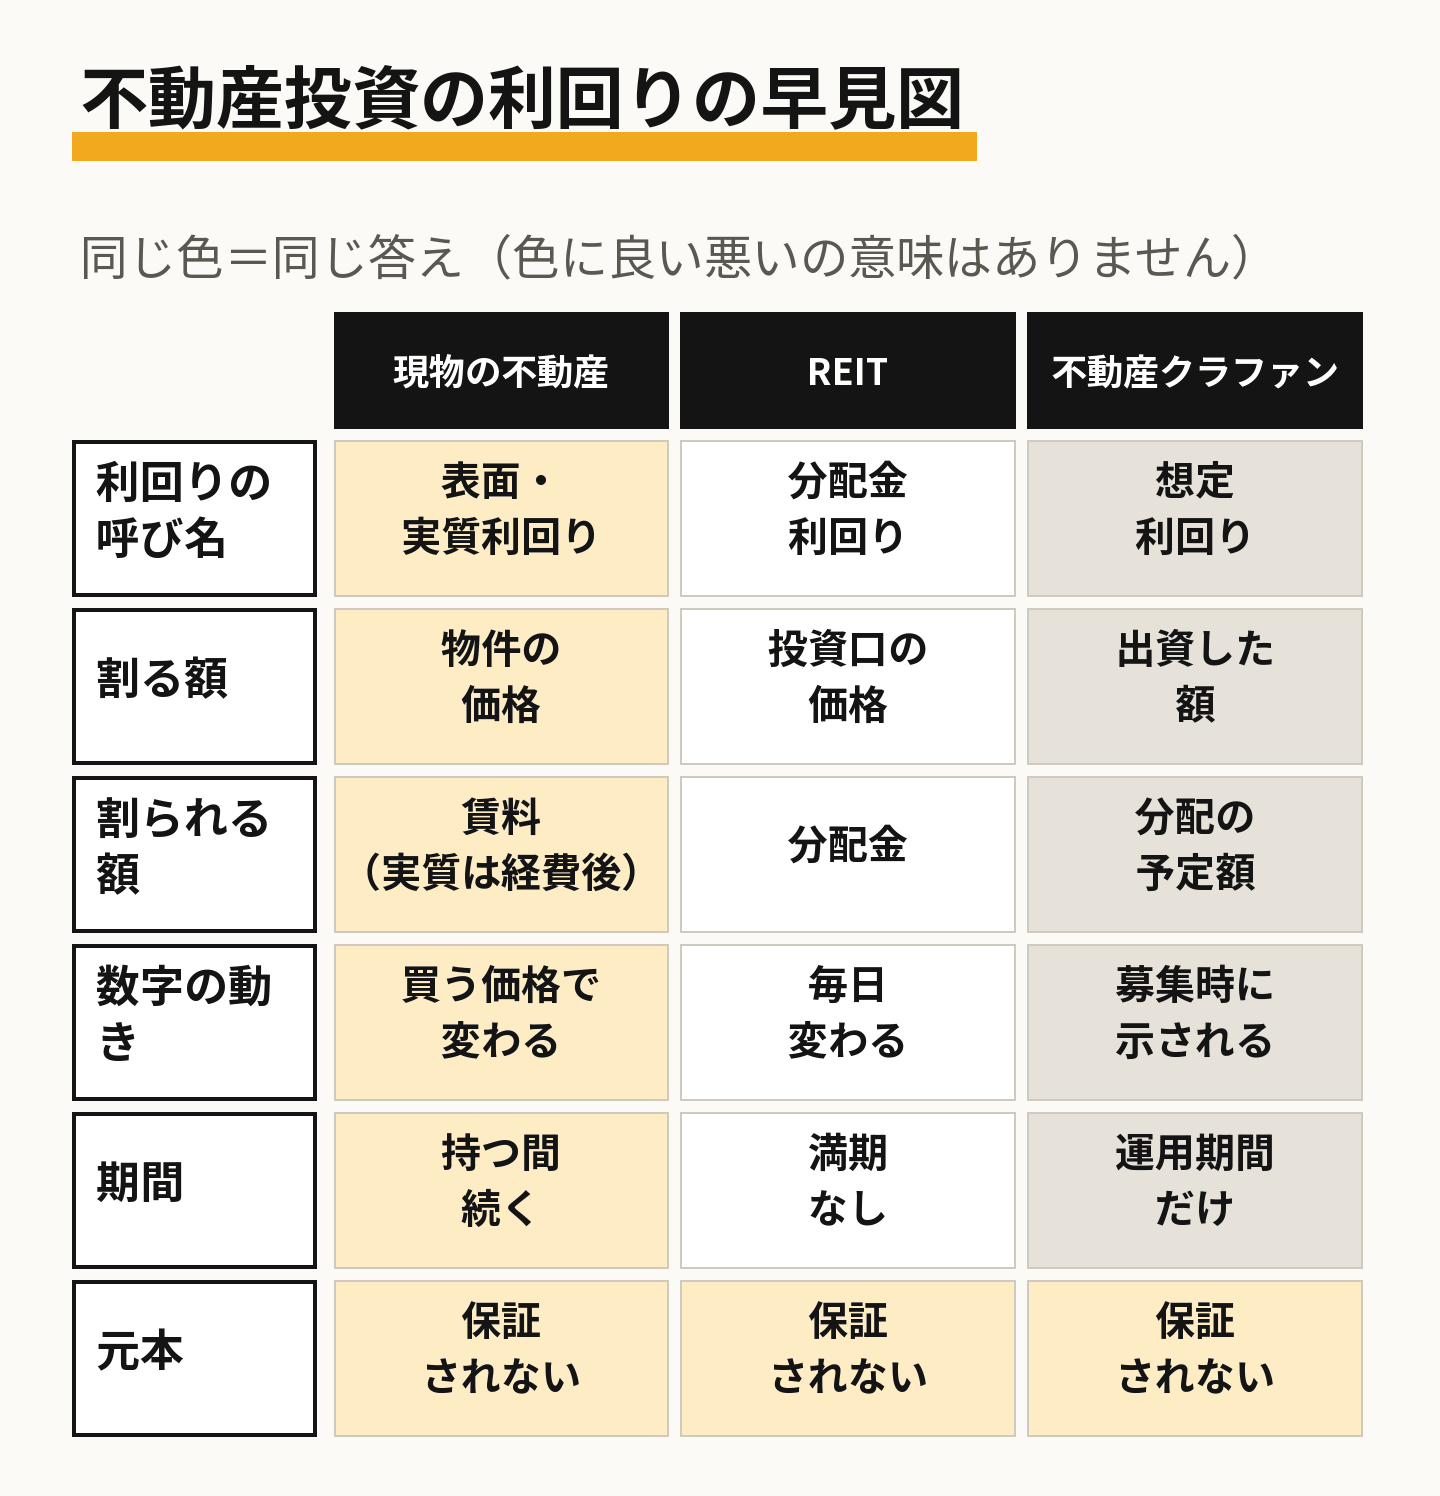
不動産投資の利回りは、1年に得られる収入が投資した額の何%にあたるかを表す数字です。ただし何を何で割るかは、商品と利回りの呼び名で違います。現物の不動産の表面利回りと不動産クラファンの想定利回りは、同じ%でもそのまま並べて比べられません。この記事では呼び名ごとの計算のもとを表にまとめ、クラカレの記録にある不動産クラファンの想定利回りの分布をお見せします。
利回りの呼び名と、計算のもと
不動産投資でよく見る利回りは、次の4つです。
| 呼び名 | 計算のもと | 経費の扱い | 使われる商品 |
|---|---|---|---|
| 表面利回り | 年間の賃料 ÷ 物件の価格 | 引かない | 現物の不動産 |
| 実質利回り | (年間の賃料 − 経費)÷(物件の価格 + 購入の諸費用) | 管理費・固定資産税・修繕費などを引く | 現物の不動産 |
| 分配金利回り | 1年分の分配金 ÷ 投資口の価格 | 投資法人が経費を払った後の分配金で計算する | REIT |
| 想定利回り | 1年あたりに分配する予定の額 ÷ 出資した額 | 投資家に分配する予定の額で示す | 不動産クラファン |
表面利回り:経費を引く前の数字
現物の不動産の広告でよく見るのが表面利回りです。年間の賃料を物件の価格で割った数字で、管理費や税金などの経費は引いていません。満室を前提にした賃料で計算されていることもあります。空室の月があれば、実際に入る賃料はこれより少なくなります。
実質利回り:経費と諸費用を入れた数字
実質利回りは、賃料から管理費・固定資産税・修繕費などの経費を引いた額を、物件の価格に購入の諸費用を足した額で割った数字です。表面利回りより低くなるのがふつうです。どの経費を入れるかは計算する人で違いますので、内訳を確かめましょう。
ローンで買う場合、返済の額はこの数字に入っていません。返済を含めた手元のお金の動きは「ワンルームマンション投資と不動産クラファンの違い」で扱っています。
REITの分配金利回り:毎日動く数字
上場REITの分配金利回りは、1年分の分配金を投資口の価格で割った数字です。投資口の価格は取引所で毎日変わりますので、利回りも毎日変わります。予想の分配金で計算した数字と、過去の実績で計算した数字があります。
不動産クラファンの想定利回り:事業者が示す予定の数字
不動産クラファンの想定利回りは、出資した額に対して1年あたりどれだけ分配する予定かを示す数字です。事業者が募集のときに示します。予定の値ですので、運用の結果によって分配が減ることも、なくなることもあります。募集のあとに市場の値段で上下する数字ではありません。
想定利回りは年率:受け取る分配は運用期間で変わる
想定利回りは1年あたりの割合(年率)で示されます。運用期間が1年より短いファンドでは、受け取る分配は年率の数字より小さくなります。運用期間が長ければ、そのぶん分配を受け取る期間も長くなります。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
この記事を書いた時点の記録では、運用期間が分かる182件のうち、7〜12か月が113件(62%)です。
申し込んでから運用が始まるまでと、運用が終わってから償還されるまでの間は、お金が運用に回っていません。こうした期間は想定利回りの計算に入っていませんので、「申込から分配までの流れ」で確かめておきましょう。期間ごとの見方は「運用期間で比べる」にまとめています。
不動産クラファンの想定利回りの分布(クラカレの記録)
表は、2026年9月1日以降に始まった募集のうち、想定利回りが分かるものを数えています。不特法の許可で募集する事業者と、金融商品取引業の登録で募集する事業者(貸付型など)を分けています。
| 想定利回り(年率) | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 4%未満 | 47件(17%) | 4件(6%) | 43件(21%) |
| 4%台 | 28件(10%) | 15件(21%) | 13件(6%) |
| 5%台 | 41件(15%) | 11件(15%) | 30件(14%) |
| 6%台 | 57件(20%) | 21件(29%) | 36件(17%) |
| 7〜9%台 | 72件(26%) | 9件(12%) | 63件(30%) |
| 10%以上 | 35件(12%) | 12件(17%) | 23件(11%) |
この記事を書いた時点の記録では、182件のうち7〜9%台が58件(32%)、6%台が41件(23%)です。不特法の許可の事業者では、6%台が14件(26%)、4%台が12件(23%)でした。金融商品取引業の登録の事業者では、7〜9%台が50件(39%)です。
どの範囲が多いかは、その時期にどの事業者が多く募集したかで変わります。想定利回りの数字の読み方は「想定利回りの見方」にまとめています。
利回りのもとになるお金:不動産を運用する型と貸付型
不動産クラファンの想定利回りは、もとになるお金で2つに分かれます。もとが違えば、分配が減る場面も違います。
| 不動産を運用する型 | 貸付型 | |
|---|---|---|
| よりどころの法律 | 不動産特定共同事業法(不特法) | 金融商品取引法 |
| 分配のもと | 物件の賃料・売却益 | 貸付先が払う利息 |
| 分配が減る主な場面 | 空室・賃料の下落・売却の遅れ | 貸付先の返済の遅れ・貸し倒れ |
| 書面で見るところ | 物件の賃料の状況・売却の見込み | 貸付先・担保・返済の予定 |
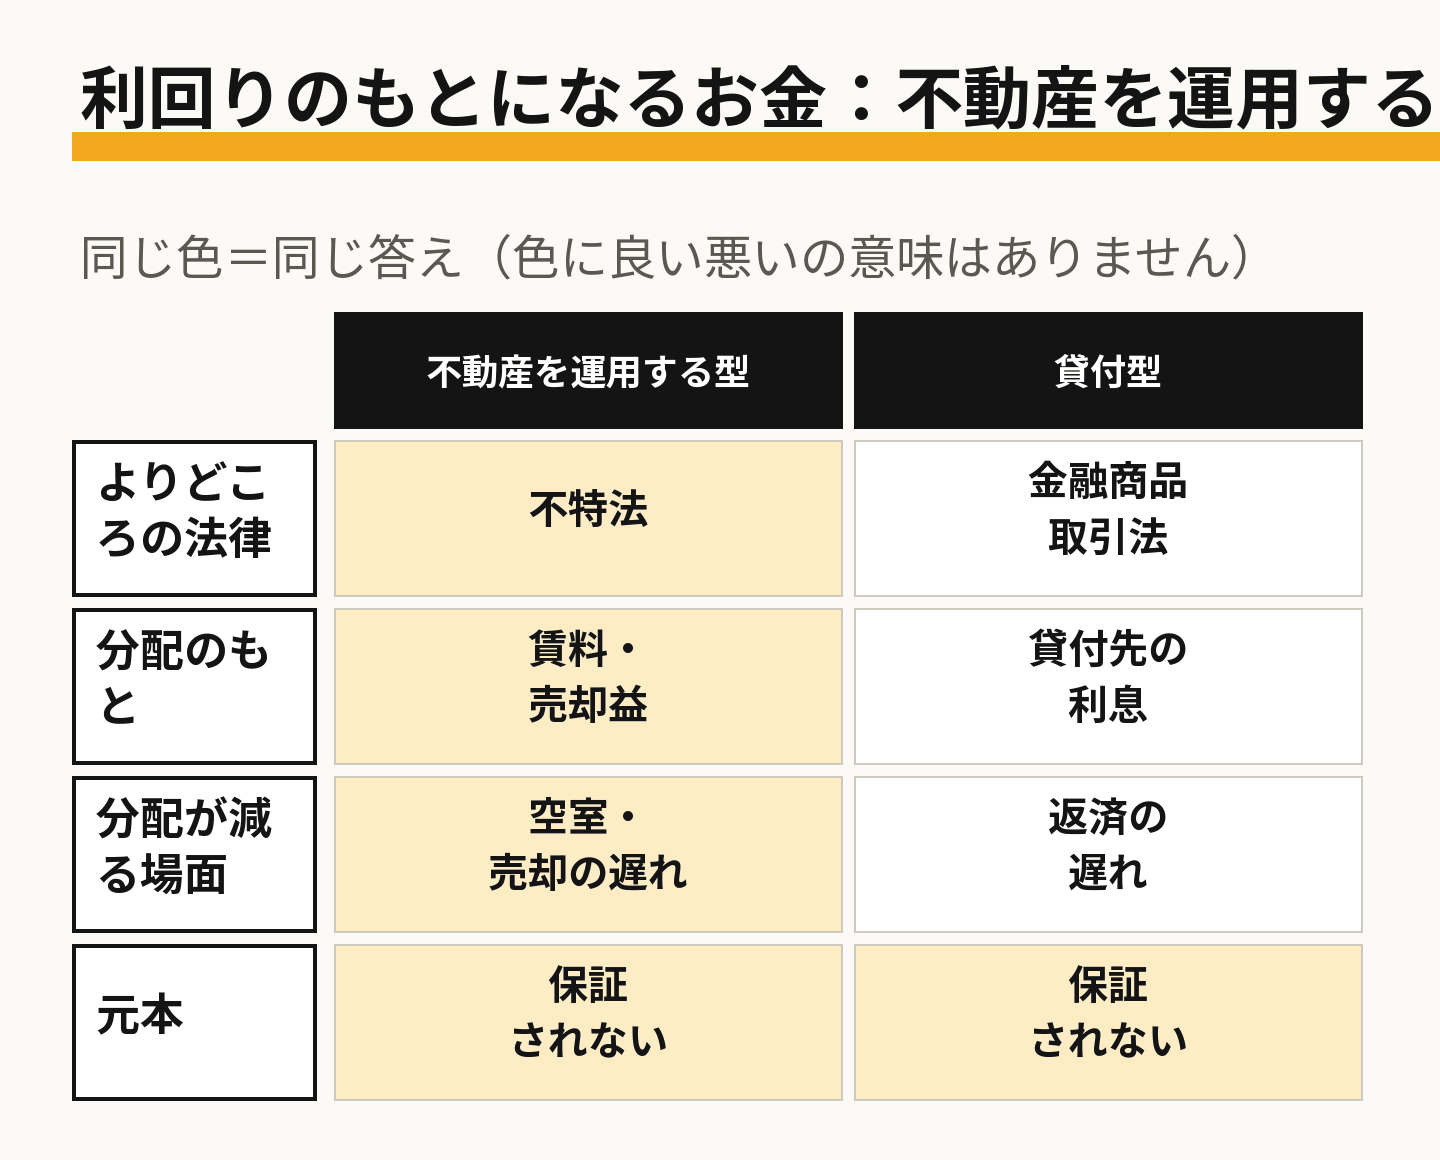
貸付型の仕組みは「ソーシャルレンディング(貸付型)とは」に、元本割れや遅延がどう起きるかは「不動産クラウドファンディングのリスク」にまとめています。
利回りを比べるときに確かめること
- 何を何で割った数字か(表面・実質・分配金・想定のどれか)
- 経費や手数料が引かれた後の数字か
- 年率の数字か、運用期間はどれだけか
- 予定の値か、実績の値か
- 損失を先に負う劣後出資がどれだけあるか(「劣後出資の割合の見方」)
- 分配金にかかる税金(匿名組合型の分配金は原則として雑所得で、ほかの所得と合わせて税額が決まります。「分配金の税金」)
利回りの高さは、物件や貸付先のリスクの高さと結びつくこともあります。元本はどの商品でも保証されていません。現物の不動産・REIT・小口化商品との違いは「不動産投資の比較」に項目ごとの表があります。
クラカレの画面で想定利回りを確かめる
各社の想定利回りの傾向は、ランキングの「想定利回りランキング」と「事業者の比較表」で見られます。比較表の「種別」で、不特法の事業者か貸付型の事業者かも分かります。申し込むファンドの条件は、事業者の一覧から各社の事業者ページを開き、そこからファンドページを開いて確かめます。
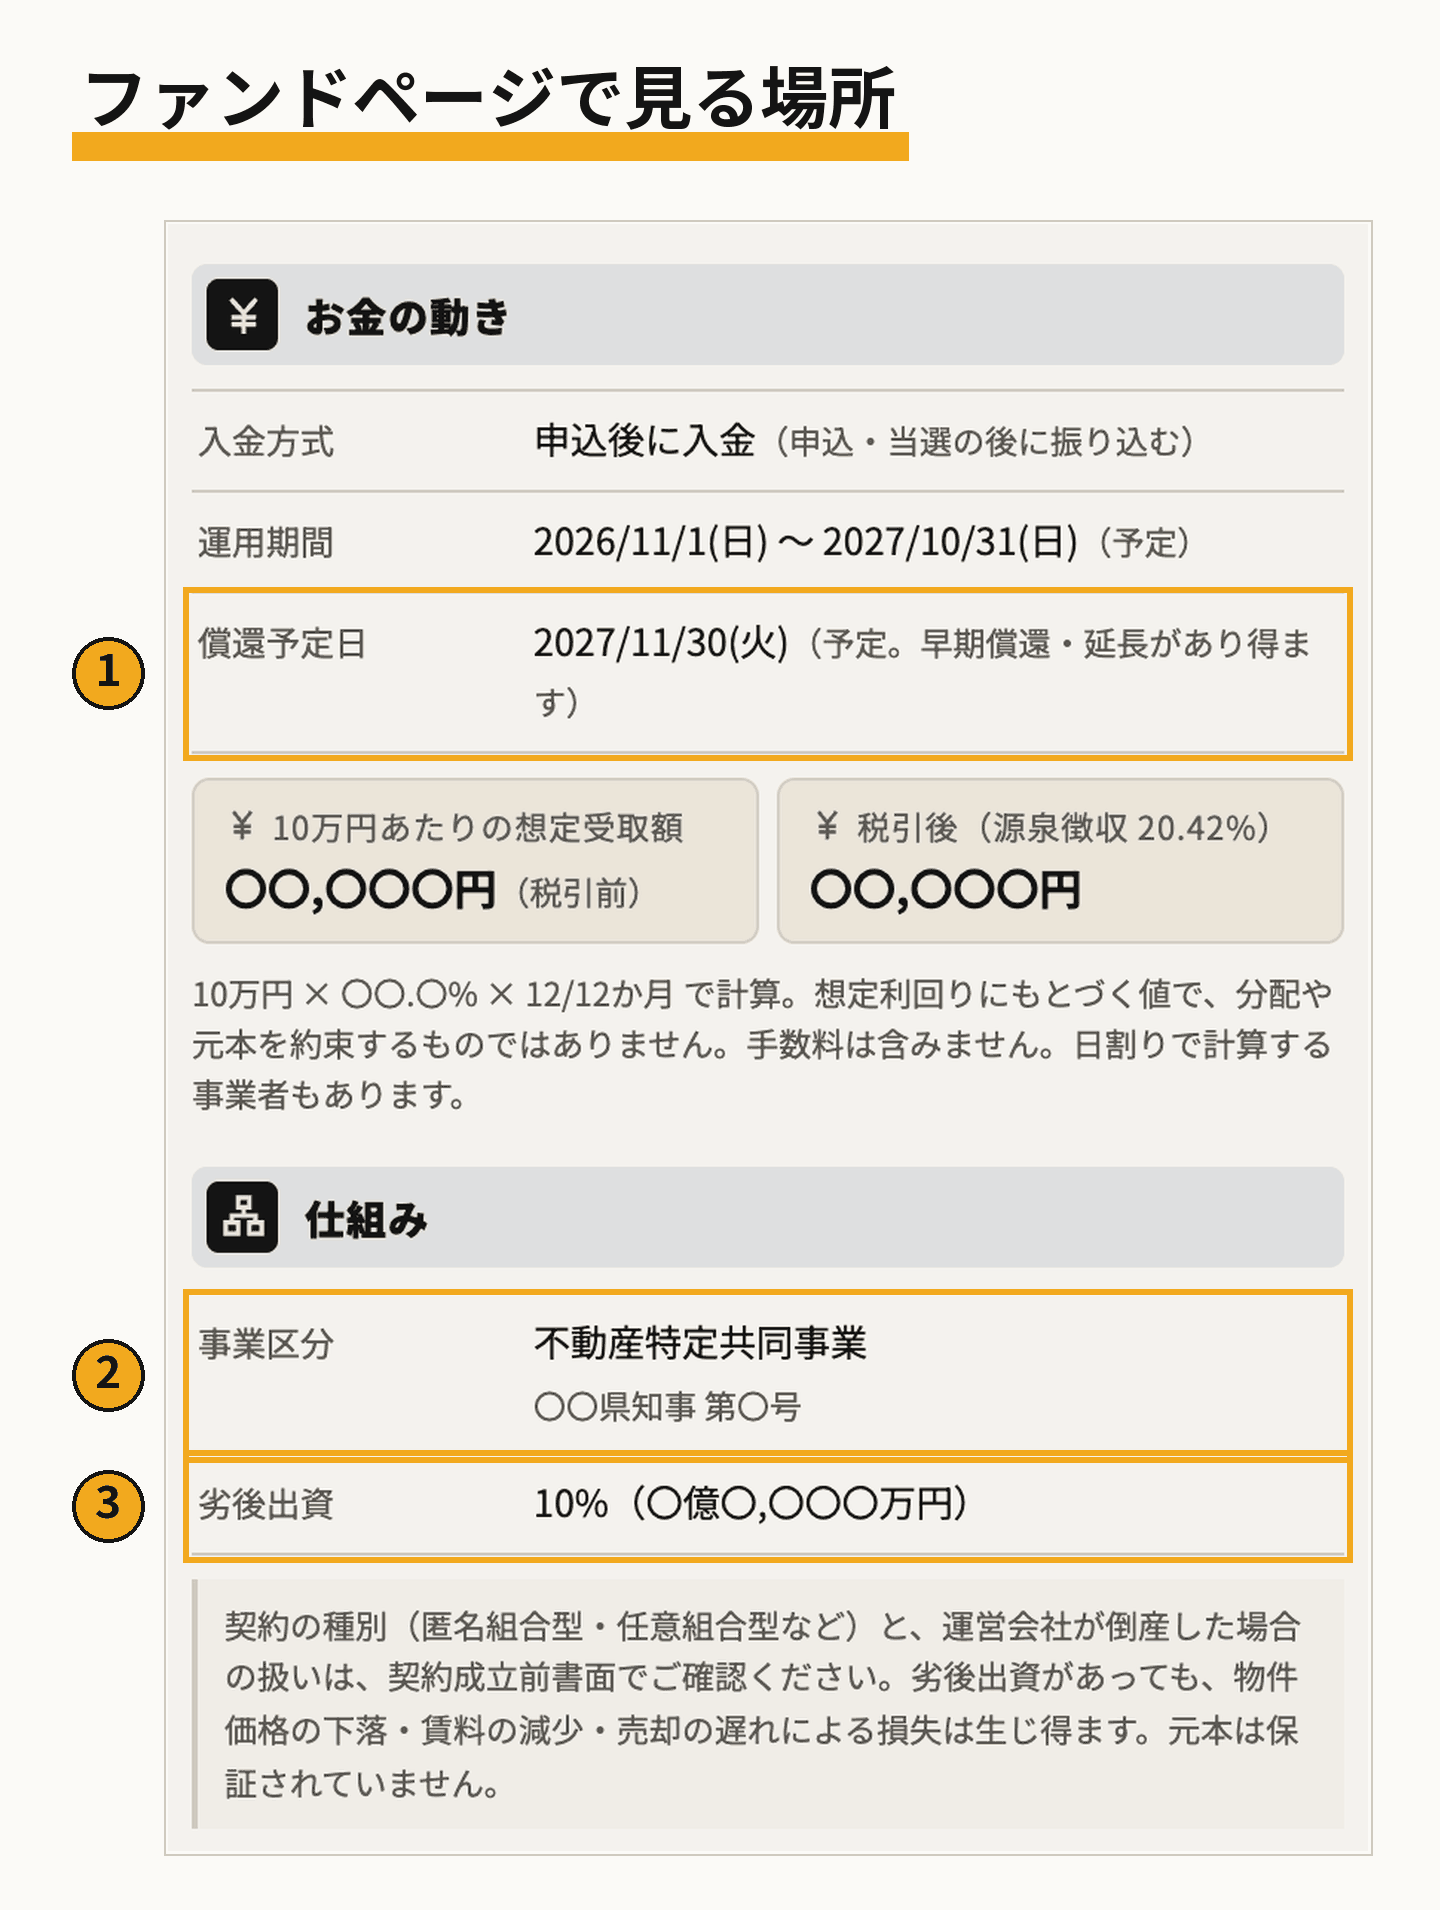
ファンドページの「お金の動き」欄では、償還予定日(図の①)と10万円あたりの想定受取額(税引後)が見られます。年率の想定利回りが、運用期間の分でいくらになるかの目安です。「仕組み」欄では、事業区分(図の②)で許可や登録の種類が分かり、劣後出資の割合(図の③)も見られます。経費や手数料の内訳と賃料の状況は画面に無いため、契約成立前書面で確かめてください。
よくある質問
Q. 表面利回りと想定利回りは比べられますか
A. そのままでは比べられません。表面利回りは経費を引く前の賃料を物件の価格で割った数字で、想定利回りは事業者が投資家に分配する予定の割合です。比べるときは、実質利回りのように経費を入れた数字にそろえて考えます。
Q. 想定利回りのとおりに分配されますか
A. 想定利回りは予定の値で、約束ではありません。運用がうまくいかなければ、分配が減ったり元本を割ったりすることがあります。
Q. 利回りの高いファンドを選べばよいですか
A. 利回りだけで決めないことが大切です。運用期間・分配のもと・劣後出資の割合を合わせて確かめましょう。利回りだけで選んだときに起きやすいことは「不動産クラウドファンディングの失敗パターン」で扱っています。