NISAの枠の外で投資する方法は、大きく分けて2つです。1つはiDeCo(個人型確定拠出年金)という別の非課税制度を使う方法、もう1つは税がかかる口座で商品を持つ方法です。税がかかる口座で持つ場合、預貯金・国債・上場株式や投資信託は税率が20.315%で決まっていますが、不動産クラウドファンディング(不動産クラファン)の分配金は給与などと合わせて計算する総合課税になります。この記事では、NISA以外の投資先を税の扱いと期間・換金で比べます。どれを選ぶとよいかの順位は付けません。
NISAの枠の大きさ
金融庁によると、2024年からのNISAは年間の投資枠がつみたて投資枠120万円・成長投資枠240万円で、合わせて年360万円までです。生涯に非課税で持てる額は1,800万円で、そのうち成長投資枠は1,200万円までです(金融庁「NISAを知る」)。商品を売ると、売った商品の取得金額の分だけ翌年以降に枠が戻ります(同じページ)。
年の枠を使い切った人や、NISAの対象にならない商品に投資したい人が、NISA以外の方法を考えることになります。
NISA以外の非課税制度:iDeCo
iDeCoは、自分で掛金を出して運用し、老後に受け取る年金の制度です。掛金・運用益・受け取りのそれぞれに税制上の優遇措置があります(iDeCo公式サイト「iDeCoの特徴」)。
NISAとの大きな違いは引き出せる時期で、原則として60歳になるまで、掛金とその運用益を引き出せません(同じページ)。運用できるのは定期預金・保険商品・投資信託で、不動産クラファンはiDeCoの中では持てません(同じページ)。
NISA・iDeCo・税がかかる口座の違いを1枚にまとめると、次のとおりです。
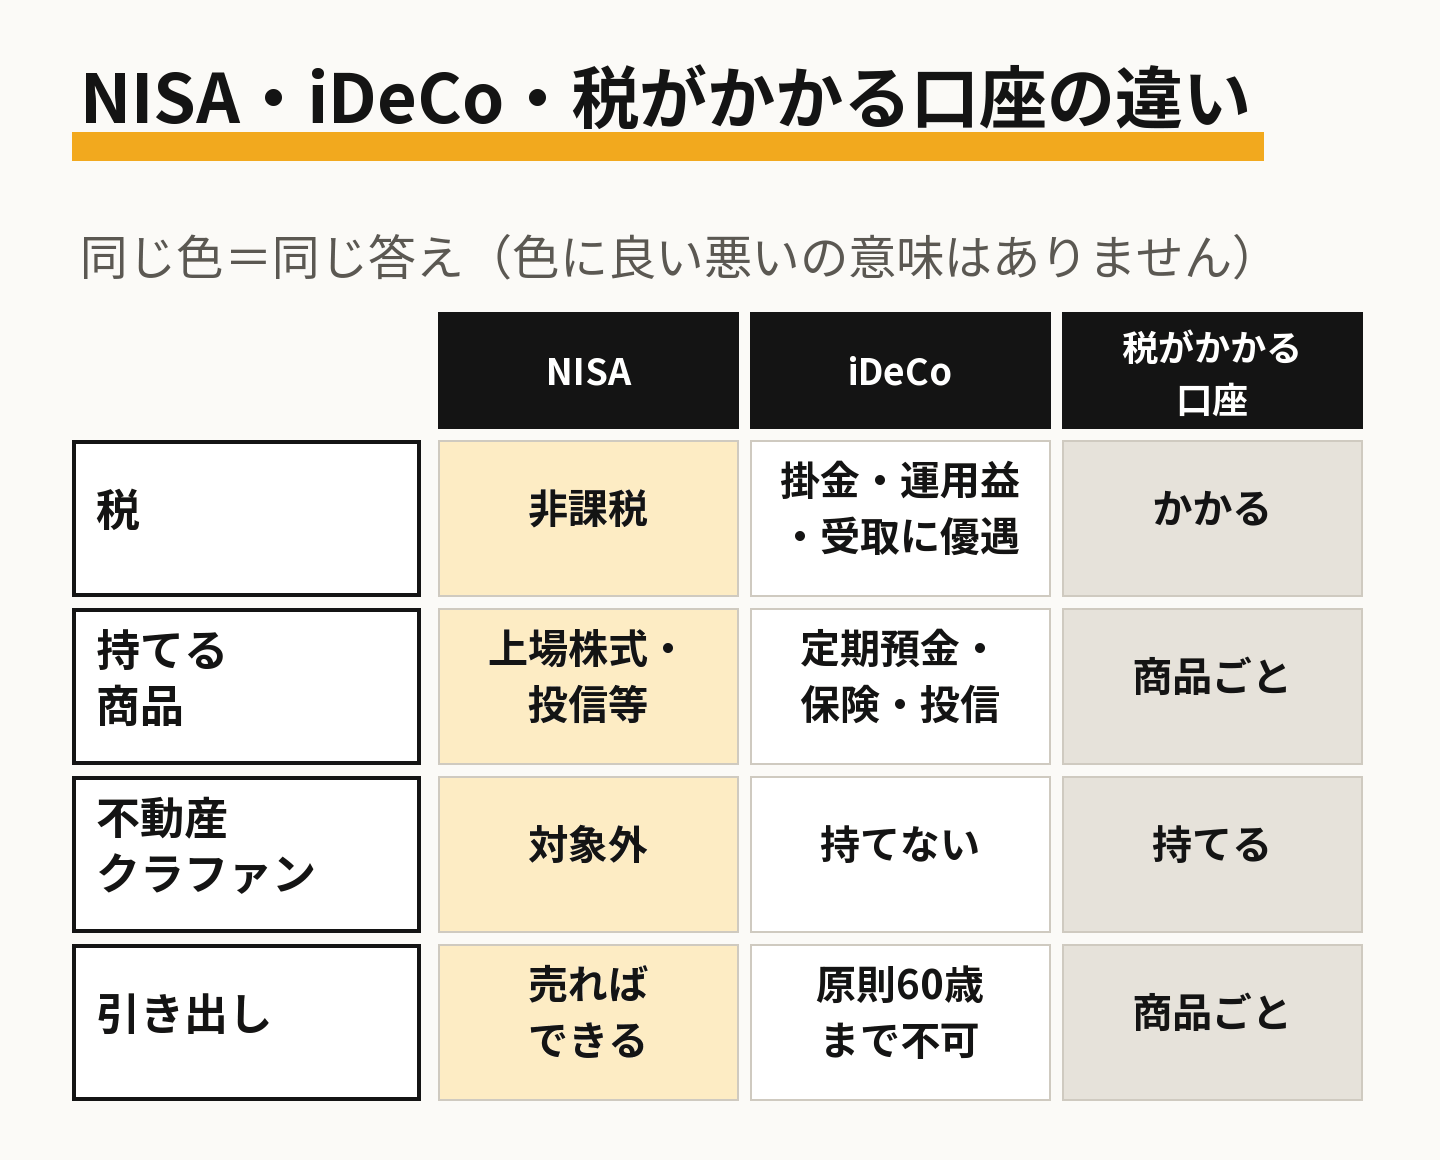
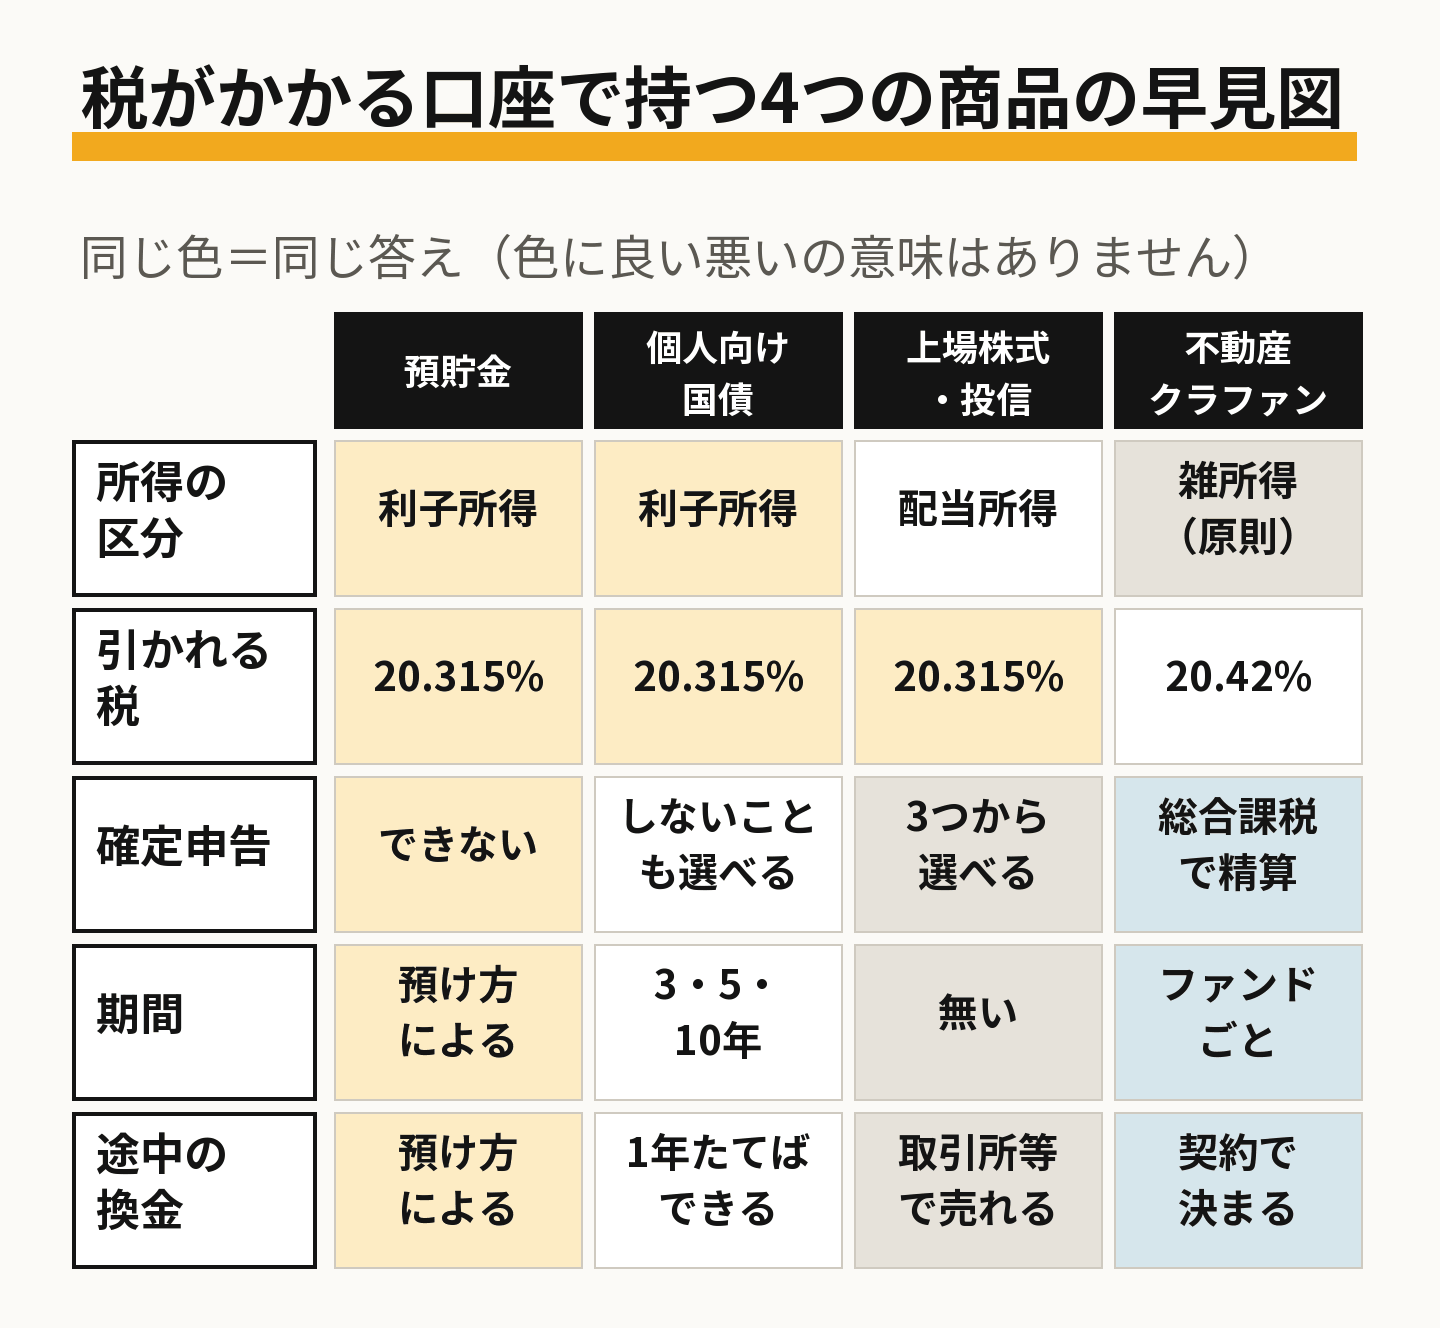
税がかかる口座で持つ商品を比べる表
NISAやiDeCoを使わずに持つ場合の、主な商品の税の扱いと期間・換金を並べました。
| 商品 | 収益の所得の区分 | 受け取るときに差し引かれる税 | 確定申告 | 期間 | 途中の換金 |
|---|---|---|---|---|---|
| 預貯金 | 利子所得 | 20.315%(所得税等15.315%・地方税5%) | できない。差し引かれた時点で納税が終わる | 預け方による | 預け方による |
| 個人向け国債 | 利子所得 | 20.315% | しないことも選べる(申告分離課税) | 3年・5年・10年 | 発行から1年たてばできる。直前2回分の利子相当額が差し引かれる |
| 上場株式・投資信託・REITの配当や分配金 | 配当所得 | 20.315% | 申告不要・申告分離課税・総合課税から選べる | 無い | 取引所や金融機関で売れる |
| 不動産クラファン(匿名組合型) | 原則として雑所得 | 20.42%(所得税等のみ) | 原則として総合課税で精算する | ファンドごとに決まる | 運用期間が終わるまでできないファンドが多い。契約で決まる |
出典は、預貯金と国債の利子が国税庁 タックスアンサー No.1310「利息を受け取ったとき(利子所得)」、上場株式等の配当がNo.1330・No.1331、国債の期間と換金が財務省「個人向け国債 商品概要」、不動産クラファンが所得税基本通達36・37共-21と国税庁「源泉徴収のあらまし(令和8年版)」第8章です。
所得の多さで手元に残る額が変わる
表のうち、不動産クラファンだけが総合課税です。上場株式等の配当は申告分離課税を選べば所得の多さにかかわらず20.315%ですが、総合課税では給与などと合わせた所得に5%から45%の所得税率がかかります(国税庁 タックスアンサー No.2260「所得税の税率」)。課税される所得の多い人ほど、同じ額の分配でも手元に残る額が少なくなり、所得税率の低い人は確定申告で差し引かれた税の一部が戻ることがあります。
NISAとREITとの税の違いは「NISAは使えるか」に、確定申告が要るかどうかの目安は「20万円以下なら申告は要らないのか」に、分配金の税の全体は「分配金の税金」にまとめています。
不動産クラファンをNISAの外のお金の置き場所にするとき
不動産クラファンは、税の面ではNISAより不利になりますが、市場の値段が付かず、運用期間と想定利回りが募集の時点で示されます。NISAの外のお金の置き場所として考えるなら、次の点を確かめます。
1口から出せる額は、クラカレの記録では事業者ごとに次のとおりです。
| 事業者 | 最低投資額(いちばん多い額) | その額の件数 |
|---|---|---|
 AGクラウドファンディング | 1円 | 26件/26件 |
 ASSECLI | 1万円 | 4件/4件 |
| CCAMEL | 10万円 | 7件/8件 |
 CAPIMA | 1万円 | 6件/6件 |
 COMMOSUS | 1万円 | 11件/11件 |
 COZUCHI | 1万円 | 139件/149件 |
 CREAL | 1万円 | 30件/30件 |
 FUNDROP | 1万円 | 20件/20件 |
 Funds | 1円 | 38件/38件 |
 Funvest | 10万円 | 25件/25件 |
 J.LENDING | 50万円 | 92件/92件 |
 LENDEX | 2万円 | 89件/89件 |
 LSEED | 1万円 | 39件/39件 |
 Maritime Bank | 10万円 | 26件/26件 |
 OwnersBook | 1万円 | 37件/37件 |
| RRimple | 1万円 | 8件/8件 |
 T's Funding | 10万円 | 40件/40件 |
 TAMBO | 10万円 | 7件/12件 |
 TECROWD | 10万円 | 13件/13件 |
 TRINITY FUND | 50万円 | 10件/11件 |
 TSON FUNDING | 10万円 | 45件/45件 |
 えんPocket | 1万円 | 4件/6件 |
 大家どっとこむ | 1万円 | 40件/40件 |
 クラウドバンク | 1万円 | 63件/63件 |
 ゴコウファンド | 1万円 | 5件/5件 |
 トモタク | 10万円 | 4件/5件 |
 バンカーズ | 1万円 | 81件/81件 |
 プレファン | 1万円 | 8件/10件 |
 みんなの年金 | 10万円 | 15件/15件 |
 利回りくん | 1万円 | 18件/18件 |
- 運用期間が終わるまで使わないお金か(運用期間で比べる)
- 分配金が総合課税になることを、自分の所得の水準で考えたか
- 元本は保証されず、想定利回りは約束された利率ではないこと(不動産クラファンのリスク)
株式の投資信託と組み合わせるときの資産の性質の違いは「分散投資とは」で比べています。
クラカレのファンドページで確かめる
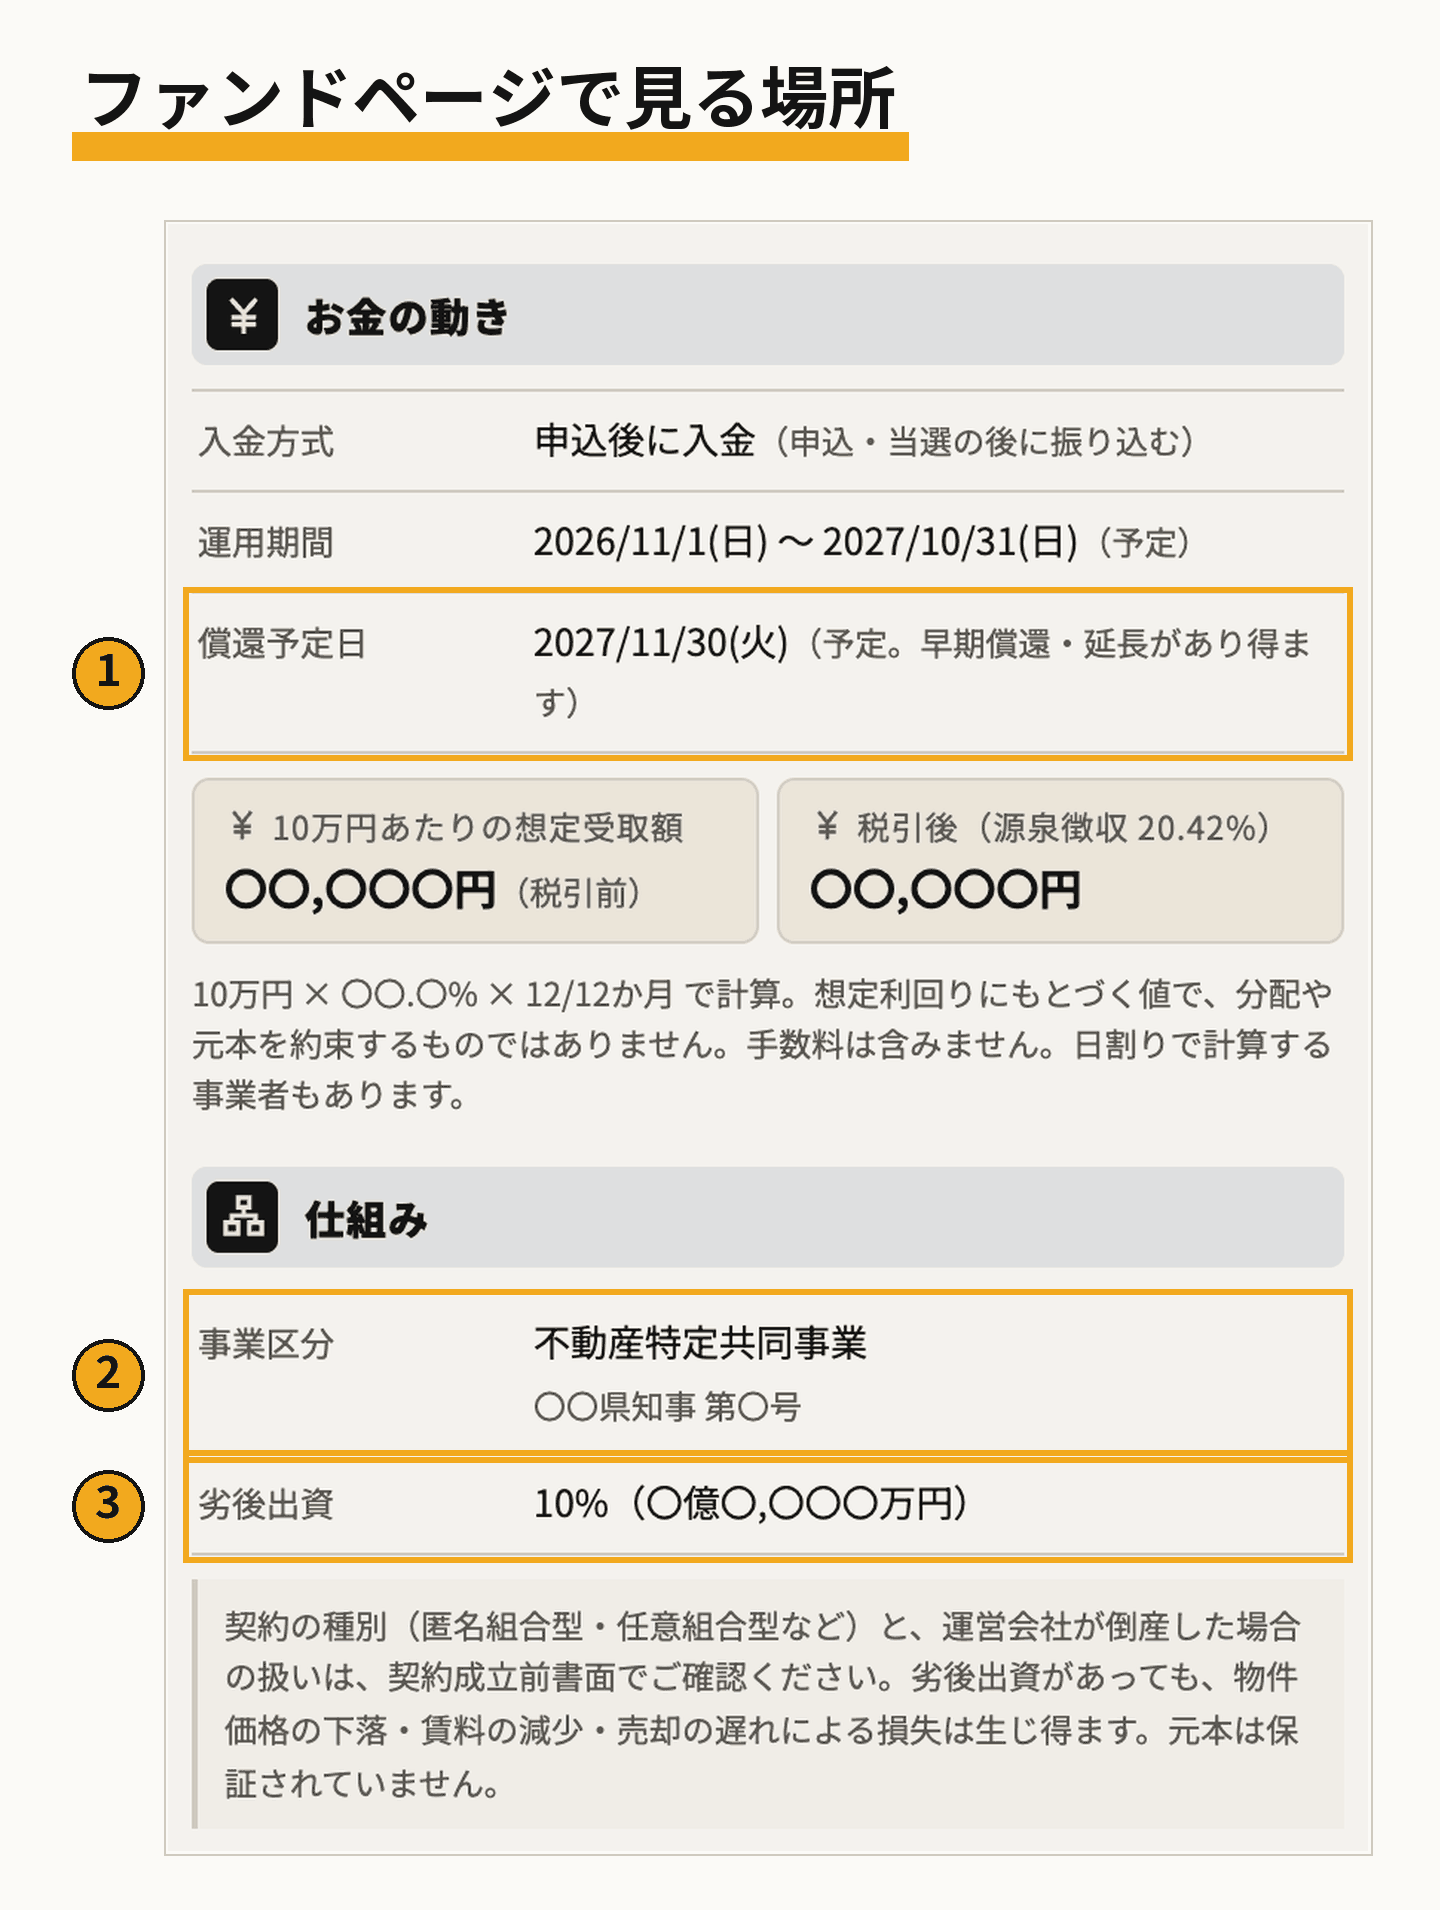
ファンドページは、掲載している事業者から各社の事業者ページを開き、そこから見られます。「お金の動き」欄には、償還予定日(図の①)と10万円あたりの想定受取額を載せています。想定受取額は税引前と税引後を並べています。税引後は源泉徴収の20.42%を差し引いた額で、総合課税で精算したあとの手取りではありません。途中で換金できるかどうかは画面に無いので、契約成立前書面で確かめてください。
よくある質問
Q. NISAの年の枠を使い切ったら、翌年まで待つしかありませんか?
A. NISAで非課税にするには翌年の枠を待つことになります。その間に投資する場合は、iDeCoを使うか、税がかかる口座で持つかのどちらかです。iDeCoは原則60歳まで引き出せない点が大きな違いです(iDeCo公式サイト)。
Q. 税がかかる口座なら、株の投資信託と不動産クラファンのどちらが税は少なくなりますか?
A. 所得によって変わります。上場株式等の配当は申告分離課税を選べば20.315%で、不動産クラファンの分配金は総合課税で5%から45%の所得税率がかかります(No.1331・No.2260)。個別の計算は税務署や税理士にご確認ください。
Q. 個人向け国債はNISAで買えますか?
A. 成長投資枠の対象として金融庁が挙げているのは上場株式・投資信託等で、国債は入っていません(金融庁 資料)。
この記事は、2026年10月時点で金融庁・国税庁・財務省・iDeCo公式サイトが公表している内容をまとめた一般的な説明で、特定の商品を勧めるものでも、個別の税務の判断を示すものでもありません。個別の判断は税理士・税務署にご相談ください。