不動産投資で所得税が減る仕組みがあるのは、主に物件を自分で持って貸す現物の不動産です。不動産所得の赤字は、給与所得などと差し引ける(損益通算)場合があるためです。不動産クラファン(匿名組合型)の分配金は原則として雑所得で、損が出ても給与とは差し引けません。REITや任意組合型の小口化商品も、それぞれ扱いが違います。この記事では、商品ごとの所得の区分と損の扱い、確定申告の違いを表で並べます。
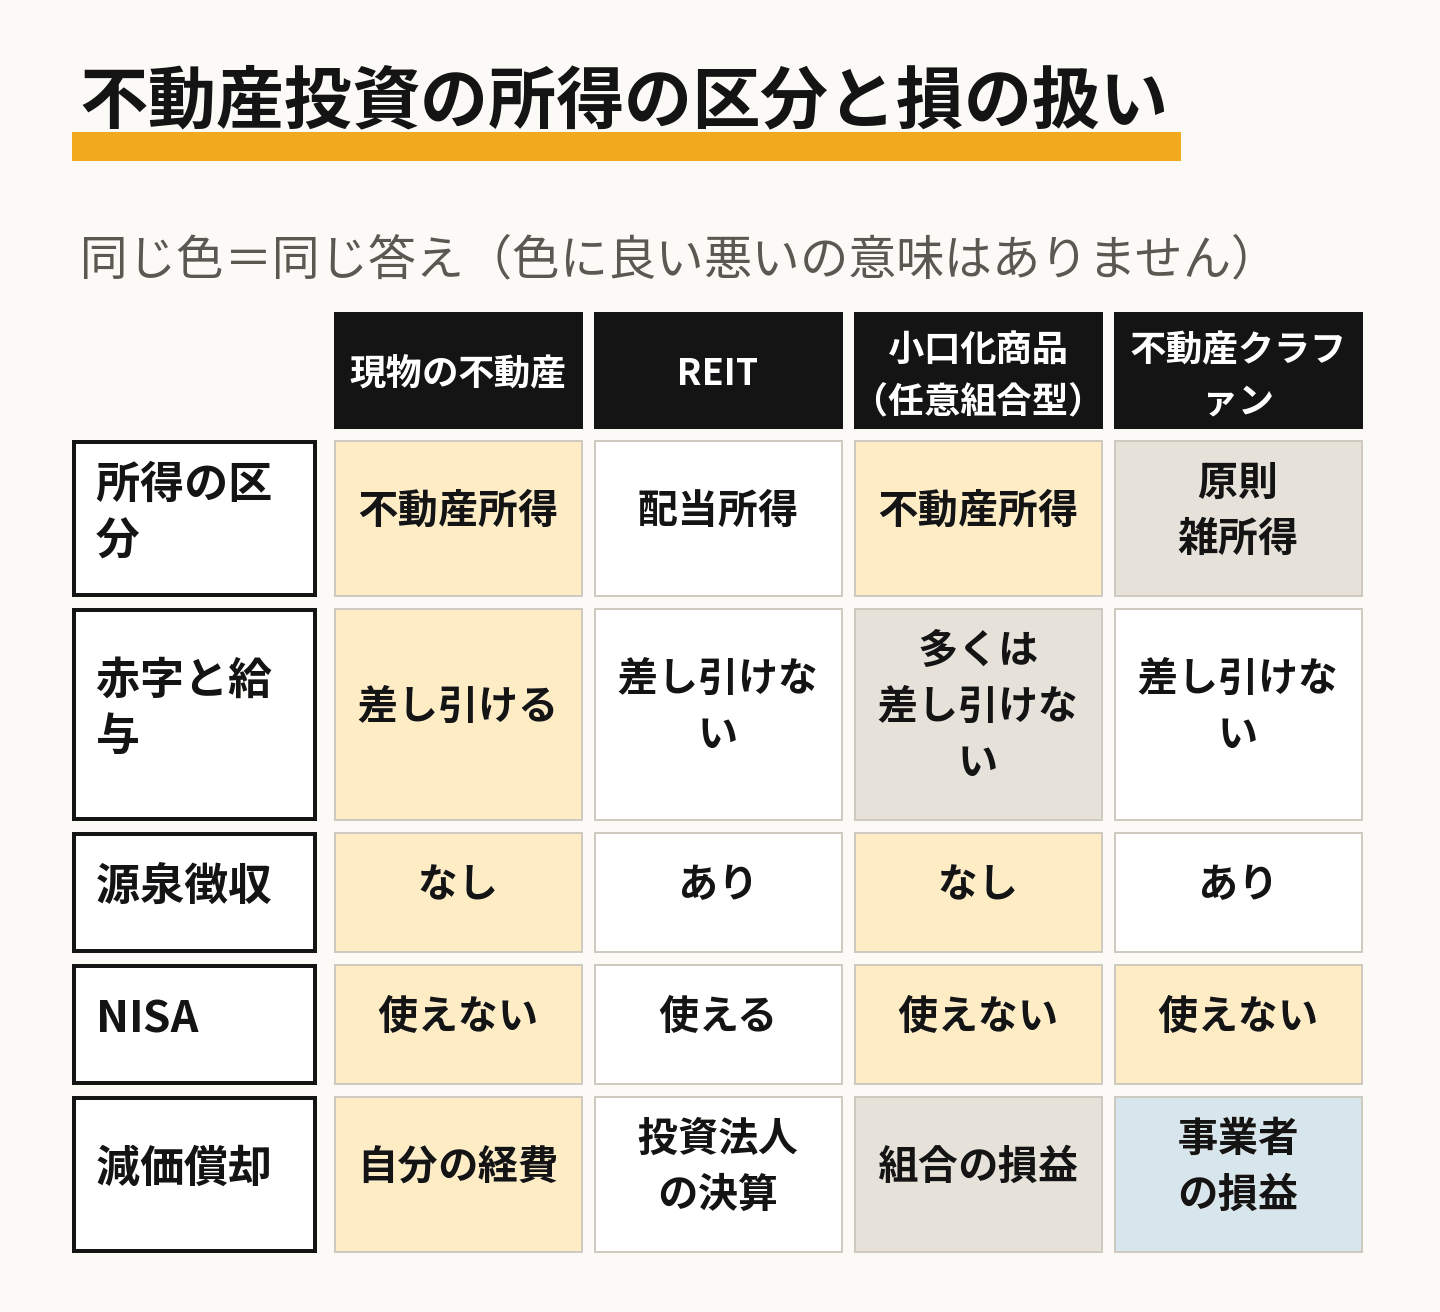
商品ごとの所得の区分と損の扱い
「節税」と呼ばれるものの多くは、赤字をほかの所得と差し引いて税を減らす仕組みです。差し引けるかどうかは、その収入がどの所得の区分に入るかで決まります。
| 現物の不動産(人に貸す) | REIT | 小口化商品(任意組合型) | 不動産クラファン(匿名組合型) | |
|---|---|---|---|---|
| 所得の区分 | 不動産所得 | 分配金は配当所得 | 不動産所得 | 原則として雑所得 |
| 赤字を給与と差し引けるか | できる(土地を買うための借入金の利子の分を除く) | できない | 業務に関わらない組合員はできない | できない |
| 受け取るときの源泉徴収 | なし | あり | なし | あり |
| NISA | 使えない | 使える | 使えない | 使えない |
| 減価償却 | 自分の経費にする | 投資法人の決算に入る | 組合の損益に入る | 事業者の損益に入る |
個別の判断は、税理士・税務署へご相談ください。
現物の不動産:赤字が給与と差し引ける仕組み
物件を人に貸して得る賃料は、不動産所得になります。不動産所得は、賃料から必要経費を引いた額です。経費には、固定資産税・修繕費・管理会社への手数料・ローンの利息・減価償却費などが入ります。
減価償却費は、建物の代金を何年かに分けて経費にするものです。その年にお金が出ていくわけではありません。そのため、手元のお金は減っていなくても、帳簿の上では赤字になることがあります。
不動産所得の赤字は、給与所得などと差し引けます。会社員なら、確定申告をすると給与から源泉徴収された所得税の一部が戻ります。住民税も、差し引いた後の所得で計算されます。ただし、土地を買うために借りたお金の利子に当たる部分は、差し引ける赤字に入りません。
税が減っても、手元のお金が減ることがある
赤字の中身が減価償却でなく、賃料より出ていくお金が多いことによるものなら、手元のお金は実際に減っています。ローンの返済のうち元本の部分は、経費になりません。
売るときにも税がかかります。売った利益(譲渡所得)を計算するとき、買った代金から減価償却した分を引いた額を取得費とします。経費にした分だけ取得費が小さくなるので、売るときの利益は大きく出ます。税率は持っていた期間で変わります。ローンを組む現物の不動産でつまずきやすい点は「不動産投資の初心者が失敗しやすい点」に、ワンルームの例は「ワンルームマンション投資と不動産クラファンの違い」にまとめています。
REIT:分配金は配当所得
上場しているREITの分配金は配当所得で、受け取るときに源泉徴収されます。株の配当と違い、配当控除は受けられません。源泉徴収ありの特定口座なら、確定申告をしないことを選べます。
売って出た損は、上場株式等の配当や譲渡益と差し引けます。確定申告をすれば、差し引ききれない損を翌年以降に繰り越せます。給与とは差し引けません。NISAの口座で持てば、分配金と売った利益に税はかかりません。
小口化商品(任意組合型):不動産所得でも、赤字は差し引けない
任意組合型の小口化商品では、組合の損益が組合員それぞれのものになり、不動産所得として申告します。ただし、組合の業務の執行に関わらない個人の組合員は、組合から生じた不動産所得の損失がなかったものとされます。多くの投資家はこれに当たるため、赤字が出ても給与と差し引けず、翌年以降にも繰り越せません。申告の違いは「任意組合型の分配金は不動産所得」で扱います。
不動産クラファン(匿名組合型):分配金は原則として雑所得
匿名組合型の不動産クラファンの分配金は、原則として雑所得です。受け取るときに源泉徴収され、給与などと合わせて税率が決まる総合課税で精算します。
元本割れで損が出ても、雑所得の損はほかの雑所得の中でしか差し引けません。給与とは差し引けず、翌年以降にも繰り越せません。税を減らす手段にはなりませんが、帳簿をつけるといった手間も投資家にはありません。
貸付型(ソーシャルレンディング)の分配金も、原則として雑所得です。税率と源泉徴収のしくみは「分配金の税金」に、元本割れのときの扱いは「源泉徴収された税金が戻る場合と、元本割れしたときの扱い」に、貸付型の申告は「ソーシャルレンディングの確定申告」にまとめています。
相続税の評価で違うところ
相続税では、人に貸している土地・建物を自分で使う場合より低く評価する仕組みがあります。現物の不動産と任意組合型の小口化商品は、不動産やその共有持分を持つので、この評価に関わります。
匿名組合型の不動産クラファンで持つのは、事業者に分配と出資の返還を求める権利です。不動産そのものとして評価されるわけではありません。評価のしかたは個別の事情で変わりますので、税理士へご相談ください。
確定申告の違い
確定申告が要るか、何を使って申告するかも、商品ごとに違います。赤字を給与と差し引いて税を戻すには、確定申告が要ります。
| 現物の不動産 | REIT(特定口座) | 小口化商品(任意組合型) | 不動産クラファン(匿名組合型) | |
|---|---|---|---|---|
| 確定申告 | ほかの所得しだい(赤字を差し引くには申告が要る) | 源泉徴収ありの口座なら申告しないことを選べる | ほかの所得しだい | ほかの所得しだい |
| 申告で使う書類 | 自分で作る収支内訳書または青色申告決算書 | 年間取引報告書 | 組合から届く損益の計算書 | 事業者から届く支払調書など |
| 損の繰越 | 青色申告なら純損失を繰り越せる | 申告すれば譲渡損失を繰り越せる | できない | できない |
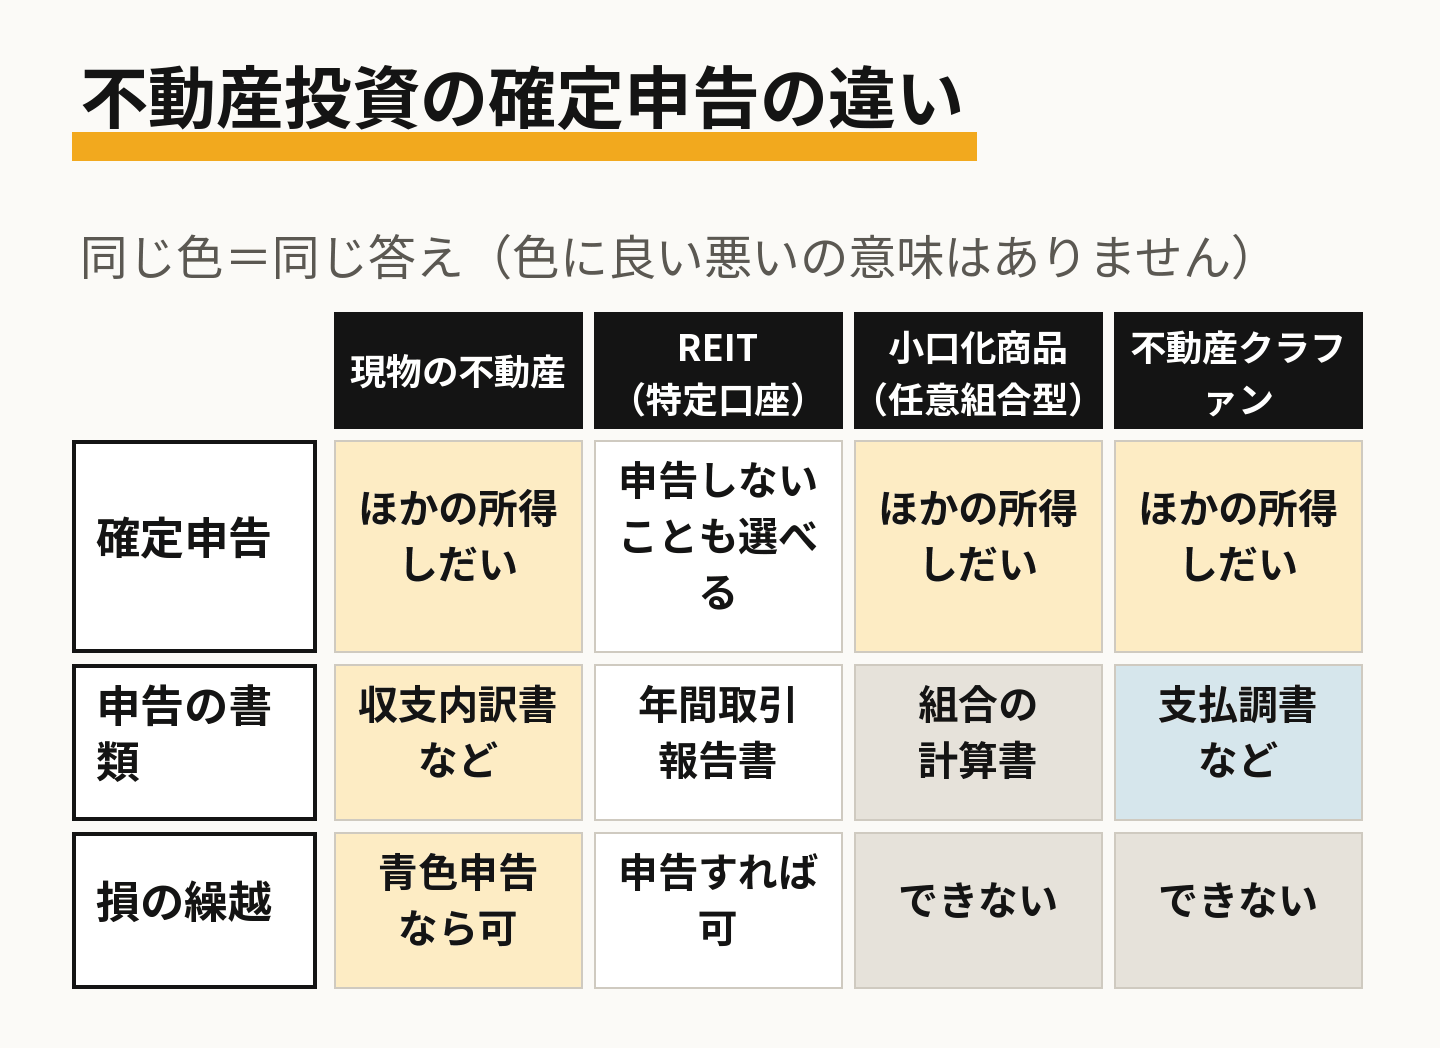
給与を受けている会社員は、給与以外の所得が一定の額以下なら、所得税の確定申告が要らない場合があります。その場合も、住民税の申告は別に考えます。商品ごとに申告が要る場合・要らない場合は「確定申告とは」に、不動産クラファンの申告の手順は「確定申告のやり方」にあります。
節税を目的に選ぶ前に確かめたいこと
- 赤字の中身:減価償却による帳簿の赤字か、手元のお金が出ていく赤字か
- 売るときの税:減価償却した分だけ取得費が小さくなり、売るときの利益が大きく出る
- 自分が当たる区分:任意組合型の組合員の多くは、赤字を差し引けない
- 分配金の区分:匿名組合型は雑所得で、損は給与と差し引けない
税が減る額だけでなく、物件や商品そのものの損益と合わせて考えることが大事です。商品ごとのしくみの違いは「不動産投資の比較」に、リスクの違いは「不動産投資のリスクと商品の違い」にまとめています。
よくある質問
Q. 不動産クラファンで節税はできますか
A. 匿名組合型の分配金は原則として雑所得で、損が出ても給与とは差し引けません。現物の不動産のように、赤字で所得税を減らす使い方はできません。
Q. 不動産クラファンの分配金は確定申告が要りますか
A. ほかの所得の状況で変わります。会社員で給与以外の所得が少ない場合は、所得税の申告が要らないことがあります。住民税の申告は別に考えます。
Q. 現物の不動産の赤字は、どこで給与と差し引くのですか
A. 確定申告で、不動産所得の赤字を給与所得などと差し引きます。土地を買うための借入金の利子に当たる部分は、差し引けません。
個別の判断は、税理士・税務署へご相談ください。