不動産投資の初心者が失敗しやすいのは、ローンの返済・元手の大きさ・途中で換金できるかを確かめないまま始めるときです。不動産投資には現物の不動産・REIT・不動産小口化商品・不動産クラウドファンディング(不動産クラファン)があります。これらの点の答えは、商品ごとに違います。この記事では違いを表にまとめ、不動産クラファンの実際の条件をクラカレの記録でお見せします。
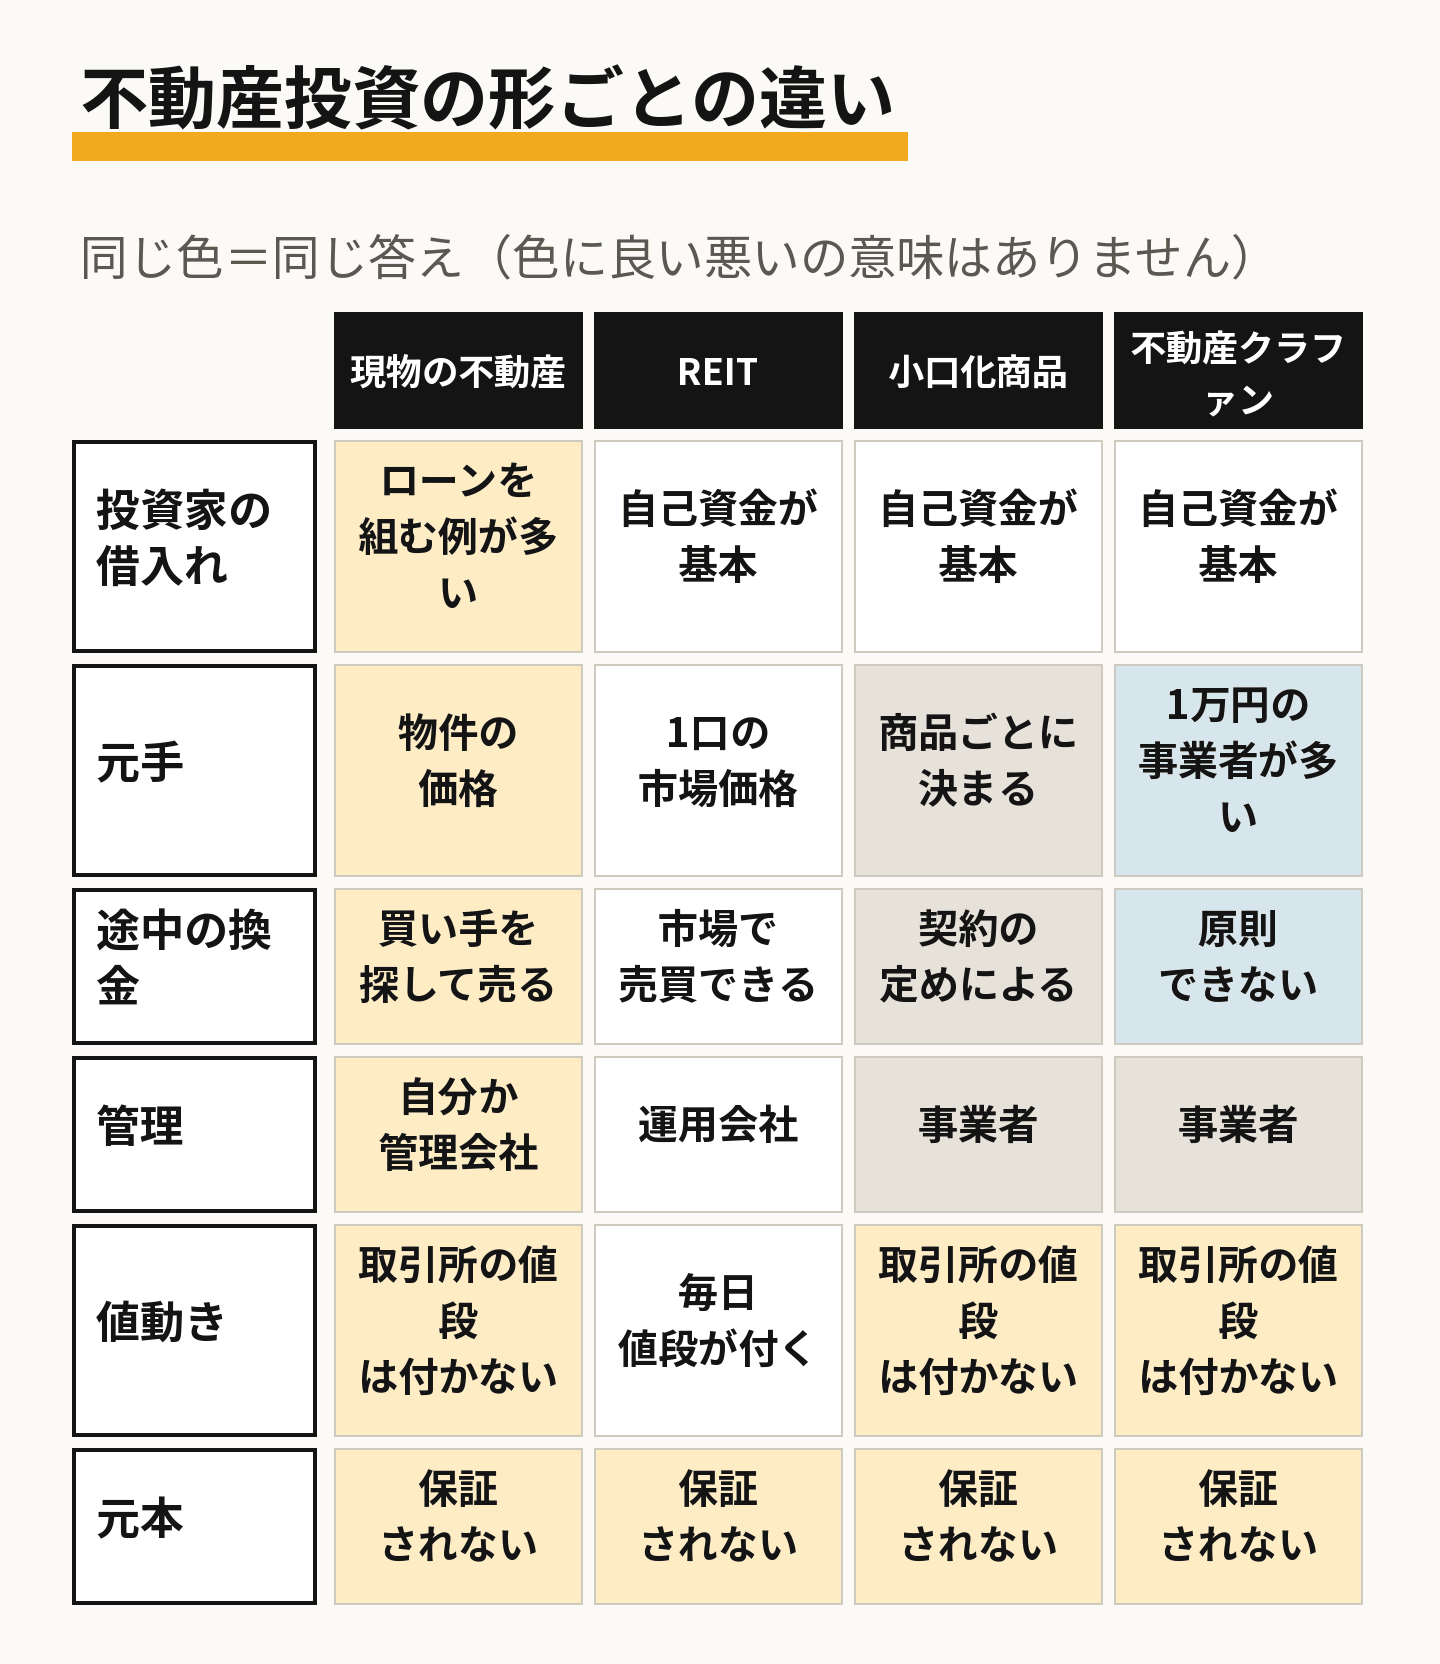
不動産投資の形ごとの違い
| 現物の不動産 | REIT(不動産投資信託) | 不動産小口化商品 | 不動産クラファン | |
|---|---|---|---|---|
| 投資家の借入れ | 金融機関のローンを組む例が多い | 自己資金で買うのが基本 | 自己資金で出すのが基本 | 自己資金で出すのが基本 |
| 元手 | 物件の価格 | 1口の市場価格 | 商品ごとに決まる | 1万円からの事業者が多い |
| 途中の換金 | 買い手を探して売る | 市場で売買できる | 契約の定めによる | 原則できない |
| 管理 | 自分か管理会社 | 運用会社 | 事業者 | 事業者 |
| 値動き | 取引所の値段は付かない | 毎日値段が付く | 取引所の値段は付かない | 取引所の値段は付かない |
| 元本 | 保証されない | 保証されない | 保証されない | 保証されない |
現物の不動産は、物件そのものを買う形です。買う人の多くは、金融機関のローンを組みます。REITは証券取引所に上場した投資証券で、証券会社の口座から売買します。
不動産小口化商品と不動産クラファンは、事業者が運用する物件に小口で出資する形です。物件の管理は事業者が行い、投資家は関わりません。項目をさらに細かく並べた表は「不動産投資の比較」に、お金の流れは「不動産投資の仕組み」にあります。
ローンを組む不動産投資で起きやすい失敗
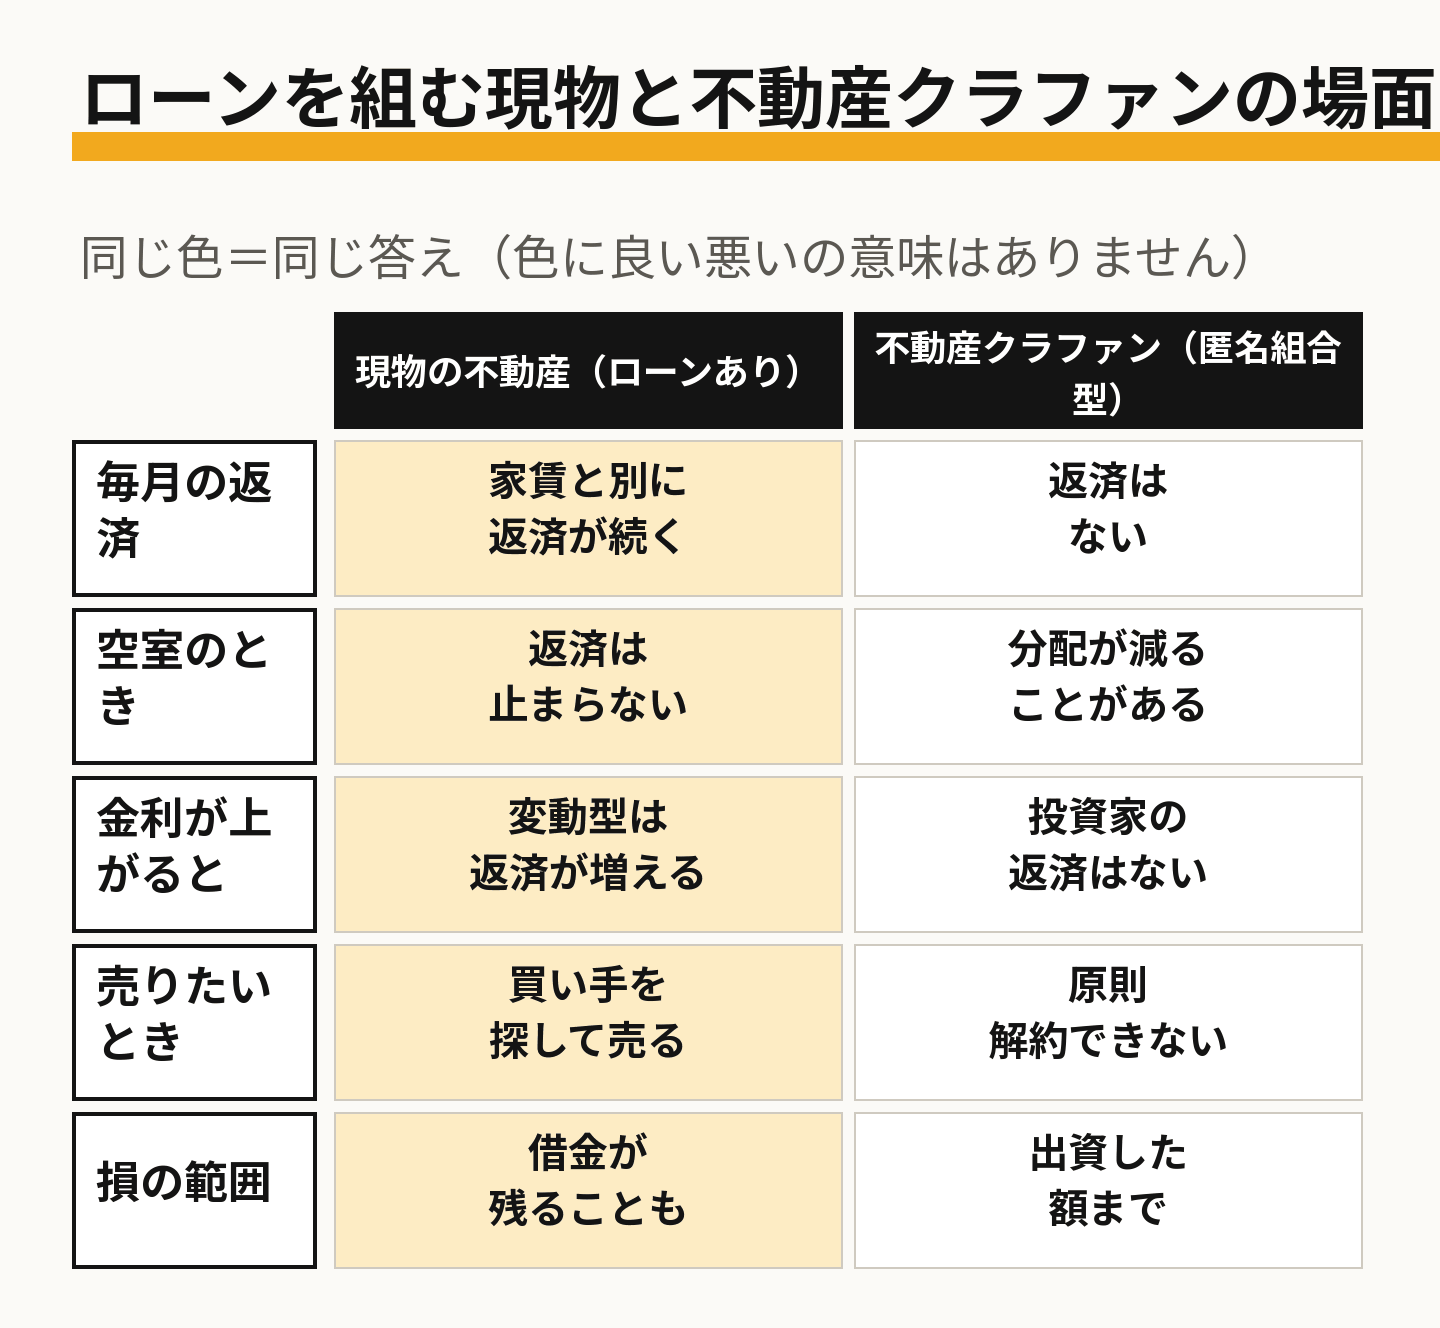
ローンを使うと、自己資金より高い物件を買えます。そのぶん、思ったとおりにいかなかったときの影響も大きくなります。次の表は、ローンを組む現物の不動産と、匿名組合型の不動産クラファンを場面ごとに並べたものです。
| 場面 | 現物の不動産(ローンあり) | 不動産クラファン(匿名組合型) |
|---|---|---|
| 毎月の返済 | 家賃と別に返済が続く | 返済はない |
| 空室のとき | 返済は止まらない | 分配が減ることがある |
| 金利が上がると | 変動型は返済が増える | 投資家の返済はない |
| 売りたいとき | 買い手を探して売る | 原則として解約できない |
| 損の範囲 | 売った後も借金が残ることがある | 出資した額まで |
家賃が入らない月も、ローンの返済は止まりません。空室が続くと、給与など手元のお金を返済に回すことになります。
変動金利のローンでは、金利が上がると返済額が増えることがあります。家賃が同じでも、手元に残るお金は減ります。
物件を売るには買い手を探す必要があり、時間がかかります。売れた値段がローンの残りより低いと、売った後も借金が残ります。
管理費・修繕費・固定資産税などは家賃から出ていきます。広告で見る利回りがこれらを引く前の数字のこともありますので、何を引いた後の数字かを確かめましょう。
ワンルームマンションを例にしたローンと手間の比べ方は「ワンルームマンション投資と不動産クラファンの違い」で、商品ごとのリスクは「不動産投資のリスクと商品の違い」で扱っています。
ローンを使わない形:小口化商品と不動産クラファン
不動産小口化商品と不動産クラファンでは、投資家は自分のお金で出資します。投資家がローンを組まないので、空室や金利の上昇で返済が増えることはありません。匿名組合型の不動産クラファンでは、損を負うのは出資した額までです。
ただし、失敗の形が変わるだけで、損が出ないわけではありません。初心者がつまずきやすいのは次の点です。
- 運用期間の途中で、原則として解約できない
- 想定利回りは予定の値で、分配が減ることがある
- 償還が遅れたり、運用期間が延びたりすることがある
- 事業者が倒産すると、契約の形によって影響を受ける
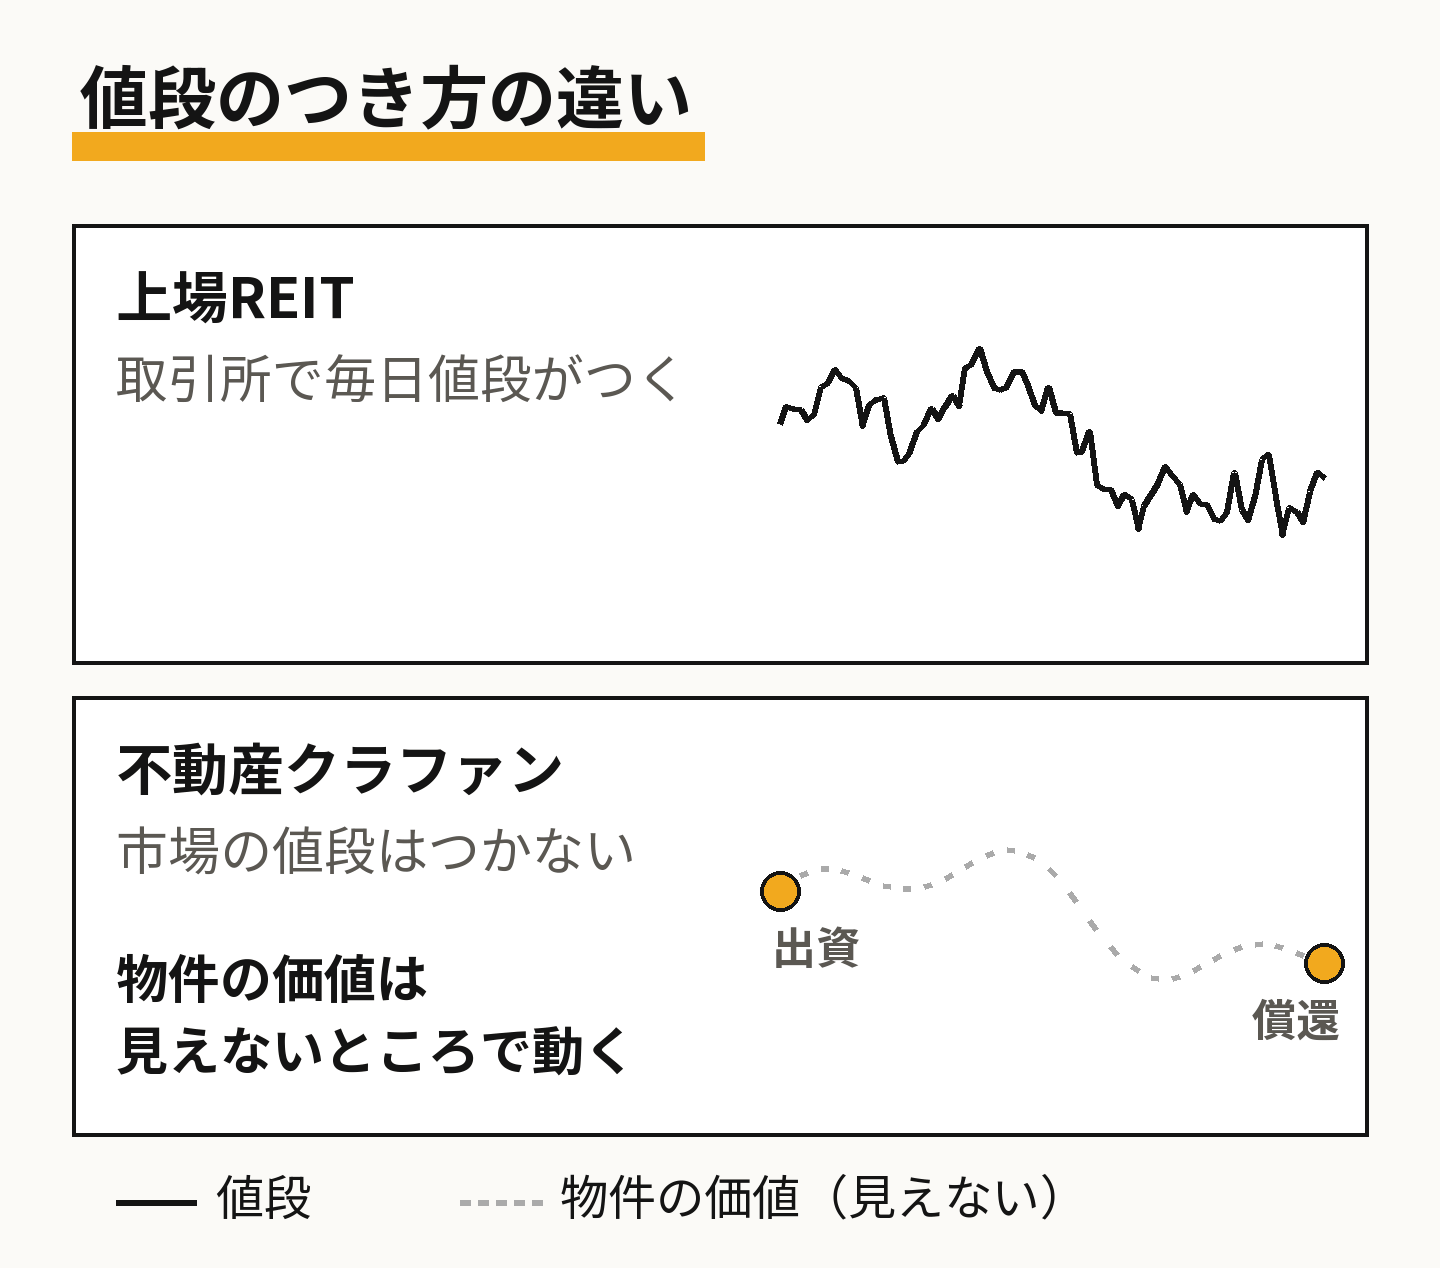
市場の値段が付かないことは、物件の価値が動いていないという意味ではありません。
不動産クラファンの失敗の型は「不動産クラウドファンディングの失敗パターンと、申し込む前に確かめること」に、小口化商品の型と手順は「小口化不動産投資のしくみと始め方」にまとめています。
不動産クラファンの実際の条件(クラカレの記録)
ここからは、不動産クラファンの実際の条件をクラカレの記録で見ます。最低投資額は記録した全件、運用期間と想定利回りは2026年9月1日以降に始まった募集で数えています。表には貸付型(金融商品取引業の登録の事業者)の募集も含みます。表はページを作り直すたびに最新の記録に置き換わります。
最低投資額
| 事業者 | 最低投資額(いちばん多い額) | その額の件数 |
|---|---|---|
 AGクラウドファンディング | 1円 | 26件/26件 |
 ASSECLI | 1万円 | 4件/4件 |
| CCAMEL | 10万円 | 7件/8件 |
 CAPIMA | 1万円 | 6件/6件 |
 COMMOSUS | 1万円 | 11件/11件 |
 COZUCHI | 1万円 | 139件/149件 |
 CREAL | 1万円 | 30件/30件 |
 FUNDROP | 1万円 | 20件/20件 |
 Funds | 1円 | 38件/38件 |
 Funvest | 10万円 | 25件/25件 |
 J.LENDING | 50万円 | 92件/92件 |
 LENDEX | 2万円 | 89件/89件 |
 LSEED | 1万円 | 39件/39件 |
 Maritime Bank | 10万円 | 26件/26件 |
 OwnersBook | 1万円 | 37件/37件 |
| RRimple | 1万円 | 8件/8件 |
 T's Funding | 10万円 | 40件/40件 |
 TAMBO | 10万円 | 7件/12件 |
 TECROWD | 10万円 | 13件/13件 |
 TRINITY FUND | 50万円 | 10件/11件 |
 TSON FUNDING | 10万円 | 45件/45件 |
 えんPocket | 1万円 | 4件/6件 |
 大家どっとこむ | 1万円 | 40件/40件 |
 クラウドバンク | 1万円 | 63件/63件 |
 ゴコウファンド | 1万円 | 5件/5件 |
 トモタク | 10万円 | 4件/5件 |
 バンカーズ | 1万円 | 81件/81件 |
 プレファン | 1万円 | 8件/10件 |
 みんなの年金 | 10万円 | 15件/15件 |
 利回りくん | 1万円 | 18件/18件 |
1万円から申し込める事業者が多い一方で、10万円や50万円からの事業者もあります。同じ事業者でも、ファンドによって額が変わることがあります。
運用期間
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
2026年9月以降の記録では、運用期間が7〜12か月のファンドが全体の62%です。25か月以上のファンドは全体の1%でした。運用期間中は原則としてお金を引き出せませんので、使う予定の時期と重ならないかを先に確かめておきましょう。
想定利回り
| 想定利回り(年率) | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 4%未満 | 47件(17%) | 4件(6%) | 43件(21%) |
| 4%台 | 28件(10%) | 15件(21%) | 13件(6%) |
| 5%台 | 41件(15%) | 11件(15%) | 30件(14%) |
| 6%台 | 57件(20%) | 21件(29%) | 36件(17%) |
| 7〜9%台 | 72件(26%) | 9件(12%) | 63件(30%) |
| 10%以上 | 35件(12%) | 12件(17%) | 23件(11%) |
想定利回りは、全体では7〜9%台が34%、6%台が24%です。想定利回りは事業者が示す予定の値で、約束された分配ではありません。利回りの高さが物件や貸付先のリスクの高さと結びつくこともあります。
始める前に確かめること
- お金を分ける:運用期間中に使う予定のないお金で始める
- ローンの試算:ローンを組むなら、空室・金利の上昇・売値の下落が重なったときの返済を先に計算する
- 利回りの中身:経費を引く前か後か、予定の値か実績かを確かめる
- 契約の相手:許可・登録・免許の番号を確かめる。見方は「不動産特定共同事業法(不特法)とは」と「不動産投資の会社の種類」にあります
- 税金:分配金や家賃の所得の区分は商品で違う。不動産クラファンの分配金は「分配金の税金」で扱っています
目的・期間・お金の分け方から決める順番は「資産運用の初心者は何から決めるか」に、手順と書類は「不動産投資の始め方」にあります。
クラカレの画面で確かめる
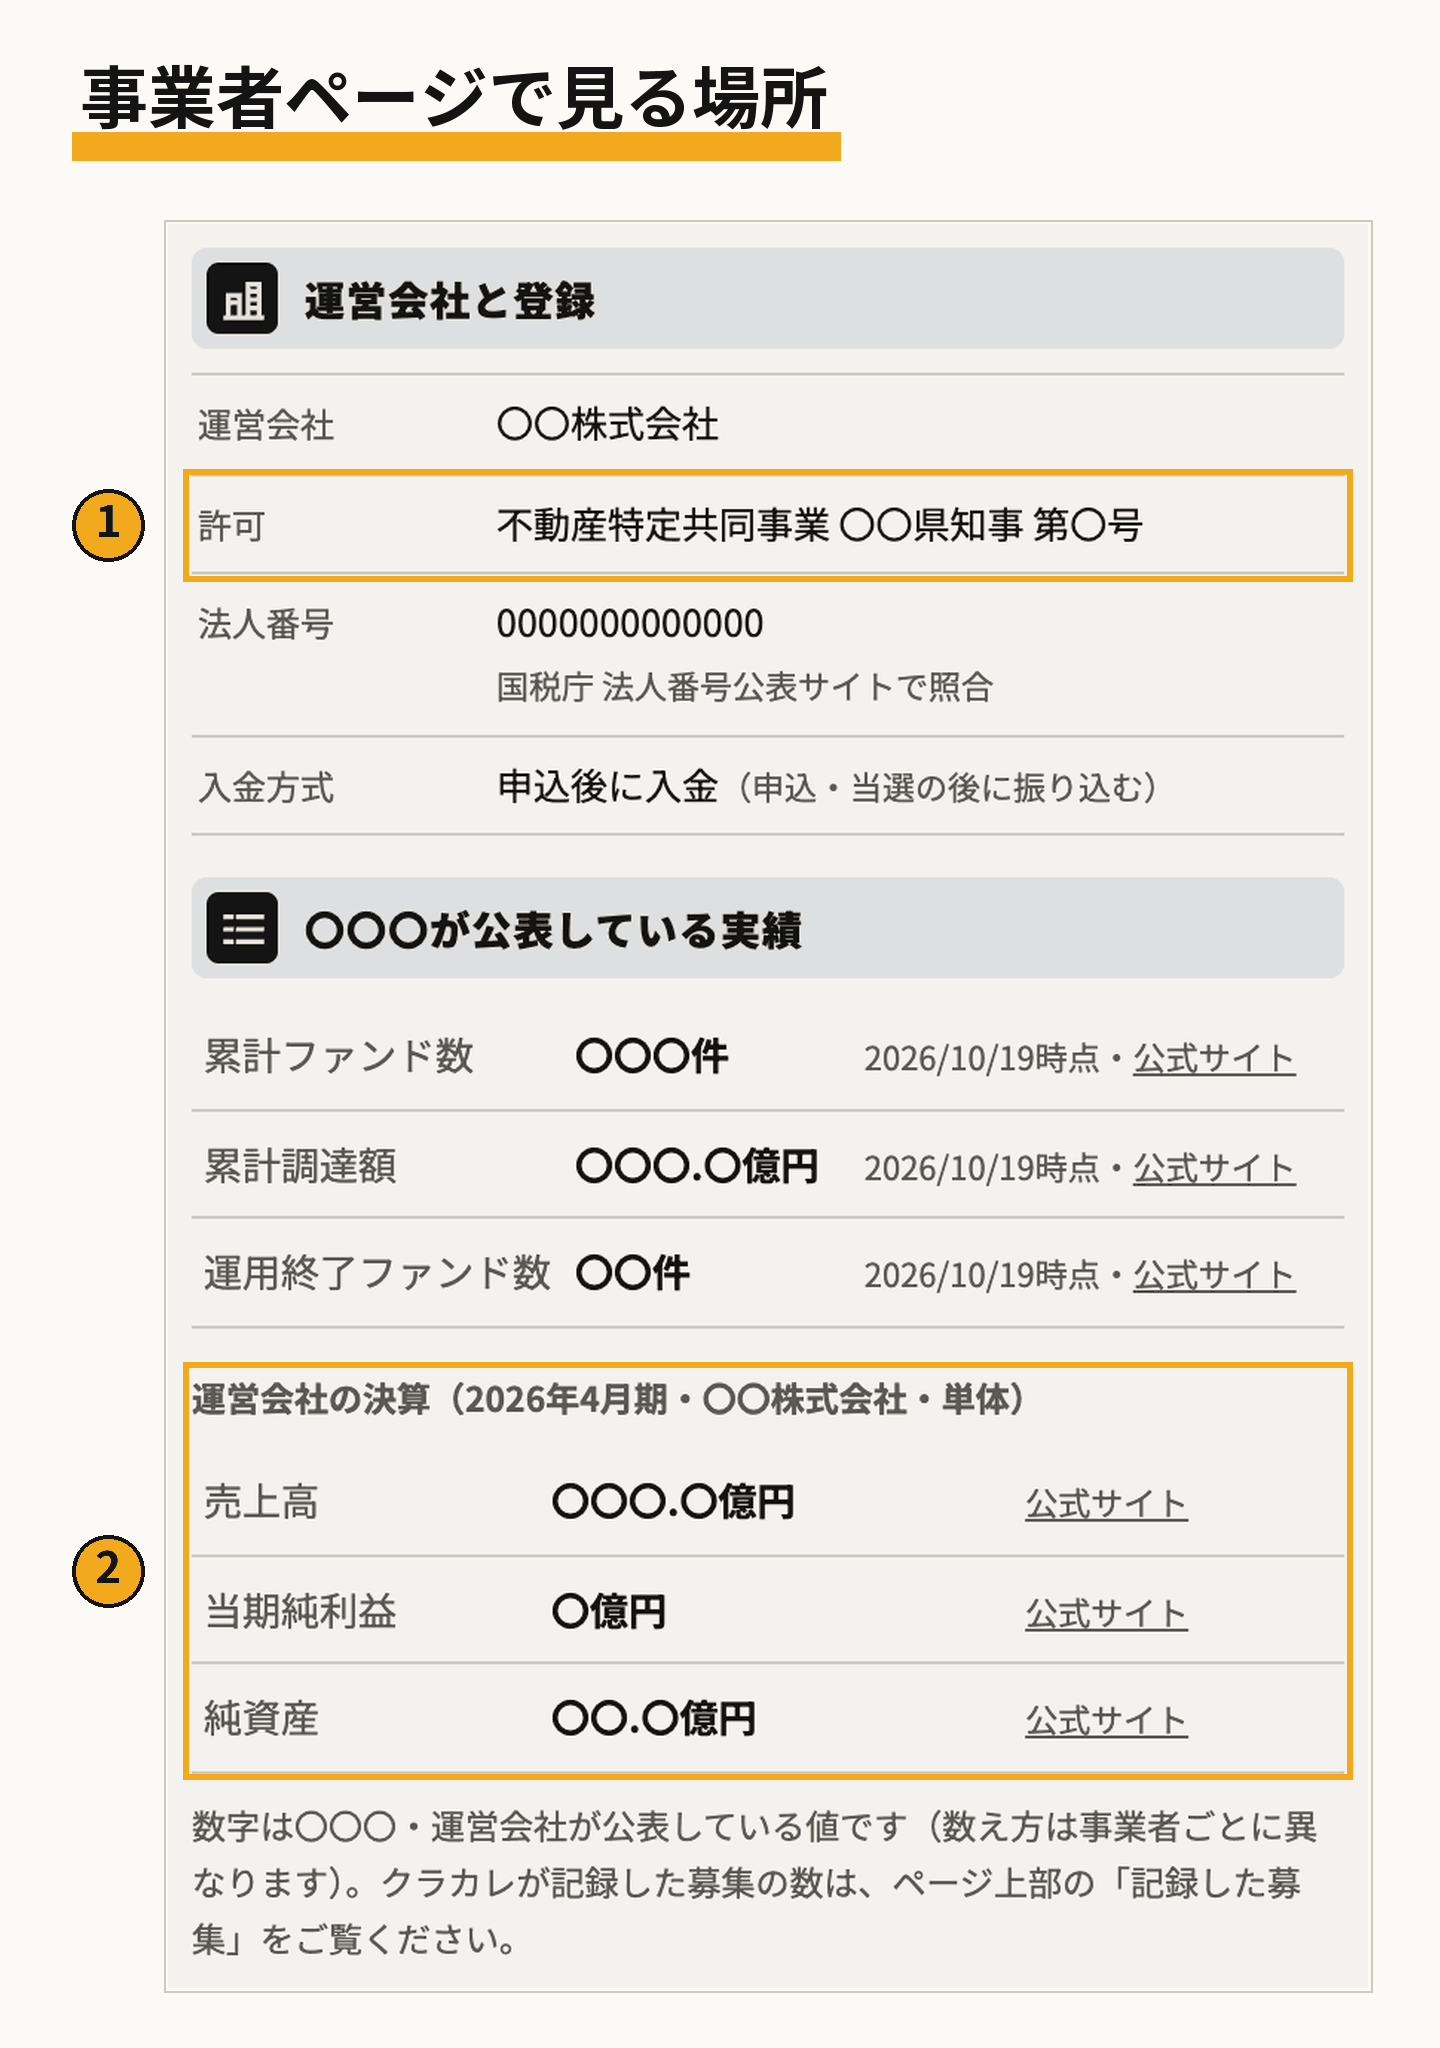
条件の分布は、事業者のランキングで最低投資額・運用期間・想定利回りごとに各社を並べて見られます。契約の相手は、事業者ページ(事業者の一覧から各社を開く)の「運営会社と登録」欄で、許可・登録(図の①)と法人番号を確かめられます。「運営会社の決算」欄(図の②)では、営業収益・当期純利益・純資産を見られます。途中で換金できるかや、運用期間が延びたときの扱いは画面に無いので、契約成立前書面で確かめてください。
よくある質問
Q. 初心者はどの形から始めればよいですか
A. 使えるお金・運用できる期間・かけられる手間で、合う形は人によって変わります。クラカレは特定の商品や事業者を勧めていません。ローンを組まない形では返済に困る失敗は起きませんが、どの形でも元本は保証されていません。
Q. 不動産小口化商品と不動産クラファンは同じものですか
A. どちらも不特法に基づく商品が多いですが、持つものが違います。小口化商品は不動産の共有持分を持つ任意組合型が多く、不動産クラファンは匿名組合型の契約に基づく出資が多い形です。違いは「不動産小口化商品とは」で扱っています。
Q. 不動産クラファンで出資額より多く損をすることはありますか
A. 匿名組合型では、損を負うのは出資した額までです。ただし、戻るお金が出資額より減ることや、戻るまでの期間が延びることはあります。起きる場面は「不動産クラウドファンディングのリスク」にまとめています。