資産運用の初心者は、商品を選ぶ前に「何のためのお金か」「いつ使うか」「使う予定のあるお金と分けたか」「どこまで減っても困らないか」「途中で換金が要るか」の5つを、この順に決めます。答えが決まると、預金・個人向け国債・投資信託・株・REIT・不動産クラウドファンディング(不動産クラファン)のうち、どの性質の商品が関わるかが絞れます。この記事は、5つの決めごとの確かめ方と、答えごとに関わる商品の性質を、金融庁と金融経済教育推進機構(J-FLEC)の公表資料をもとに示します。特定の商品や事業者をすすめるものではありません。
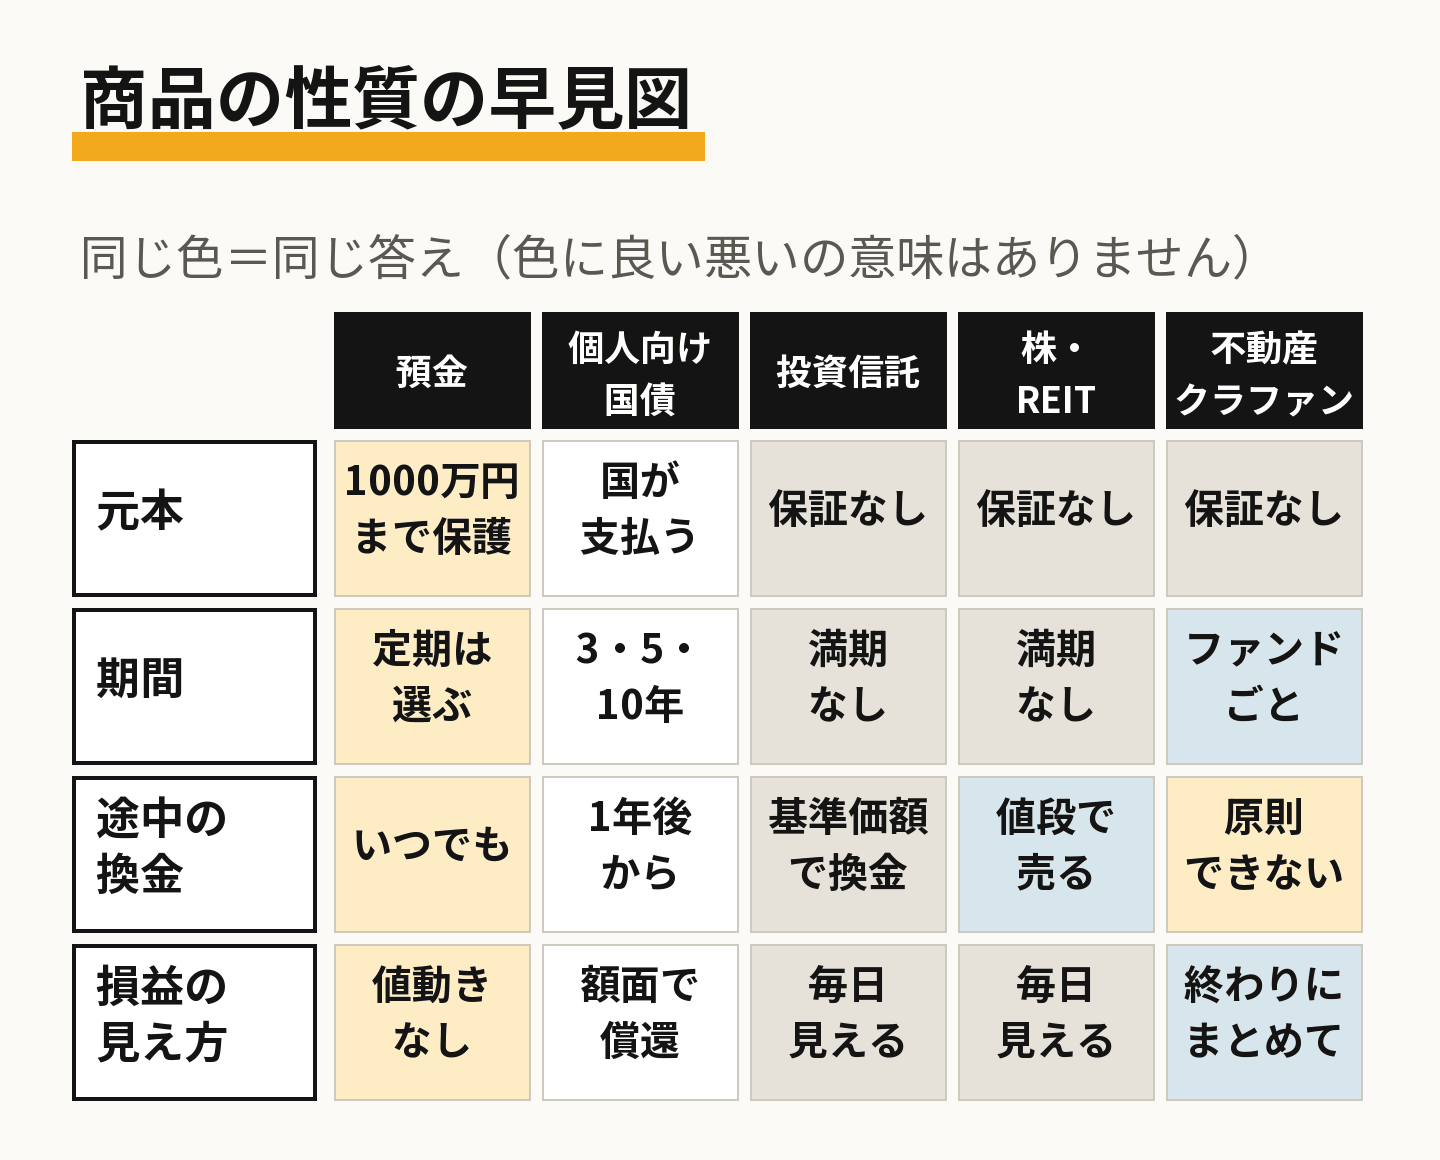
決めることと、関わる商品の性質
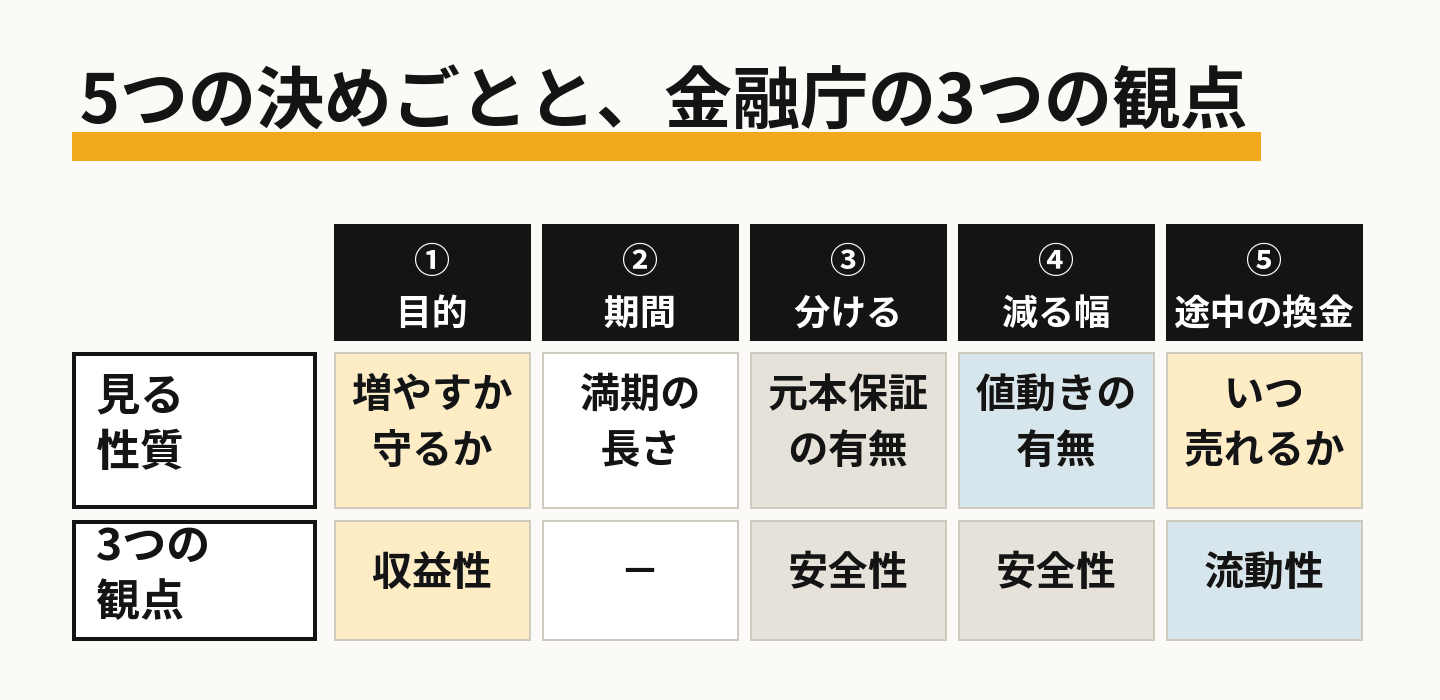
先に全体を表にしました。左から順に決めていくと、右の列の性質で商品をふるい分けられます。
| 決めること | 確かめ方 | 関わる商品の性質 |
|---|---|---|
| ① 何のためのお金か(目的) | 実現したいことと、それにかかるお金を書き出す | 増やすことを重視するか、元本を守ることを重視するか |
| ② いつ使うか(期間) | 使う時期を「近いうち」「数年後」「当面使わない」で分ける | 満期や運用期間の有無と長さ |
| ③ 使う予定のあるお金と分けたか | 生活費・近く使うお金・当面使わないお金の3つに分ける | 元本保証の有無(預金か投資か) |
| ④ どこまで減っても困らないか(元本割れ) | 収入・資産・経験と、値下がりしたときの気持ちを考える | 値動きの有無と、損失の表れ方 |
| ⑤ 途中で換金が要るか | 運用の途中でお金が要る場面がありそうかを考える | いつでも売れるか、期間中は換金できないか |
金融庁は、金融商品を「安全性」「収益性」「流動性」の3つの観点で整理し、3つとも最も高い評価の商品はないとしています(金融庁 NISA特設ウェブサイト「資産形成の基本」)。表の③と④は安全性、①は収益性、⑤は流動性に当たります。どれを優先するかを先に決めるのが、5つの決めごとの役割です。
① 何のためのお金かを決める
金融庁は、人生の希望や計画を具体的に描くことを「ライフプランニング」と呼び、それにどのくらいのお金がかかるのか、必要な時期とあわせて考えるよう案内しています(金融庁「資産形成の基本」)。J-FLECの講義資料も、将来のライフイベントにかかる金額と、病気やけがのような想定外の支出をイメージすることから始めています(J-FLEC 講義モデル例「資産形成」)。
「貯蓄」か「投資」か
金融庁は、資産形成の方法を「貯蓄」と「投資」の2つに分けています。銀行預金のようにお金を貯めて蓄えるのが貯蓄で、株式や投資信託の購入のように利益を見込んでお金を出すのが投資です。J-FLECの資料は、預貯金を「確実性重視(元本保証あり)」、投資を「増やすこと重視(元本保証なし)」と整理し、投資の運用成果は商品を選ぶときには決まっていないとしています。目的が「決まった額を決まった時期に用意する」なら前者の性質、「時間をかけて増やす」なら後者の性質が関わります。
② いつ使うかを決める
使う時期は、商品の満期や運用期間と合っているかを見るための物差しになります。J-FLECの資料は、数か月や1年ではなく5年・10年といった長い期間投資を続けると、より安定した成果が得られるとしています。同じ資料には、同じ金額を積み立てても、長く続けたほうが元本割れの可能性を減らせるという金融庁の試算も載っています。
商品ごとの「期間」の違い
| 商品 | 期間の決まり方 |
|---|---|
| 預金 | 普通預金は期間なし。定期預金は預け入れ期間を選ぶ |
| 個人向け国債 | 変動10年・固定5年・固定3年の満期がある |
| 投資信託・株・REIT | 満期はなく、売るまで持ち続ける |
| 不動産クラファン | ファンドごとに運用期間が決まっている |
個人向け国債の満期の種類は、財務省「個人向け国債」によります。不動産クラファンの運用期間は、クラカレの記録では次のように分かれています。
| 運用期間 | 全体 | 不特法の許可の事業者 | 金融商品取引業の登録の事業者 |
|---|---|---|---|
| 3か月以下 | 12件(4%) | 6件(8%) | 6件(3%) |
| 4〜6か月 | 40件(14%) | 15件(21%) | 25件(12%) |
| 7〜12か月 | 159件(57%) | 37件(52%) | 122件(59%) |
| 13〜24か月 | 57件(20%) | 5件(7%) | 52件(25%) |
| 25か月以上 | 11件(4%) | 8件(11%) | 3件(1%) |
運用期間が終わったあとも、お金が戻るまでには日数がかかります。申し込みから償還までの日数は「申込から分配までの流れ」で示しています。
③ 使う予定のあるお金と分ける
J-FLECの資料は、お金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」の3つに整理するよう案内し、投資は無理のない範囲として当面使う予定のないお金で行うとしています(J-FLEC 講義モデル例「資産形成」)。日本証券業協会の「投資の時間」(J-FLEC掲載)も、投資は当面使う予定がないお金で行うのが基本としています(投資のはじめ方)。
分けたお金ごとの置き場所の性質
日常生活に必要なお金と近く使うお金は、元本が守られていつでも引き出せることが大事になります。預金は、1つの金融機関につき預金者1人あたり元本1000万円までと破綻日までの利息などが預金保険で保護され、利息のつかない決済用預金は全額が保護されます(預金保険機構「預金保険制度」)。当面使う予定のないお金だけが、元本保証のない投資の候補になります。
④ どこまで減っても困らないかを決める
株・投資信託・REIT・不動産クラファンは、どれも元本が保証されていません。金融庁は、株式や投資信託は預貯金より高いリターンを期待できる一方で、元本割れのおそれもあると説明しています(金融庁「資産形成の基本」)。J-FLECの資料は、リスク(運用成果の振れ幅)とリターンは原則として比例するため、ローリスク・ハイリターンの商品はないとしています。
リスク許容度の考え方
「投資の時間」は、どこまでのリスクを受け入れられるか(リスク許容度)を、収入や資産額・投資経験などの客観的な面と、性格などの主観的な面の両方から考えるとしています(投資のはじめ方)。
損失の表れ方の違い
元本保証のない商品でも、損失の見え方は違います。株・投資信託・REITは毎日値段が動き、途中の損益が見えます。不動産クラファンには市場の値段がなく、損失は運用の終わりや事業者の破綻のときにまとめて表に出ます。預金と個人向け国債には、日々の値動きがありません。個人向け国債は市場で売り買いせず、中途換金も国が買い取ります(財務省「個人向け国債」)。この違いは「投資の種類をリスクとリターンで比べる」で、6つの商品を1つの表に並べて説明しています。
⑤ 途中で換金が要るかを決める
運用の途中でお金が要る場面がありそうなら、換金のしやすさ(流動性)が商品選びの条件になります。
| 商品 | 途中の換金 |
|---|---|
| 預金 | いつでも引き出せる(定期預金は解約) |
| 個人向け国債 | 発行から1年が経てば中途換金でき、直前2回分の利子相当額が差し引かれる |
| 投資信託 | 解約や売却を申し込める。そのときの基準価額で換金する |
| 株・REIT(上場) | 取引所で売れる。そのときの値段で売る |
| 不動産クラファン | 運用期間中は原則として換金できない |
個人向け国債の中途換金の決まりは財務省「個人向け国債」によります。株やREITは、売れるかわりに値下がりしたときの値段で売ることになります。不動産クラファンは値動きがないかわりに、期間中はお金を動かせません。
答えの組み合わせと、関わる商品の型
5つの答えを並べると、関わる商品の型は次のように分かれます。どれを選ぶかは自分の答えしだいで、型の間に優劣はありません。
- 近いうちに使う・元本を守りたい:元本保証と流動性がある預金の性質が関わります
- 数年後に使う・元本を国が支払う商品がよい:満期のある個人向け国債の性質が関わります
- 当面使わない・値動きを受け止められる・途中で売れる商品がよい:投資信託・株・REITの性質が関わります。投資信託は多くの資産に分けて運用し、株やREITは1銘柄ごとに値段が動きます
- 当面使わない・値動きを見たくない・期間中は換金できなくてよい:不動産クラファンの性質が関わります。元本保証はなく、事業者の運用の結果で分配と償還が変わります
不動産そのものに投資する方法(現物・REIT・クラファンなど)の違いは、「不動産投資の仕組み」と「不動産投資の比較」にまとめています。
長期・積立・分散と、不動産クラファン
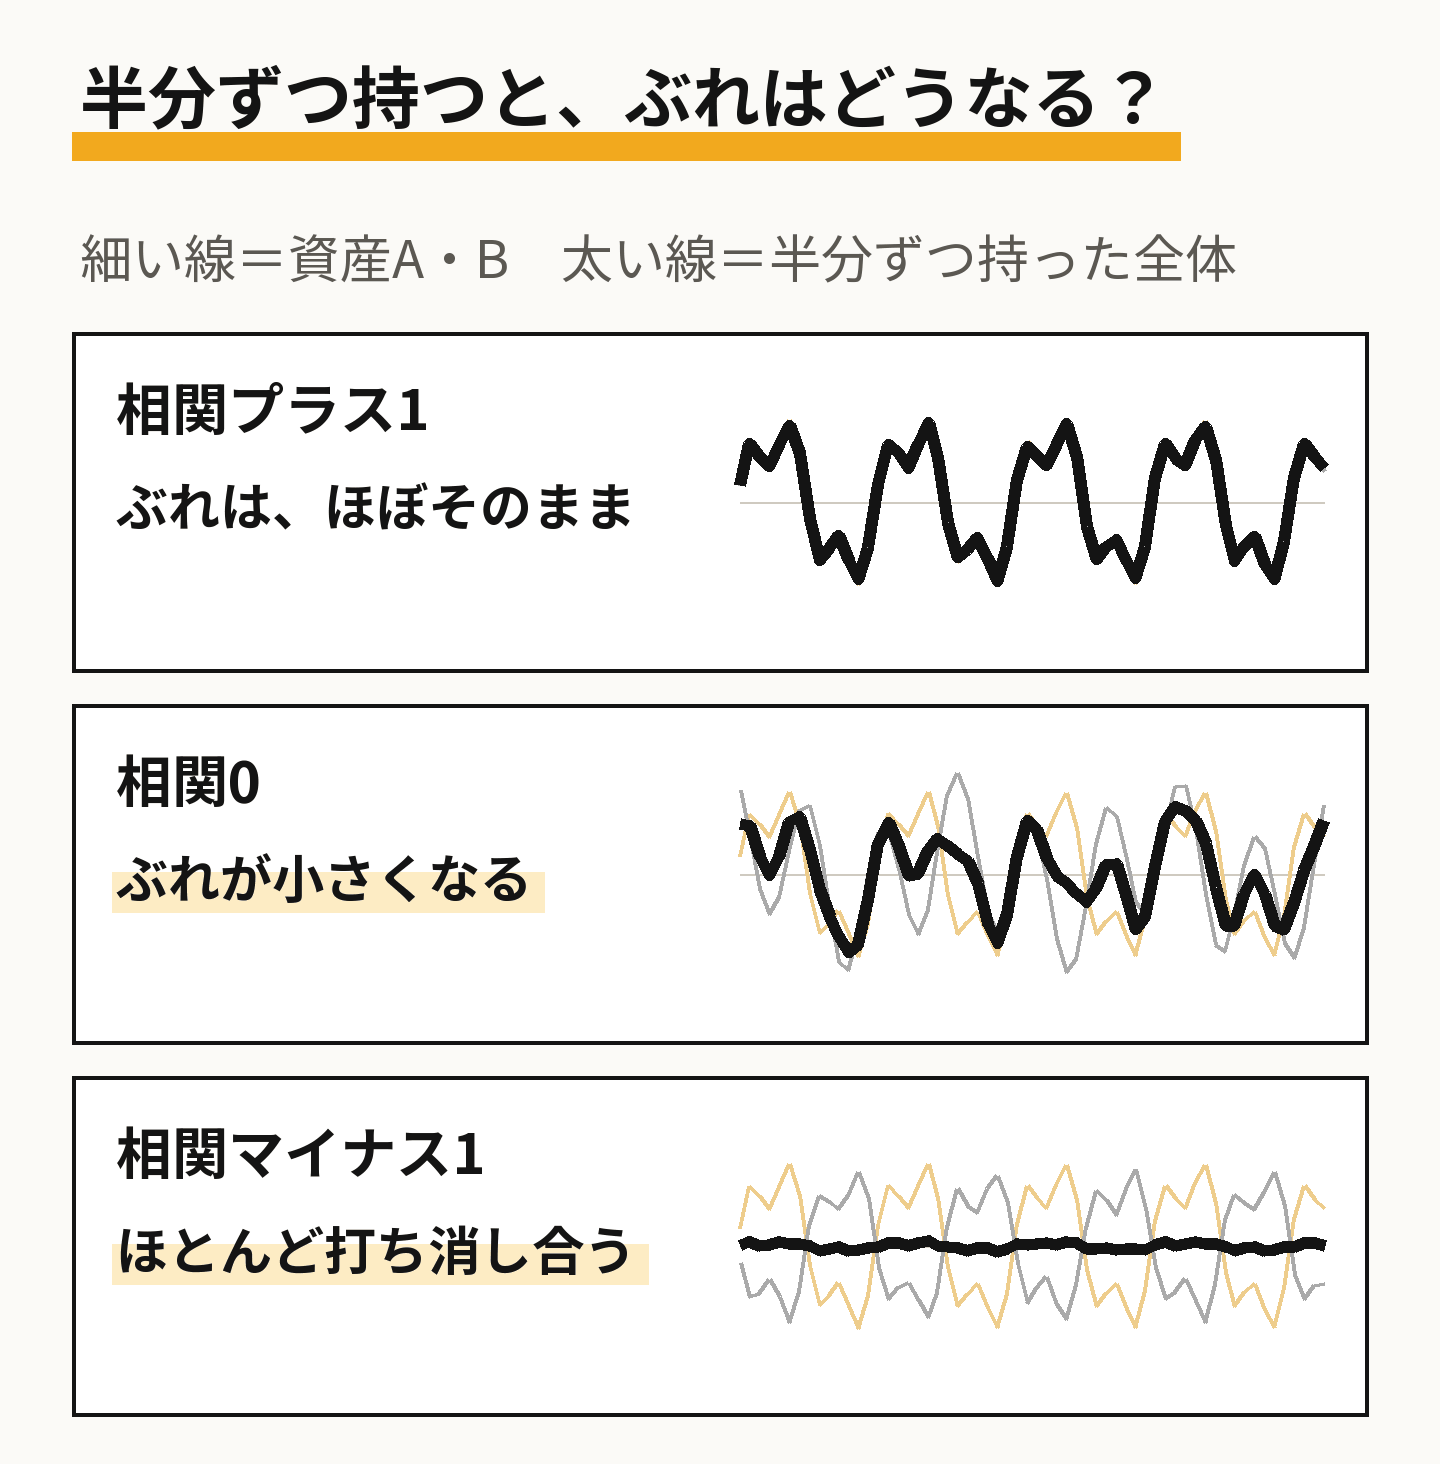
金融庁とJ-FLECは、リスクを抑える方法として長期・積立・分散の3つを挙げています。分散については、国内と海外、株式・債券・不動産のように値動きの違う資産を組み合わせると、価格の変動をある程度抑えられるとしています(金融庁「資産形成の基本」)。
値動きの違う2つの資産を半分ずつ持ったときのぶれの変わり方を、架空の資産のモデル図で示します。
不動産クラファンは、1つのファンドが1つの物件や貸付先にひもづきます。分けて持ちたい場合は、自分で複数のファンドや事業者に分けることになります。いくらから申し込めるかは事業者ごとに違い、クラカレの記録では次のとおりです。
| 事業者 | 最低投資額(いちばん多い額) | その額の件数 |
|---|---|---|
 AGクラウドファンディング | 1円 | 26件/26件 |
 ASSECLI | 1万円 | 4件/4件 |
| CCAMEL | 10万円 | 7件/8件 |
 CAPIMA | 1万円 | 6件/6件 |
 COMMOSUS | 1万円 | 11件/11件 |
 COZUCHI | 1万円 | 139件/149件 |
 CREAL | 1万円 | 30件/30件 |
 FUNDROP | 1万円 | 20件/20件 |
 Funds | 1円 | 38件/38件 |
 Funvest | 10万円 | 25件/25件 |
 J.LENDING | 50万円 | 92件/92件 |
 LENDEX | 2万円 | 89件/89件 |
 LSEED | 1万円 | 39件/39件 |
 Maritime Bank | 10万円 | 26件/26件 |
 OwnersBook | 1万円 | 37件/37件 |
| RRimple | 1万円 | 8件/8件 |
 T's Funding | 10万円 | 40件/40件 |
 TAMBO | 10万円 | 7件/12件 |
 TECROWD | 10万円 | 13件/13件 |
 TRINITY FUND | 50万円 | 10件/11件 |
 TSON FUNDING | 10万円 | 45件/45件 |
 えんPocket | 1万円 | 4件/6件 |
 大家どっとこむ | 1万円 | 40件/40件 |
 クラウドバンク | 1万円 | 63件/63件 |
 ゴコウファンド | 1万円 | 5件/5件 |
 トモタク | 10万円 | 4件/5件 |
 バンカーズ | 1万円 | 81件/81件 |
 プレファン | 1万円 | 8件/10件 |
 みんなの年金 | 10万円 | 15件/15件 |
 利回りくん | 1万円 | 18件/18件 |
事業者ごとの最低投資額の違いは「少額で不動産に投資するには」で扱っています。
不動産クラファンを候補に入れたときに確かめること
不動産クラファンを候補に入れた場合は、事業者と商品の中身を確かめる段階に進みます。事業者の許可の種類と確かめ方は「不特法とは」と「不動産投資の会社」に、口座の開設から申し込みまでの手順は「不動産投資の始め方」にあります。損失の起き方は「不動産クラウドファンディングのリスク」で、よくある失敗のパターンは「不動産クラウドファンディングの失敗」で確かめられます。
クラカレのファンドページで期間と換金を確かめる
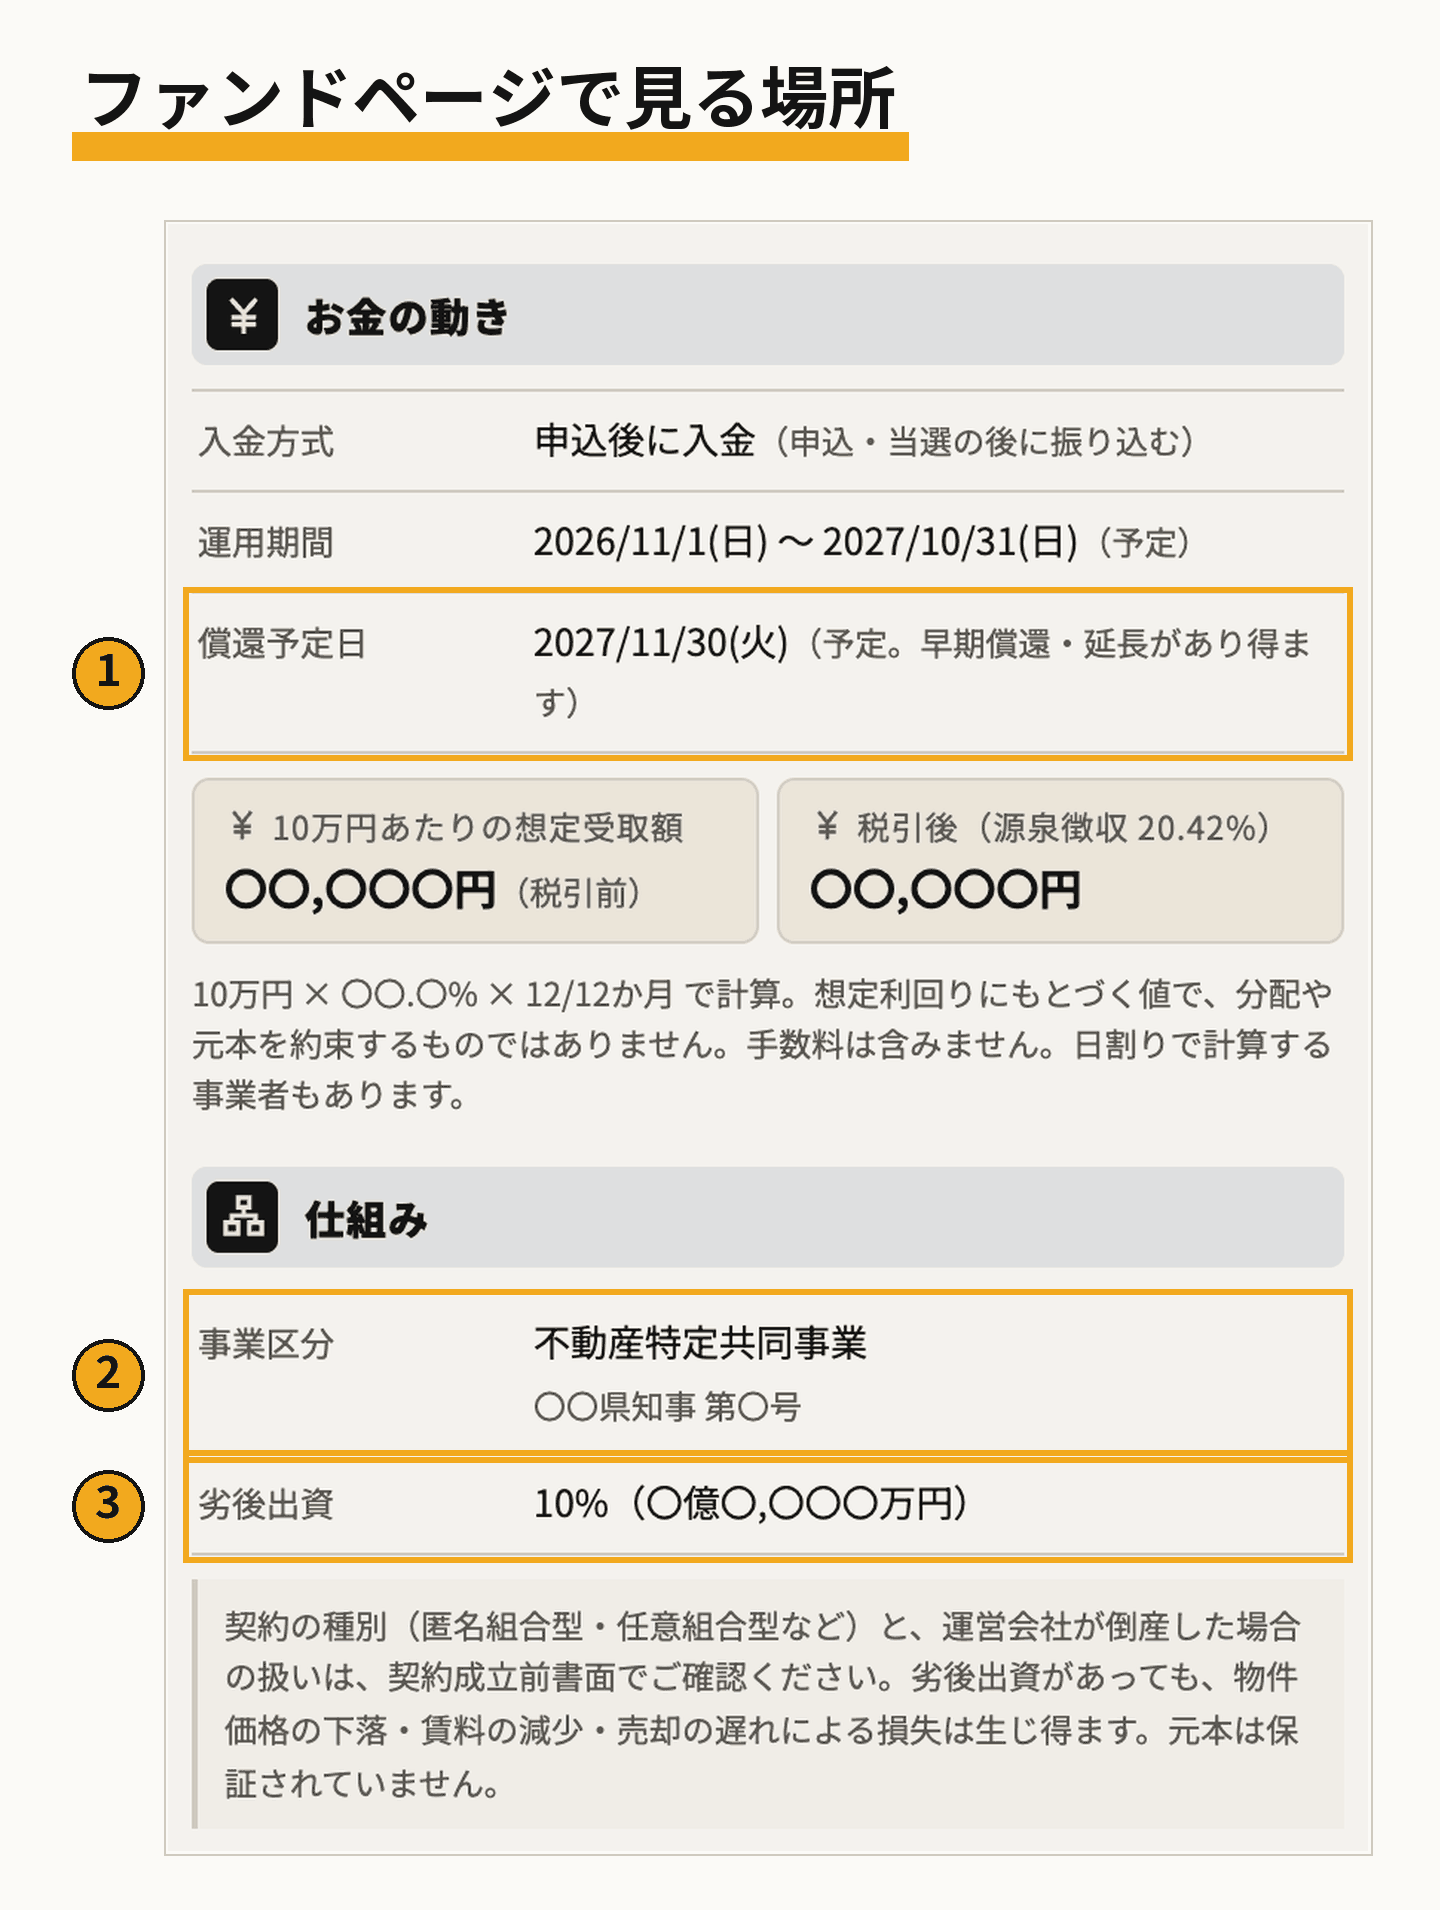
②の「いつ使うか」と⑤の「途中の換金」は、クラカレのファンドページで照らし合わせられます。ファンドページは、事業者の一覧から各社の事業者ページを開くと選べます。「お金の動き」欄の締切→運用開始と償還予定日(図の①)を見ると、お金が戻る予定の時期が分かります。償還予定日は事業者が示した予定の日で、後ろにずれることもあります。延長の定めや途中解約の扱いは、契約成立前書面で確かめてください。
始め方の窓口と、比べる項目
目的と期間を決めたら、次はどこで始めるかと何で比べるかです。預金・投資信託や株・不動産クラファンでは申込の窓口と最初の手続きが違い、不動産クラファンは事業者ごとに会員登録をします。窓口の違いと、クラファンの想定利回り・運用期間・最低投資額の記録は「資産運用の始め方と比較」にまとめています。
よくある質問
Q. 資産運用は、いくらあれば始められますか
A. 商品によって違います。個人向け国債は1万円から買えます(財務省)。不動産クラファンの最低投資額は事業者ごとに違い、上の表のとおりです。金額より先に、当面使う予定のないお金がいくらあるかを確かめると、始められる額が決まります。
Q. 生活費はどれくらい残してから始めればよいですか
A. J-FLECの資料は、お金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」に分け、投資は最後のお金で行うとしています。何か月分といった決まった基準は、この記事で確かめた資料には示されていません。
Q. 元本割れしない投資はありますか
A. 株・投資信託・REIT・不動産クラファンは、どれも元本が保証されていません。預金は預金保険で元本1000万円までと破綻日までの利息などが保護され、個人向け国債は国が元本と利子を支払います。J-FLECの資料は、ローリスク・ハイリターンの商品はないとしています。
Q. 不動産クラファンは初心者でも申し込めますか
A. 事業者のサイトで口座を開けば申し込めます。ただし運用期間中は原則として換金できず、元本も保証されません。③の「当面使う予定のないお金」と⑤の「途中の換金が要らない」に当てはまるお金かどうかを、先に確かめておくと判断しやすくなります。手順は「不動産投資の始め方」にあります。
この記事は2026年10月20日時点で確かめた公表資料(金融庁・J-FLEC・財務省・預金保険機構)によります。特定の商品への投資をすすめるものではありません。制度や商品の条件は変わることがありますので、最新の内容は各機関の案内と、各事業者のサイト・契約成立前書面で確かめてください。